A fábrica aceita uma encomenda grande porque não quer perder o cliente. O comercial comemora, o PCP encaixa o pedido onde consegue e compras corre atrás de matéria-prima. Dias depois, a produção está atrasada, o estoque cresceu com itens que não resolvem o gargalo e a margem prometida quase desapareceu entre hora extra, setup e frete urgente. O problema não foi vender. Foi dizer sim sem calcular o que esse sim deslocaria.
É assim que gestão de custos e planejamento estratégico se separam no discurso e se encontram, tarde demais, no caixa. Na indústria, precisam ser uma conversa semanal entre PCP, compras, estoque e financeiro. A decisão não é simplesmente vender mais ou gastar menos. É escolher o que produzir, a que preço, com qual prioridade e com que custo, usando a capacidade que a fábrica realmente tem.
Sumário
- O dia em que aceitar todos os pedidos quase quebrou a fábrica
- O que é gestão de custos e planejamento estratégico na indústria
- Modelos de custeio que viram ferramenta de decisão
- Métricas financeiras que aproximam fábrica e financeiro
- Por que OTIF e giro de estoque decidem o jogo
- A reunião semanal que conecta PCP, compras e finanças
- Equívocos que custam caro no dia a dia
- Como colocar isso em prática nos próximos 90 dias
O dia em que aceitar todos os pedidos quase quebrou a fábrica
A cena costuma começar com uma promessa feita antes de conferir a restrição de máquina, a disponibilidade de mão de obra ou o prazo dos fornecedores. O pedido parece rentável na planilha comercial, mas entra numa sequência já cheia. Para atendê-lo, o PCP muda a programação, compras antecipa materiais e a produção interrompe lotes que estavam próximos de terminar.
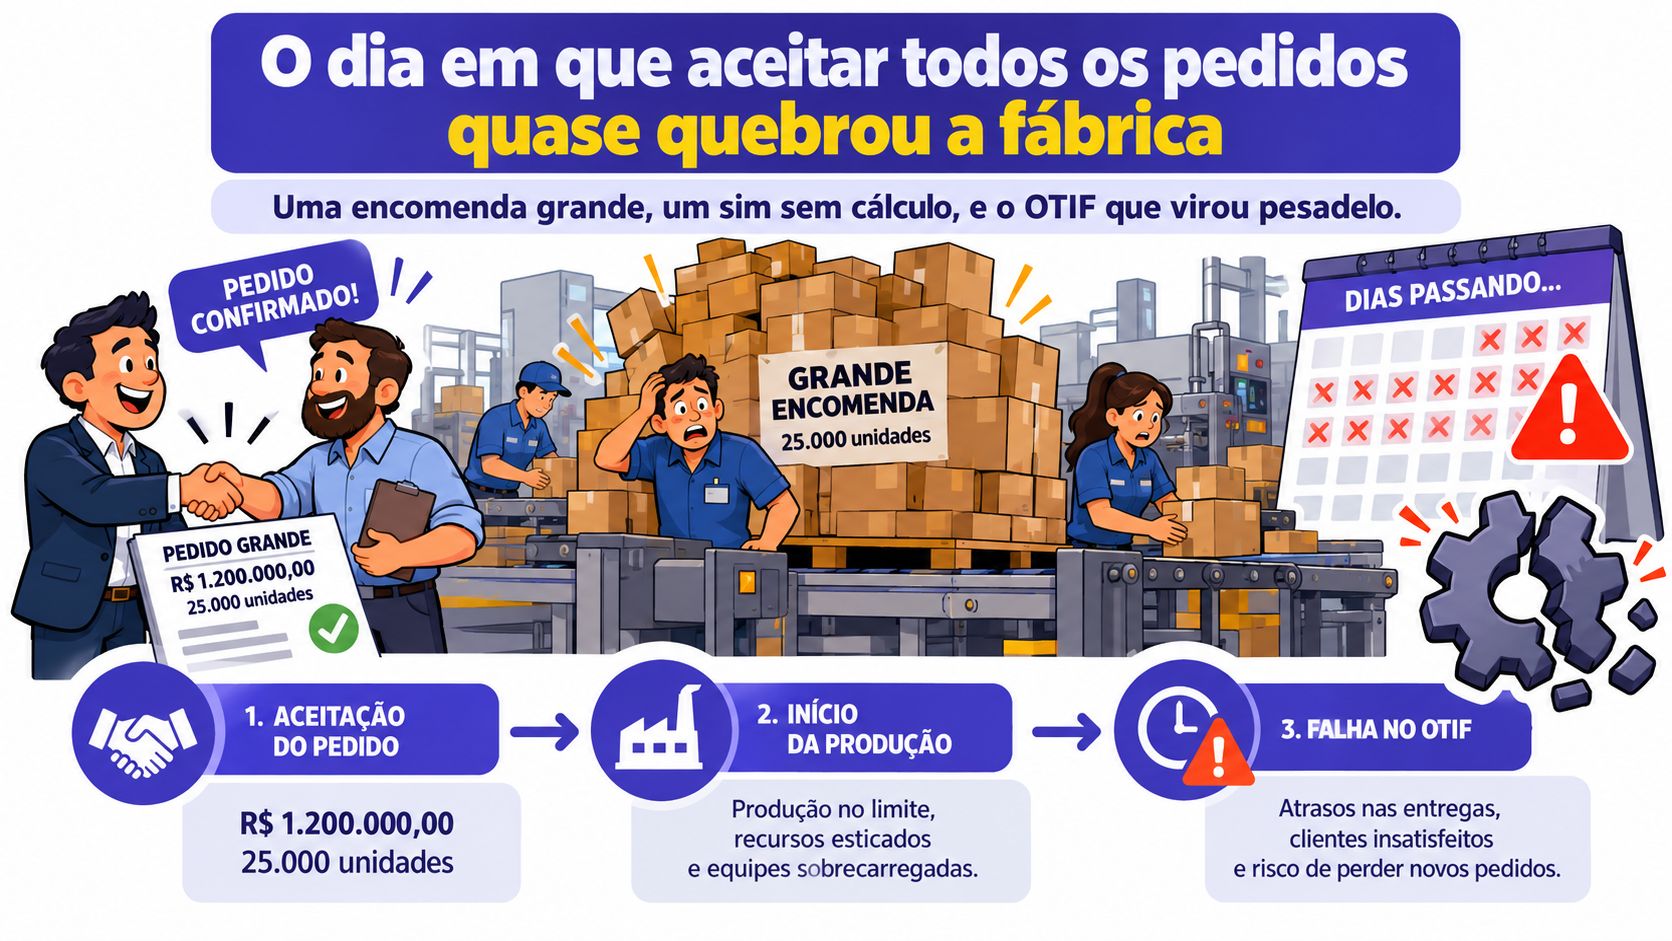
O OTIF cai porque pedidos anteriores deixam de sair completos e no prazo. O estoque, por sua vez, pode aumentar sem melhorar o atendimento: chegam componentes para a encomenda nova, enquanto produtos acabados ou materiais de outros pedidos ficam parados. E a margem que parecia atraente se desgasta com horas extras, trocas de sequência e expedições emergenciais.
A decisão que importa: não pergunte apenas quanto o pedido fatura. Pergunte qual pedido, produção ou prazo ele vai deslocar.
Esse é o ponto em que o diretor industrial e o financeiro precisam olhar para a mesma ordem. Uma fábrica não consegue prometer capacidade duas vezes. Se aceitar uma urgência, precisa entender o custo da mudança, o efeito nos pedidos já confirmados e a contribuição econômica do novo lote. A produtividade também precisa entrar na conversa: a PIA-Empresa do IBGE registra R$ 283,0 mil de valor da transformação industrial por trabalhador em 2023, uma referência nacional que ajuda a relacionar operação e valor gerado (dados da PIA-Empresa de 2023).
A recomendação é simples, embora dê trabalho: pare de tratar custo como fechamento contábil e planejamento como planilha isolada. Reúna as áreas, confronte demanda com capacidade e defina critérios claros para priorizar. Um ERP industrial pode consolidar pedidos, estoque, ordens e compras, mas não decide sozinho qual cliente deve esperar. Essa decisão exige informação confiável e uma conversa responsável entre quem vende, planeja, compra e paga.
O que é gestão de custos e planejamento estratégico na indústria
Gestão de custos é decidir onde os recursos da fábrica geram valor e onde estão sendo consumidos sem retorno suficiente. Planejamento estratégico é escolher os produtos, os mercados, os volumes e as capacidades que a empresa pretende sustentar. Na indústria, são a mesma decisão vista por lados diferentes: uma olha para o uso do dinheiro; a outra, para o rumo que esse dinheiro deve viabilizar.
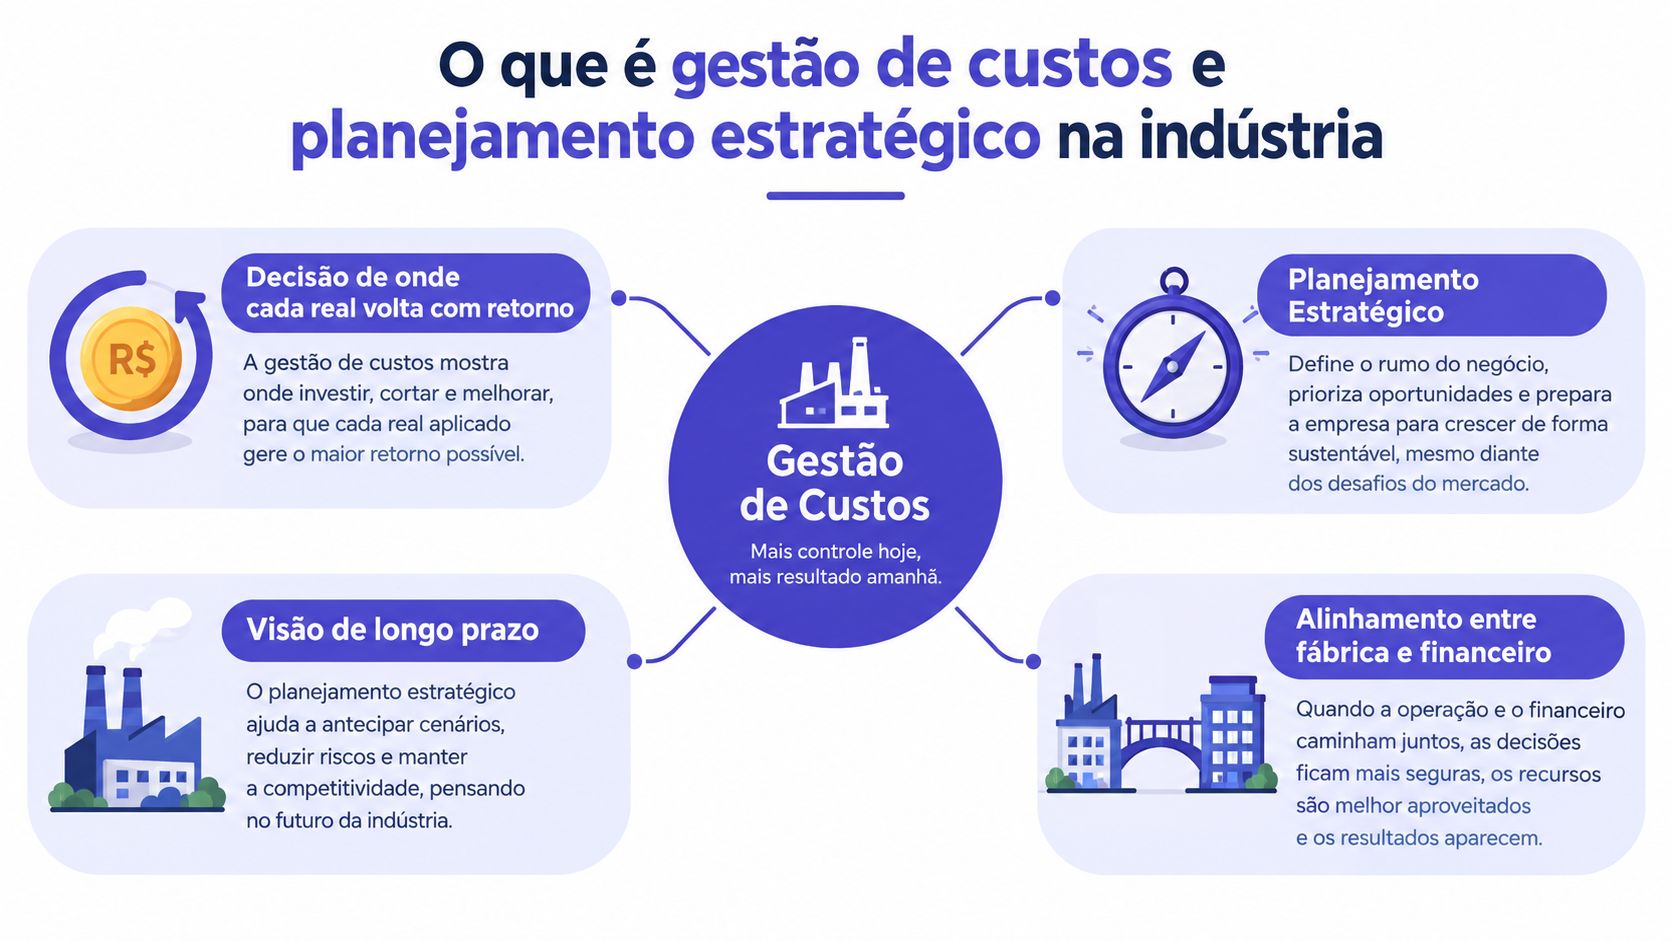
Cortar gastos sem uma meta de produção costuma gerar cortes cegos. Adiar manutenção pode reduzir despesa no mês e ampliar paradas; comprar o material mais barato pode elevar perdas; reduzir estoque sem rever a variabilidade de fornecimento pode aumentar rupturas. O movimento oposto também dá errado: um plano de crescimento que não considera capacidade, custo de mão de obra e capital de giro fica bonito na apresentação e frágil na fábrica.
Estratégia e operação têm prazos diferentes
O planejamento estratégico trabalha com escolhas de portfólio, capacidade e investimentos num horizonte mais longo. O planejamento operacional transforma essas escolhas em plano mestre, compras, ordens e sequência de produção. Se a estratégia prevê ampliar uma família de produtos, o PCP precisa saber quais recursos serão exigidos e o financeiro precisa entender o efeito sobre custos e caixa.
Pense no chão de fábrica como um orçamento vivo. Cada ordem de produção consome materiais, tempo de máquina, mão de obra e espaço de estoque. O PCP decide quando e em que sequência essa fatia será usada, mas precisa conhecer o custo da escolha. Se a ordem urgente ocupar o recurso restritivo, o custo não é apenas o que aparece na ficha técnica: também importa o que deixou de ser produzido.
A trajetória da produtividade industrial mostra por que a gestão não pode se limitar a reduzir preços de compra. O Mapa Estratégico da Indústria registrou crescimento médio anual de 2,3% na produtividade da manufatura, abaixo da meta de 4,5% definida para a década, além de apontar que o custo total de um trabalhador poderia chegar a 2,83 vezes o salário registrado em 12 meses (Mapa Estratégico da Indústria). A implicação prática é direta: produtividade, capacidade e custo precisam entrar juntos no plano, não em reuniões separadas.
Para visualizar como as decisões estratégicas se conectam à rotina, vale assistir à explicação a seguir.
Modelos de custeio que viram ferramenta de decisão
Um modelo de custeio só é útil quando responde a uma pergunta concreta. Não escolha o método porque sempre foi usado, nem porque parece sofisticado. Escolha conforme a decisão que precisa tomar, o nível de detalhe disponível e a complexidade do mix.
A analogia do restaurante ajuda: cada prato tem um preço e consome ingredientes, mas nem todo prato contribui da mesma forma para pagar a estrutura. Na indústria, cada ordem também consome recursos, e o preço de venda sozinho não mostra se ela ajuda a cobrir custos, ocupa uma restrição valiosa ou carrega atividades que não foram bem alocadas.
Escolha o modelo pela pergunta
O custeio por absorção distribui custos fixos e variáveis aos produtos. É útil para entender o custo completo e apoiar avaliações contábeis, mas pode distorcer comparações entre pedidos quando os critérios de rateio não representam o consumo real.
O custeio variável separa custos que mudam com o volume dos custos fixos. Ajuda a avaliar se um pedido contribui para cobrir a estrutura, especialmente numa decisão de curto prazo. Não deve ser confundido com o custo total necessário para sustentar o negócio.
O custo-padrão estabelece uma referência planejada para materiais, tempos e operações. Depois, a fábrica compara o padrão com o realizado e investiga desvios. O ABC, ou custeio baseado em atividades, distribui custos indiretos conforme as atividades que os provocam, uma opção valiosa quando setups, inspeções ou movimentações pesam de forma diferente entre produtos.
| Modelo | Pergunta que responde | Quando usar | Quando evitar |
|---|---|---|---|
| Absorção | Qual é o custo completo atribuído ao produto? | Relatórios de custo completo e análises que exigem absorção da estrutura | Para comparar pedidos com consumos muito diferentes usando rateios genéricos |
| Variável | Quanto o pedido contribui depois dos custos variáveis? | Avaliar pedidos adicionais e decisões de curto prazo | Como única base de preço ou visão de rentabilidade de longo prazo |
| Custo-padrão | Onde o realizado desviou do planejado? | Acompanhar eficiência, consumo e variações por ordem | Quando padrões estão desatualizados ou não refletem o processo |
| ABC | Quais atividades consomem recursos e para quais produtos? | Mix com indiretos relevantes, muitos setups ou operações distintas | Quando a coleta de dados custa mais do que a decisão justifica |
Na prática, uma fábrica pode usar mais de um método: custo-padrão para acompanhar ordens, custeio variável para discutir uma urgência e ABC para investigar uma família de produtos que parece rentável, mas consome atividades demais. O importante é deixar explícito o que cada cálculo inclui. Para aprofundar as diferenças entre os métodos, consulte o guia sobre custeio ABC, absorção, variável e padrão.
Métricas financeiras que aproximam fábrica e financeiro
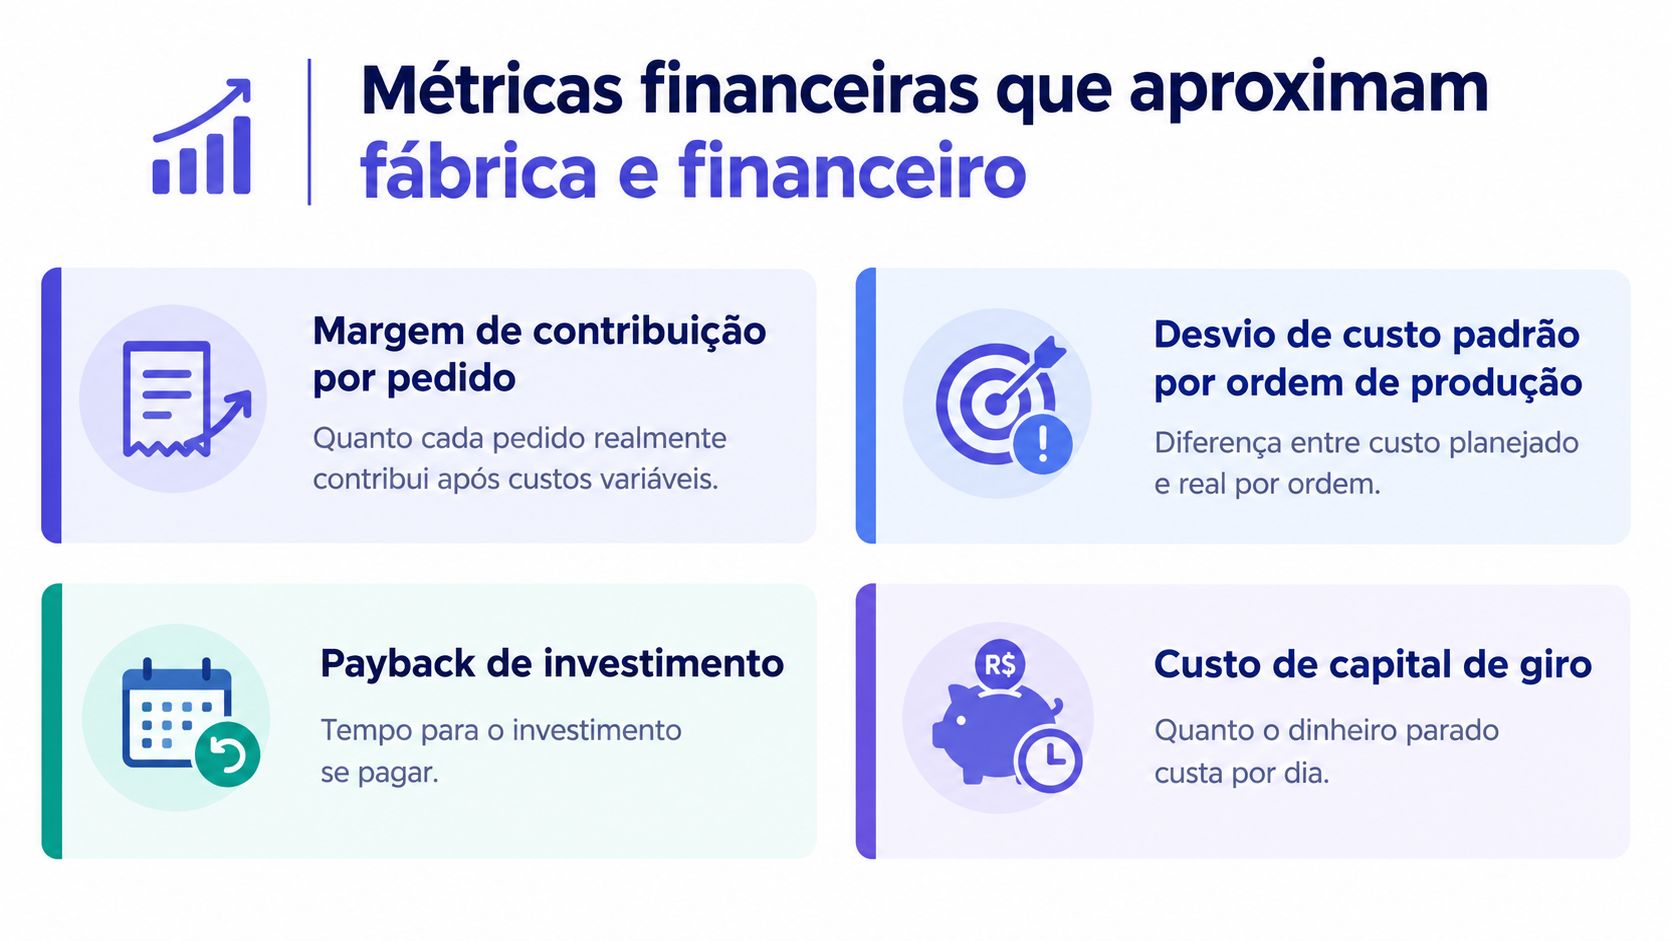
Produção e financeiro frequentemente usam palavras diferentes para descrever o mesmo problema. O financeiro enxerga margem e caixa; o PCP vê horas, sequência, perdas e disponibilidade. Quatro métricas ajudam a traduzir essas conversas, desde que sejam analisadas por pedido, família de produto, período e centro de trabalho, não apenas como médias da fábrica.
Quatro medidas para decidir melhor
Margem de contribuição por pedido é a receita do pedido menos seus custos variáveis. Se um pedido vende por R$ 10 mil e os custos variáveis somam R$ 7 mil, a contribuição é R$ 3 mil. O número não autoriza aceitar automaticamente: ainda falta saber se o pedido ocupa uma máquina crítica ou desloca uma ordem mais vantajosa. Para revisar o cálculo e suas aplicações, veja o material sobre como calcular margem de contribuição.
Desvio do custo-padrão por ordem compara o custo planejado com o realizado. Se a ordem consumiu mais material ou horas do que o padrão previa, classifique o desvio por preço, quantidade, eficiência ou mix. Essa separação evita corrigir o preço de compra quando a causa real foi refugo ou tempo improdutivo.
Payback do investimento industrial estima quanto tempo o retorno econômico leva para cobrir o investimento inicial. A conta básica é o investimento dividido pelo ganho líquido periódico estimado. Use-a para comparar alternativas, mas teste as premissas: uma máquina com capacidade adicional não cria retorno se faltar demanda, operador treinado ou insumo.
Valor da transformação industrial por pessoa relaciona valor gerado na atividade produtiva ao número de pessoas ocupadas. A PIA-Empresa do IBGE calcula esse indicador a partir do VTI e do pessoal ocupado, oferecendo uma forma de acompanhar produtividade econômica. Para uma fábrica, a comparação mais útil costuma ser com a própria série histórica, desdobrada por unidade ou família, e não com um benchmark distante.
O Mapa Estratégico da Indústria também documenta o desafio de elevar produtividade e controlar o custo total do trabalho, como apontado anteriormente. Isso não significa copiar uma meta nacional para cada linha. Significa construir metas internas ligadas a capacidade, perdas e valor gerado. Uma empresa que acompanha apenas o custo médio pode esconder uma família eficiente e outra que consome horas sem entregar margem.
Por que OTIF e giro de estoque decidem o jogo
OTIF e giro não são metas independentes para pendurar no quadro. Juntos, mostram se a fábrica entrega o que prometeu sem imobilizar capital em excesso. OTIF alto com estoque parado pode significar que a empresa protegeu o serviço com materiais ou produtos que não estão girando; estoque alto com OTIF baixo aponta que o volume armazenado não está nos itens certos, no local certo ou no momento necessário.
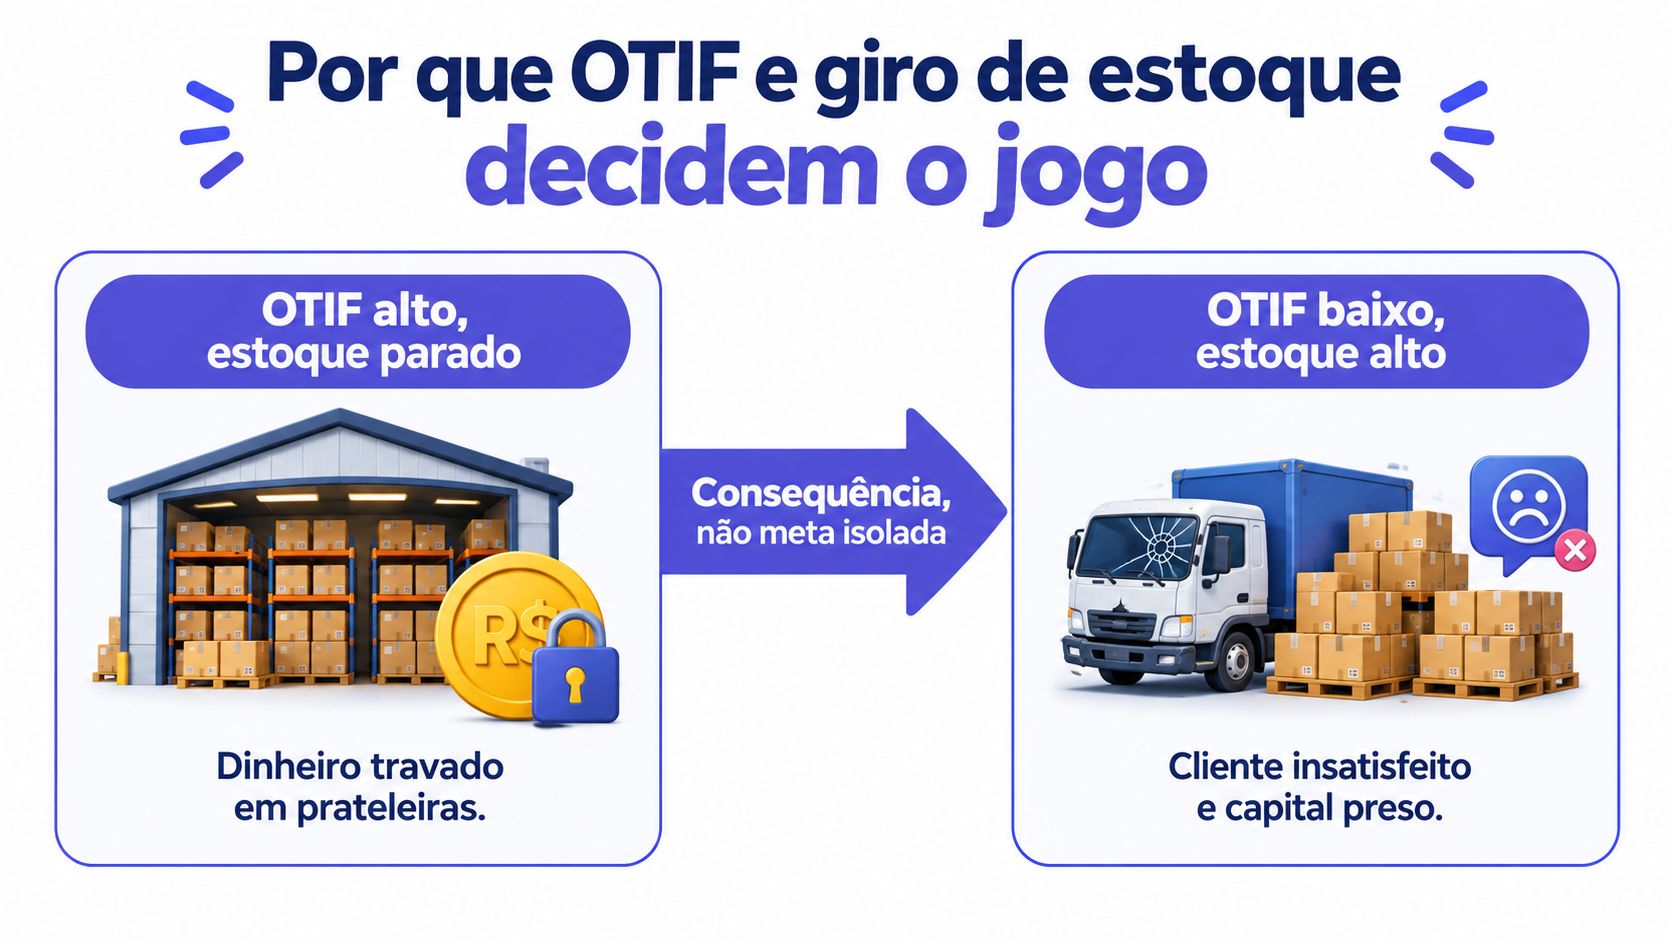
Pense num restaurante cheio em que a cozinha demora e parte dos clientes recebe o prato errado. A ocupação não prova que o negócio está saudável. Na fábrica, o equivalente é produzir muito, acumular estoque e ainda deixar pedidos prioritários atrasarem. A análise precisa perguntar quais itens sustentam o atendimento e quais apenas ocupam espaço e capital.
Faça a métrica refletir a operação
O cálculo clássico de giro perde valor quando inclui estoque obsoleto, materiais em trânsito por tempo excessivo ou itens comprometidos sem previsão firme de embarque. Esses saldos podem inflar a disponibilidade aparente e encobrir a falta do componente que realmente restringe a produção. Separe o que está disponível, reservado, em trânsito e sem uso provável antes de tomar decisão.
O contexto brasileiro torna essa disciplina ainda mais importante. O Custo Brasil foi estimado em R$ 1,7 trilhão por ano, considerando 12 áreas de competitividade ao longo do ciclo de vida empresarial (estimativa do Custo Brasil divulgada pelo governo). Para o gestor, a conclusão não é simplesmente manter menos estoque. É decidir onde a proteção é necessária, quanto custa e qual risco ela reduz.
Regra de operação: estoque de segurança sem análise de variabilidade vira custo escondido; redução de estoque sem checar prazo e confiabilidade vira ruptura.
Acompanhe OTIF por pedido e produto, e investigue as causas de falha: atraso de fornecedor, capacidade insuficiente, erro de programação ou material indisponível. Leia o giro junto com estoque comprometido, obsolescência e ritmo de consumo. Uma revisão prática sobre como organizar o estoque pode ajudar a estruturar essa visibilidade, mas a decisão central continua sendo operacional: quais pedidos merecem consumir a capacidade disponível agora?
A reunião semanal que conecta PCP, compras e finanças
A reunião semanal só funciona se terminar com decisões, responsáveis e mudanças concretas no plano. Não precisa começar com um sistema novo. Precisa começar com dados que as áreas reconheçam como confiáveis e com alguém disposto a dizer que não cabe tudo.
Antes da conversa, o PCP reúne carteira de pedidos, capacidade por recurso e ordens em andamento. Compras atualiza materiais disponíveis e pedidos em trânsito; estoque identifica itens comprometidos e riscos de ruptura; financeiro prepara margem e impacto de caixa. Todos precisam olhar para a mesma versão do plano.
Uma pauta para sair com decisões
Comece pela restrição. Identifique a máquina, a mão de obra ou o componente que limita a produção e confira quais pedidos dependem dele. Em seguida, compare datas prometidas, margem de contribuição, impacto de atraso e custo de reprogramação.
Depois, discuta os pedidos que competem pelo mesmo recurso. Um pedido urgente pode merecer prioridade se sua contribuição justificar a mudança e se a equipe tiver calculado o efeito sobre os compromissos existentes. Se a urgência exigir um novo setup, hora extra ou compra especial, registre esse custo na comparação. Não aceite a ideia de que “o cliente é estratégico” como substituto para uma análise.
Replaneje quando houver mudança relevante na demanda, ruptura de fornecedor, pedido urgente com margem atraente ou uma alteração de sequência que introduza setup. Não fixe um gatilho percentual universal: cada fábrica deve definir limites compatíveis com sua variabilidade e seu processo. O importante é combinar previamente quais eventos exigem nova decisão.
Na mesa, classifique o desvio antes de propor a ação: preço, quantidade, eficiência ou mix. Sem essa separação, a fábrica tende a negociar o insumo quando precisa corrigir perdas, ou a cobrar eficiência da operação quando mudou a composição dos pedidos.
Feche a reunião confirmando o novo plano mestre, as ordens a reprogramar, as compras a antecipar ou segurar e os clientes que precisam receber uma nova promessa. O registro tem que deixar claro quem fará cada ajuste e qual indicador será revisto na reunião seguinte.
Um ERP industrial pode consolidar plano mestre, MRP, estoque comprometido, ordens visuais em Kanban e relatórios de perdas. A Sensio, por exemplo, reúne esses recursos e também oferece otimizações com inteligência artificial para apoiar previsão e reposição. Use o sistema para mostrar consequências e reduzir trabalho manual, não para terceirizar o julgamento do PCP ou do financeiro.
Equívocos que custam caro no dia a dia
Reduzir o preço de venda porque um insumo caiu parece uma decisão comercial óbvia. Não é. Se a empresa ainda não atualizou o custo padrão, se o frete mudou ou se o pedido consome mais setup e retrabalho, a queda de um componente pode não melhorar o custo total. Em 2025, os preços ao produtor industrial fecharam com queda acumulada de 4,51%, enquanto os custos da construção subiram 5,63%, uma combinação que mostra como médias setoriais podem apontar direções diferentes (notas técnicas do IBGE sobre os preços ao produtor).
O preço menor não garante margem maior
Atualize o custo por produto e por ordem antes de rever a tabela comercial. Separe custos fixos e variáveis, confira perdas reais e calcule o efeito do mix e da capacidade. Um insumo mais barato não ajuda se sua qualidade aumentar refugo ou se o lote exigir mais operações.
Terceirizar também não reduz custo por definição. O parceiro pode cobrar menos por peça, mas prazo, transporte, retrabalho e dependência de capacidade externa alteram a conta. Compare o custo total e considere o efeito sobre conhecimento de processo e flexibilidade da fábrica.
E um ERP, sozinho, não resolve nada. Se os cadastros estiverem ruins e ninguém discutir os desvios, o sistema apenas organiza informação inconsistente. A tecnologia deve dar visibilidade ao que acontece, enquanto gestores decidem o que mudar.
Setup não é só assunto da engenharia
Reduzir setup pode liberar capacidade e diminuir o custo por unidade, sobretudo quando lotes pequenos disputam o mesmo recurso. Por isso, engenharia, PCP e financeiro precisam avaliar juntos o investimento, a mudança de sequência e o ganho esperado. O tema não pertence apenas à área técnica: pode mudar qual pedido deve ser aceito e a que preço.
Também é erro tratar OTIF como assunto exclusivo da logística. Atrasos podem começar na programação, na falta de matéria-prima, no retrabalho ou numa promessa comercial incompatível com a capacidade. O indicador só melhora quando a causa é identificada e a decisão chega à área responsável.
A mentalidade que funciona é mais exigente: cada decisão operacional tem consequência financeira, e cada decisão financeira muda as condições da operação. Não corte preço, estoque, manutenção ou capacidade sem mapear qual problema a medida resolve e qual risco cria.
Como colocar isso em prática nos próximos 90 dias
Não comece comprando mais uma ferramenta nem reformulando todos os indicadores. Comece com um retrato honesto da operação e transforme esse retrato em decisões recorrentes. O ciclo deve produzir um plano executável, não mais uma apresentação para a diretoria.
Diagnosticar, decidir e operar
- Diagnosticar, semanas 1 a 3: levante custo-padrão e realizado por ordem, OTIF, giro e principais restrições. Separe materiais disponíveis dos comprometidos e identifique onde perdas, setups ou atrasos de fornecedor distorcem o plano.
- Decidir, semanas 4 a 8: estabeleça a reunião semanal entre PCP, compras, estoque e financeiro. Escolha as métricas que orientam as decisões, ajuste o plano mestre e defina critérios para priorizar urgências, proteger pedidos confirmados e revisar custos.
- Operar, semanas 9 a 12: rode o ciclo com dados atualizados, registre decisões e acompanhe se a mudança reduziu desvios sem criar novos atrasos ou estoque desnecessário. Use o ERP para consolidar ordens, materiais, capacidade e resultados, mas mantenha responsáveis claros por cada ação.
Toda ordem de produção é uma fatia do orçamento. OTIF sem giro é ilusão.
A fábrica não ganha por medir mais; ganha quando PCP e financeiro usam os mesmos dados para escolher o que fazer diante de uma restrição real. Ainda esta semana, identifique uma decisão que hoje mistura custo e plano, como aceitar uma urgência, antecipar uma compra ou formar estoque. Leve-a à próxima reunião com as alternativas, os impactos e uma recomendação objetiva.
A Sensio oferece um ERP industrial que integra produção, estoque, vendas e finanças, com recursos como plano mestre, MRP, ordens em Kanban e controle de perdas. Se sua fábrica precisa conectar custo, capacidade e prazo numa rotina de decisão mais clara, conheça a Sensio.