O fechamento está quase pronto, mas a margem de um produto caiu sem mudança no preço de venda. Ao conferir a ordem de produção, o PCP encontra o problema: a matéria-prima foi baixada pelo preço da última compra, enquanto o financeiro esperava o custo médio do estoque.
A conta pode estar certa na planilha e errada no ERP. No controle de estoque por média ponderada, o resultado depende tanto da fórmula quanto da sequência dos registros: recebimento, consumo, devolução, perda e ajuste precisam representar o que aconteceu na fábrica.
Índice
- Como calcular a média ponderada a cada movimentação
- Impacto do custo médio no COGS e no giro de estoque
- Como configurar a baixa automática no ERP industrial
- Lotes, entradas retroativas e diagnóstico de custo errado
- Defina a regra de custo antes do próximo fechamento
Como calcular a média ponderada a cada movimentação
O custo médio muda quando entra material com preço diferente do saldo. Para calcular a média ponderada móvel, some o valor disponível ao valor da nova entrada e divida pelo total de unidades. Assim, uma compra maior pesa mais do que uma menor, ao contrário do que ocorreria numa média simples dos preços das notas.
As normas contábeis do setor público disponibilizadas pelo Cofen reconhecem o custo médio ponderado para mensurar saídas de estoque nesse setor. Como ilustração, considere 1.000 unidades a R$ 10,00 e uma entrada de 500 unidades a R$ 14,00: o saldo passa a 1.500 unidades, com valor de R$ 17.000,00 e custo médio de aproximadamente R$ 11,33. Na indústria, a regra contábil adotada deve ser definida para a operação; a conta, porém, mostra por que a baixa deve refletir o custo do saldo disponível, não apenas o preço da compra mais recente.
Faça a conta pelo valor acumulado
Custo médio = valor total disponível ÷ quantidade total disponível.
Acompanhe a sequência abaixo. A compra adicional é hipotética e mostra como uma nova entrada altera a média:
- Confira o saldo inicial. As 1.000 unidades a R$ 10,00 representam R$ 10.000,00 em estoque. Para iniciar a conta, confira tanto a quantidade quanto o valor conciliado.
- Some a entrada ao saldo. A compra de 500 unidades a R$ 14,00 acrescenta R$ 7.000,00. O estoque reúne, então, 1.500 unidades e R$ 17.000,00.
- Divida o valor pela quantidade. O custo médio fica próximo de R$ 11,33 por unidade. Configure o ERP para conservar mais casas decimais internamente do que as exibidas na tela.
- Valorize o consumo pela média vigente. A saída de 300 unidades representa aproximadamente R$ 3.400,00. Restam 1.200 unidades, avaliadas em R$ 13.600,00. Uma saída regular, sem ajuste associado, não altera a média.
- Calcule a entrada seguinte. Com uma compra hipotética de 200 unidades a R$ 12,00, o saldo passa a R$ 16.000,00 para 1.400 unidades, com média aproximada de R$ 11,43.
Razão de movimentações com custo médio recalculado
| Movimento | Quantidade | Valor unitário | Saldo (un.) | Custo médio |
|---|---|---|---|---|
| Saldo inicial | 1.000 | R$ 10,00 | 1.000 | R$ 10,00 |
| Compra | 500 | R$ 14,00 | 1.500 | R$ 11,33 |
| Saída para ordem de produção | 300 | R$ 11,33 | 1.200 | R$ 11,33 |
| Compra hipotética adicional | 200 | R$ 12,00 | 1.400 | R$ 11,43 |
Os valores unitários aparecem arredondados. Se a equipe multiplicar a quantidade pelo custo exibido, pode encontrar uma diferença em relação ao valor calculado com a precisão interna do sistema.
Regra operacional: não substitua o custo médio pelo preço da última compra para fazer o relatório coincidir com a nota fiscal.
Confira o que o sistema mantém
O ERP deve manter saldo em quantidade e saldo em valor, além do histórico das movimentações. Sem os dois saldos, o almoxarifado pode registrar material disponível enquanto o financeiro não consegue justificar sua valorização.
Para conferir o item, abra o razão, ordene os lançamentos pela sequência efetiva e acompanhe o saldo após cada movimento. Se a média mudar durante uma baixa comum, verifique ajustes de valor, processamento retroativo e configuração do sistema antes de alterar o cadastro.
Impacto do custo médio no COGS e no giro de estoque
Na indústria, a saída de matéria-prima para uma ordem de produção não vira imediatamente COGS. Primeiro, o valor integra a produção em processo; depois, o produto acabado. Quando ocorre a venda, o custo correspondente é reconhecido no resultado como custo dos produtos vendidos, ou CPV.
O registro no ponto de movimentação é o começo dessa integração entre operação e financeiro.
O consumo valorizado acompanha a ordem, junto dos custos de transformação apropriados. Se o produto ainda não foi vendido, seu custo permanece no estoque correspondente, não como despesa de venda do período.
Essa distinção evita comparar consumo de matéria-prima com receita como se ambos pertencessem automaticamente ao mesmo intervalo. Para alinhar a nomenclatura entre operação e financeiro, vale consultar a explicação sobre CMV e seu cálculo, mantendo no relatório industrial a separação entre mercadorias e produtos fabricados.
Use bases comparáveis nos indicadores
Como o custo médio entra em cada indicador
| Indicador | Como o custo médio entra |
|---|---|
| COGS | O custo do produto vendido incorpora os materiais consumidos pela média vigente e os demais custos de produção apropriados |
| Estoque final | O saldo de cada estágio permanece valorizado pelo critério aplicável, sem antecipar o reconhecimento da venda |
| Giro de estoque | COGS do período dividido pelo estoque médio da mesma base |
| Cobertura em dias | Dias do período divididos pelo giro, como aproximação histórica; para planejar materiais, use saldo utilizável e consumo previsto |
| Margem bruta | Receita líquida menos COGS; em percentual, o resultado é dividido pela receita líquida |
Não calcule o giro usando custo dos produtos vendidos no numerador e apenas matéria-prima no denominador. Para analisar o almoxarifado de insumos, compare consumo de materiais com estoque médio de materiais; para analisar o estoque industrial consolidado, mantenha abrangência equivalente.
Em períodos de alta de preços, o custo histórico médio pode ficar abaixo do preço de reposição. A margem contábil continua útil, mas não informa sozinha se a próxima compra caberá no preço de venda atual. Em queda de preços, o saldo antigo pode produzir o efeito contrário.
O vídeo abaixo complementa a discussão operacional sobre estoque.
Uma margem calculada corretamente sobre o passado não garante margem suficiente para repor o material amanhã.
Mantenha o custo contábil e o custo de reposição em campos separados. A média suaviza diferenças entre compras, mas a diretoria precisa das duas referências para decidir preço, negociação e necessidade de capital.
Como configurar a baixa automática no ERP industrial
A conta só fica confiável quando o sistema registra a movimentação no momento correto. Automatizar uma ficha técnica desatualizada apenas faz o erro aparecer mais depressa e em mais ordens.
Configure o fluxo antes de liberar o apontamento
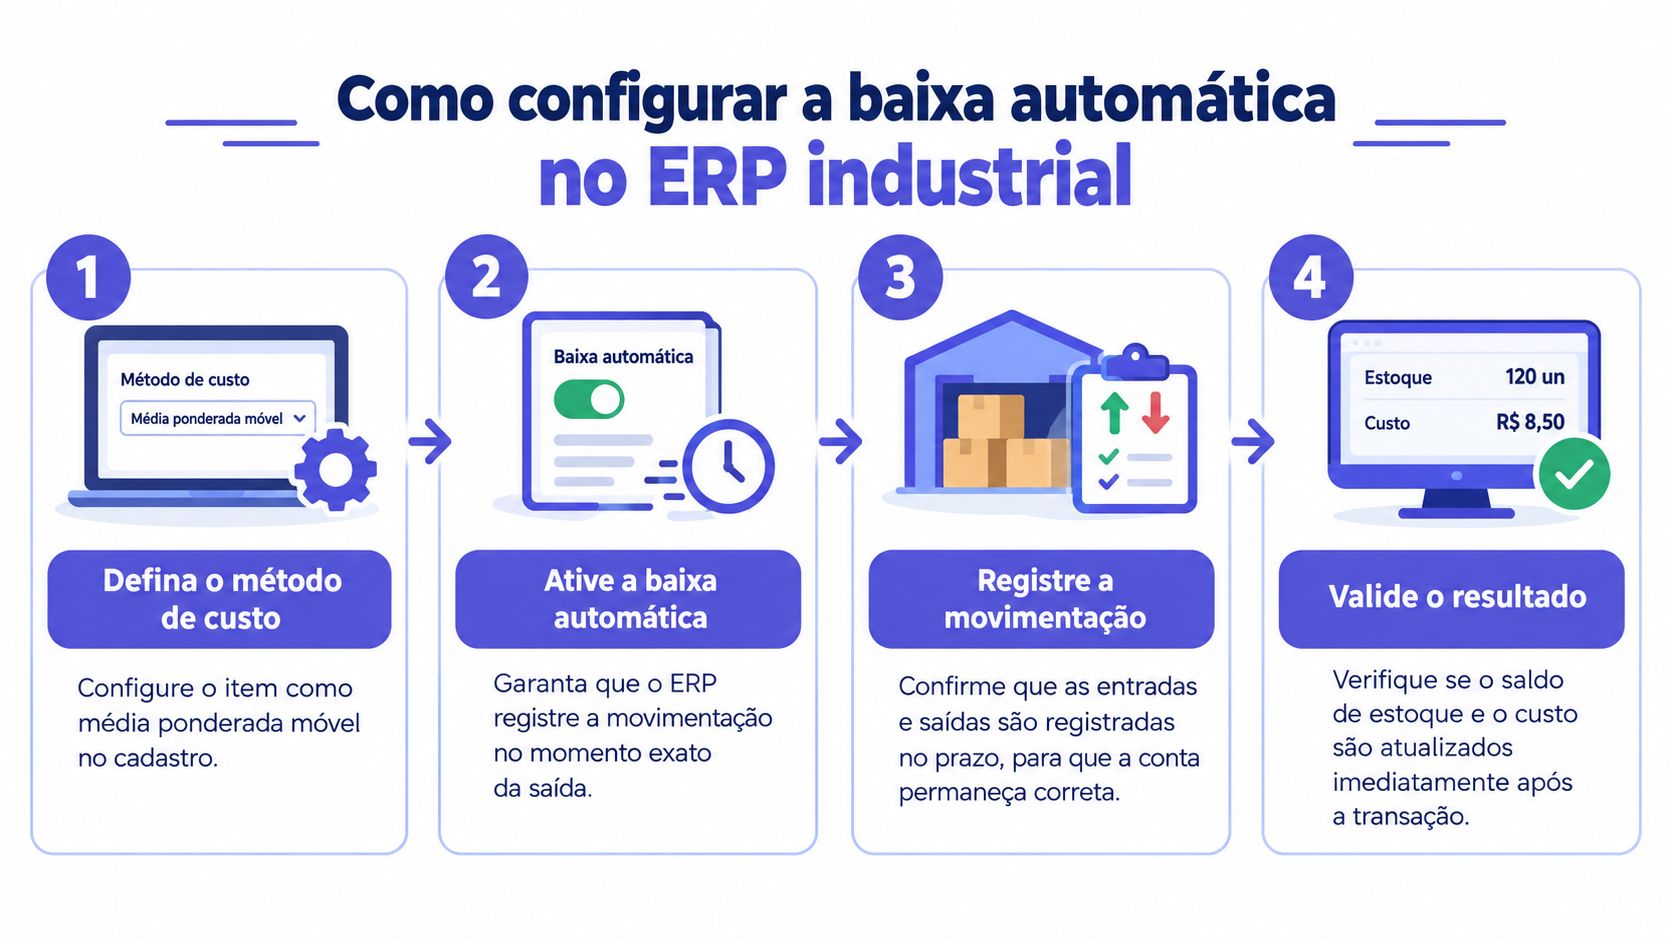
- Defina o método de custo no cadastro. Configure média ponderada móvel para os itens aprovados pela contabilidade. Restrinja alterações do método a usuários autorizados e preserve o histórico.
- Valide a conversão de unidades. Compra, armazenamento e consumo podem usar unidades diferentes. Confira a equivalência entre embalagem recebida e unidade de estoque, inclusive quando o peso real varia.
- Vincule a baixa à ordem de produção. Escolha se o consumo será registrado por requisição, apontamento real ou baixa pela estrutura do produto. Na baixa pela estrutura, preveja correção para substituições, sobras e consumo acima do previsto.
- Integre recebimento e custo de entrada. O recebimento físico deve ter vínculo com o documento fiscal e com os componentes de custo aplicáveis. Se o frete chegar depois, deixe definido quem fará a apropriação complementar.
- Bloqueie consumo sem saldo disponível. Separe falta física de atraso documental. Uma exceção autorizada precisa ter responsável, justificativa e regularização rastreável, não virar rotina.
- Organize a contagem cíclica. Defina tolerância, responsáveis pela recontagem e aprovação dos ajustes. Itens críticos merecem controle mais rigoroso, mesmo quando seu valor unitário é baixo.
A configuração precisa conectar cadastro, execução e validação do saldo.
Teste os parâmetros com uma ordem real
Parâmetros de configuração do custo médio
| Parâmetro | Configuração recomendada | Efeito se estiver errada |
|---|---|---|
| Método de custo do item | Média ponderada móvel, conforme política contábil | Trocar sem transição e conciliação deixa saldos incompatíveis |
| Recálculo do custo | A cada entrada efetivada | Recalcular apenas no fechamento atrasa a identificação das variações |
| Baixa de matéria-prima | Automática pela ordem ou pelo apontamento escolhido | Baixa manual atrasada pode gerar indisponibilidade e saldo negativo |
| Conversão de unidade | Equivalência validada entre unidade de compra, estoque e consumo | Custo unitário errado em todas as compras afetadas |
| Custo de entrada | Valor de aquisição com frete e tributos não recuperáveis aplicáveis | Omitir componentes subestima o custo do item |
| Tolerância de divergência | Limite definido por criticidade, com aprovação do ajuste | Ajustes sem investigação podem esconder perdas recorrentes |
Ao avaliar um software de gestão de estoque, peça uma demonstração do fluxo completo, incluindo estorno e reprocessamento. A tela de saldo não demonstra se o sistema preserva a ligação entre documento, lote, ordem e lançamento de custo.
A baixa pela estrutura reduz o esforço de apontamento, mas exige ficha técnica confiável. O consumo real dá mais precisão quando há variação de rendimento, embora dependa de disciplina no chão de fábrica.
Em 2024, um estudo aplicado a um almoxarifado de peças sobressalentes de uma indústria química no Paraná encontrou divergência de 16% entre o estoque físico e o registrado no sistema, conforme o artigo publicado na Brazilian Journal of Production Engineering. O resultado é daquele almoxarifado, mas reforça uma decisão prática: configurar o ERP não elimina a necessidade de conferir o material.
Lotes, entradas retroativas e diagnóstico de custo errado
A fórmula não decide o que pertence ao custo. O material do Sebrae sobre gestão de estoques apresenta o custo médio móvel como recalculado a cada nova entrada e aceito para fins de Imposto de Renda; na operação industrial, ainda é necessário distinguir aquisição, transformação e despesa.
Frete e seguro atribuíveis à aquisição compõem o custo do material. Tributos recuperáveis ficam fora dele, conforme o direito de crédito aplicável à operação e ao regime da empresa. Descontos comerciais também precisam receber o tratamento correto, sem confusão com condições financeiras de pagamento.
Separe custo do insumo e custo da fabricação
Mão de obra e energia de transformação devem ser apropriadas à produção pelos critérios definidos pela empresa. Acrescentá-las diretamente ao cadastro da matéria-prima pode contaminar tanto o saldo disponível quanto o custo das ordens seguintes.
O lote responde a outra pergunta: qual material foi recebido, consumido ou expedido? No modelo de média por item e estabelecimento, o controle por lote preserva origem e destino sem obrigar a empresa a valorar cada lote separadamente.
Casos especiais e tratamento no custo médio
| Situação | Tratamento | Impacto no custo |
|---|---|---|
| Compra com frete e seguro | Incluir os valores atribuíveis à aquisição do item | A omissão subestima o custo unitário |
| ICMS recuperável | Registrar como crédito, fora do custo do item, quando houver direito | A inclusão indevida infla o custo e reduz a margem apresentada |
| Lotes com preços diferentes | Calcular a média no conjunto de saldo definido; manter rastreabilidade por lote | Permite rastrear sem necessariamente separar a valorização |
| Devolução de matéria-prima ao fornecedor | Vincular à compra original e aplicar o tratamento fiscal e de custo parametrizado | Pode exigir ajuste entre valor devolvido e valor contábil baixado |
| Sucata e perda no processo | Classificar perda normal, anormal e eventual material recuperável | A classificação determina absorção pelo produto, despesa ou reconhecimento de saldo recuperável |
| Nota fiscal que chega após o consumo | Regularizar a entrada e reprocessar custos a partir do ponto afetado | Pode alterar ordens, estoques e resultado do período |
Não trate toda devolução como uma saída comum pela média vigente. O documento de origem, os tributos e a rotina de valorização do ERP podem exigir tratamento diferente; a parametrização precisa ser validada com a contabilidade.
Também não lance toda sucata como despesa automaticamente. Perdas normais do processo podem integrar o custo da produção, enquanto perdas anormais exigem tratamento separado. Sucata vendável pode demandar identificação e valorização próprias.
Corrija a sequência sem apagar o histórico
Quando o recebimento foi omitido e o material já foi consumido, lançar a nota apenas na data atual pode deixar o custo histórico errado. Identifique a data efetiva do recebimento e os movimentos atingidos antes de escolher a correção.
Se o ERP oferece reprocessamento de custos, use a rotina para recalcular as dependências sem refazer os apontamentos físicos. Isso não significa dispensar ajustes contábeis: períodos encerrados, obrigações fiscais e produtos já vendidos exigem avaliação específica.
Controle de fechamento: ajuste quantidade quando houver erro físico e ajuste valor quando houver erro de valorização. Não crie uma movimentação fictícia para compensar o outro problema.
Preserve documento original, motivo, usuário responsável e vínculo entre lançamento e estorno. Excluir movimentos para fazer a média coincidir com um valor esperado destrói justamente o histórico necessário para explicar a diferença.
Diagnostique pelo sintoma
- Saldo negativo após consumo. Procure recebimento não lançado, unidade incorreta ou apontamento duplicado. Regularize a causa e mantenha o bloqueio de novas baixas inconsistentes.
- Divergência física acima da tolerância. Confira recebimento, endereçamento, transferências e perdas. Faça recontagem independente antes de aprovar o ajuste.
- Custo oscilando sem compra aparente. Abra ajustes de valor, devoluções e reprocessamentos retroativos. O relatório resumido pode esconder o movimento que alterou a base.
- Margem caindo depois do fechamento. Verifique apropriação tardia de frete e custos de transformação. Compare relatórios processados na mesma data e com os mesmos critérios.
- Giro baixo com saldo disponível. Separe material utilizável, bloqueado e obsoleto. Um item sem aplicação prevista não deve sustentar a percepção de cobertura da produção.
Antes de confiar no consolidado, concilie quantidade e valor de um item de alto giro com a contagem física e os documentos. Peça apoio do contador quando a correção envolver crédito tributário, período encerrado, perda anormal ou mudança do método de valorização.
Defina a regra de custo antes do próximo fechamento
A média ponderada móvel é adequada para materiais intercambiáveis recebidos em momentos diferentes, como chapas, resinas, embalagens e componentes produzidos em série. Ela valoriza o saldo sem atribuir um custo individual a cada unidade, e esse custo influencia o valor baixado para a produção, o COGS e a margem apresentada no fechamento.
Para peças únicas ou projetos sob encomenda, a identificação específica pode refletir melhor o custo. Rastrear a origem por lote e definir o método de valorização são escolhas diferentes: o lote preserva a rastreabilidade, enquanto a regra de custo determina como o material entra no valor consumido.
Libere o relatório com evidência
Antes do fechamento, use uma lista de aprovação compartilhada entre PCP, almoxarifado e financeiro:
- Confirme a política contábil. Formalize o método, a abrangência do saldo e o tratamento das exceções com o contador.
- Separe custo e rastreio. Defina quais itens exigem lote, validade, número de série ou apropriação por projeto.
- Teste o caminho completo. Acompanhe um item de alto giro do recebimento ao consumo, à produção acabada e ao reconhecimento do custo na venda.
- Revise os componentes de entrada. Confira frete, tributos, descontos e conversões antes de aprovar a valorização. Uma entrada retroativa ou um custo lançado depois do recebimento pode alterar a média e, por consequência, o custo que aparece no fechamento.
- Concilie o físico. Faça a contagem, investigue diferenças e registre a aprovação de cada ajuste.
Comece por um item representativo. Valide o fluxo antes de aplicar a configuração a materiais com comportamento semelhante.
O relatório só está pronto quando o gestor consegue explicar o saldo, o custo consumido e a margem mostrada à diretoria, com documentos e movimentos que sustentem cada valor.
A Sensio oferece um ERP industrial que integra produção, estoque, vendas e finanças, com baixa automática de matéria-prima e controle por lotes. Acesse a Sensio e solicite uma demonstração com o fluxo de um material da fábrica, do recebimento à ordem de produção e à conferência do saldo.