O que é demonstrativo e como usar na indústria
Entenda o que é demonstrativo no contexto industrial e financeiro. Veja tipos, exemplos práticos e como usar esses relatórios para tomar decisões no PCP.
Um demonstrativo, na indústria, é um relatório estruturado que transforma dados operacionais ou financeiros em evidências visuais para orientar decisões. No Brasil, o conjunto formal das Demonstrações Contábeis inclui sete peças, entre elas o Balanço Patrimonial, a Demonstração dos Fluxos de Caixa, o Balanço Orçamentário e as Notas Explicativas.
A cena é comum: o diretor pergunta por que a margem caiu, o PCP mostra que a produção do mês ficou dentro do plano, o estoque aponta falta de matéria-prima e a contabilidade apresenta um resultado que chegou tarde demais para explicar o problema. A fábrica tem dados, mas cada área enxerga uma parte diferente da operação.
É nesse ponto que entender o que é demonstrativo deixa de ser uma questão de dicionário. Na rotina industrial, ele é a ponte entre o evento ocorrido no chão de fábrica e a decisão tomada na sala da diretoria. Um bom relatório mostra o que foi produzido, quanto foi perdido, quais recursos foram consumidos e como esses movimentos afetaram o resultado financeiro.
A frequência deve acompanhar o processo. Uma ordem que pode comprometer a expedição precisa de acompanhamento diário ou até intradiário. A análise semanal ajuda a revisar capacidade, sequência e prioridades. O fechamento mensal serve para consolidar tendências e alimentar custos, mas não deve ser o primeiro momento em que o gestor descobre um atraso.
Para aprofundar a estrutura desse tipo de documento, vale consultar o relatório de produção aplicado à gestão industrial. O ponto central é evitar um relatório que mostre apenas volume produzido. Volume sem prazo, qualidade e consumo não explica se a fábrica está cumprindo sua função.
Demonstrativo de custos
O demonstrativo de custos cruza os recursos usados para fabricar. A composição pode envolver matéria-prima, mão de obra, horas-máquina, energia, serviços externos e despesas indiretas atribuídas ao processo.
O relatório é útil quando permite separar custo planejado, custo realizado e motivo da variação. Uma diferença pode vir de preço de compra, consumo acima da ficha técnica, baixa produtividade, lote pequeno, setup demorado ou retrabalho. Sem essa abertura, a direção vê apenas um total e tende a procurar cortes lineares.
Esse demonstrativo costuma ter leitura semanal para correção de rota e fechamento mensal para análise financeira. O erro mais comum é misturar custos de produtos, centros de trabalho e períodos de forma que ninguém consiga localizar a origem da variação.
Demonstrativo de perdas
O demonstrativo de perdas transforma desperdício em objeto de gestão. Ele deve registrar refugo, retrabalho, aparas, avarias, obsolescência, paradas e causas identificadas, sempre que possível vinculando o evento à ordem, ao produto, ao equipamento e ao turno.
Uma perda pequena em cada ordem pode formar um impacto expressivo no conjunto. O relatório precisa mostrar não apenas quanto foi perdido, mas onde, quando, por que e com qual recorrência. A diferença entre esses campos define se a equipe vai investigar uma causa ou apenas contabilizar um prejuízo.
A frequência diária é adequada para perdas críticas e desvios de qualidade. A consolidação semanal ajuda a priorizar ações. O fechamento mensal deve alimentar o demonstrativo de custos e a avaliação de margem, sem substituir a resposta imediata da supervisão.
Esses três relatórios funcionam como um sistema. Produção mostra o desvio, perdas ajudam a explicá-lo e custos traduzem o impacto econômico. Quando a empresa olha somente a média mensal, ela perde a sequência causal que permitiria agir antes do fechamento.
Diferenças entre relatórios operacionais e contábeis
O demonstrativo da fábrica e a demonstração contábil não são documentos concorrentes. Eles respondem a perguntas diferentes, usam níveis de detalhe diferentes e atendem ritmos diferentes. O problema surge quando a empresa tenta usar um para substituir o outro.
O relatório operacional é construído para corrigir a rota. Pode ser atualizado durante o turno, detalhar uma ordem específica e registrar um motivo de parada que ainda não aparece no fechamento financeiro. Já a demonstração contábil consolida fatos econômicos e patrimoniais de um período, seguindo regras formais de apresentação.
Na legislação societária brasileira, a Lei 6.404/76, em seu art. 176, estabelece que as demonstrações devem ser complementadas por notas explicativas e outros quadros analíticos necessários para esclarecer a situação patrimonial e os resultados do exercício, conforme descrito na análise sobre demonstrações contábeis e sua estrutura legal.
| Característica | Demonstrativo Operacional (PCP/Produção) | Demonstração Contábil (Financeiro/Legal) |
|---|---|---|
| Finalidade | Corrigir desvios e orientar a execução | Prestar contas e apresentar a situação econômica e patrimonial |
| Granularidade | Ordem, produto, máquina, lote, turno e operação | Empresa, período, contas e grupos patrimoniais |
| Frequência | Diária, semanal ou conforme o ritmo da fábrica | Conforme o calendário de fechamento e as exigências aplicáveis |
| Usuários principais | PCP, supervisão, produção, qualidade, logística e compras | Diretoria, contabilidade, auditoria, investidores e órgãos interessados |
| Tipo de decisão | Sequenciamento, manutenção, abastecimento e priorização | Avaliação de resultado, patrimônio, caixa e conformidade |
| Fonte predominante | Apontamentos, ERP industrial, estoque e registros de processo | Escrituração contábil, documentos financeiros e critérios contábeis |
| Resposta ao desvio | Imediata, com ação sobre a operação | Analítica, com explicação do efeito no período |
O que a contabilidade consegue mostrar
O pacote contábil empresarial pode reunir Balanço Patrimonial, DRE, DFC, DMPL ou DLPA, DVA em determinados casos e notas explicativas. Esse conjunto permite analisar receitas, despesas, lucro, caixa e patrimônio dentro de uma estrutura comparável e formal.
Ele não foi desenhado para responder, sozinho, qual máquina gerou o retrabalho de uma ordem ou por que uma célula ficou parada durante parte do turno. Exigir esse nível de detalhe da contabilidade é transferir para o documento errado uma responsabilidade que pertence aos registros operacionais.
O que o chão de fábrica precisa entregar
A operação deve gerar fatos rastreáveis e consistentes. Se o apontamento de produção não corresponde à baixa de matéria-prima, o custo ficará distorcido. Se o refugo não é registrado na ordem correta, a contabilidade pode receber um consumo aparentemente normal e um estoque que não representa a realidade.
A integração não significa transformar o relatório operacional em demonstração legal. Significa garantir que as camadas conversem. A leitura de demonstrações de resultados para tomada de decisão ganha qualidade quando os valores financeiros podem ser investigados até a origem operacional.
Exemplos práticos de tomada de decisão com demonstrativos
Em uma rotina de PCP, o demonstrativo de perdas pode mudar uma decisão antes que o problema apareça no fechamento. Suponha que a produção total esteja próxima do plano, mas o custo de material tenha subido. A média mensal pode sugerir aumento de preço de compra. O detalhamento por ordem pode revelar outra causa.
O gestor filtra as perdas por produto, máquina, turno e motivo. Encontra concentração em uma etapa específica, com retrabalho associado a um lote de matéria-prima e a uma regulagem que foi alterada. A contabilidade só mostraria o custo maior. O demonstrativo operacional mostra a trilha para investigar.
A decisão pode ser conter o lote, revisar a regulagem, separar o material e acompanhar as próximas ordens. Sem essa abertura, a empresa poderia negociar um preço menor com o fornecedor, cortar horas da equipe ou aceitar a perda como uma variação normal. Todas essas respostas atacariam o sintoma errado.
Quando o custo da hora extra não fecha
Outro caso aparece quando a fábrica usa horas extras para proteger a entrega. O demonstrativo de produção mostra que o volume adicional foi obtido, mas o demonstrativo de custos evidencia que a operação consumiu mais horas-máquina, energia e mão de obra do que o previsto.
O cruzamento não significa que toda hora extra seja ruim. Ela pode ser necessária para atender um pedido prioritário. A pergunta correta é se o ganho de produção compensou o custo incremental e se a causa do atraso continua existindo.
Decisão madura: antes de cortar horas extras, descubra se elas corrigem uma restrição temporária ou escondem uma falha recorrente de planejamento, abastecimento, manutenção ou qualidade.
Estoque, compras e entrega
O demonstrativo de produção também precisa conversar com o estoque. Uma ordem pode aparecer como programada, mas não estar realmente liberada porque a matéria-prima está comprometida para outra produção, aguardando inspeção ou registrada com saldo incorreto.
Quando a baixa automática de matéria-prima acompanha o apontamento, o saldo tende a refletir melhor o consumo da ordem. A entrada do produto acabado, as quantidades comprometidas e o controle por lotes completam a visão necessária para compras e logística.
O resultado prático é uma decisão mais coordenada. O PCP ajusta a sequência, compras repõe o item correto, o estoque evita promessas baseadas em saldo fictício e a expedição trabalha com uma previsão mais confiável de atendimento. Indicadores como OTIF e giro de estoque deixam de ser avaliados apenas no fim do processo.
O mesmo raciocínio vale para uma fábrica moveleira, alimentícia, de embalagens, ferramentaria ou têxtil. O nome do desperdício muda, mas a disciplina permanece: registrar o evento na origem, relacioná-lo à ordem e transformar a causa em ação.
O vídeo a seguir pode complementar essa leitura com uma visão prática sobre análise e gestão de informações industriais.
A evolução digital e a Indústria 4.0
Quando a diretoria recebe uma média mensal de produção, perdas e custos, a origem do desvio costuma desaparecer. Uma parada pode ter ocorrido no turno da manhã, o refugo pode estar concentrado em uma ordem e o consumo extra pode afetar diretamente o resultado financeiro. O demonstrativo industrial precisa manter essa conexão entre o chão de fábrica e a contabilidade.
Por muito tempo, esses relatórios dependeram de planilhas preenchidas depois do turno. O método pode atender operações pequenas e disciplinadas, mas perde confiabilidade quando os dados chegam tarde, são digitados mais de uma vez ou seguem critérios diferentes entre produção, estoque e financeiro.
A digitalização do chão de fábrica muda a origem do relatório, como explicado no conteúdo sobre digitalização do chão de fábrica com tecnologias 4.0. Apontamentos, movimentações e ocorrências passam a ser registrados próximos do momento em que acontecem. O ganho está em preservar o vínculo entre o fato operacional, a perda identificada e seu efeito no custo.
O demonstrativo como camada de integração
Sistemas industriais podem conectar Plano Mestre de Produção, ordens, estoque, vendas, compras e finanças em um fluxo único. A integração reduz a reconciliação entre arquivos e facilita localizar a causa de um desvio. Assim, o custo financeiro deixa de aparecer como uma variação isolada e passa a ser relacionado a perdas, consumo, atraso ou capacidade utilizada.
A visualização em Kanban mostra o estado das ordens. Relatórios de perdas evidenciam o desperdício enquanto ainda há possibilidade de contenção. O MRP apoia o cálculo de necessidades e o planejamento de reposição, desde que saldos, consumos e cadastros estejam corretos.
A inteligência artificial pode apoiar previsão e segmentação de demanda, recomendação de produtos e planejamento de reposição. A decisão continua com o gestor. Uma previsão só orienta a fábrica quando a equipe conhece a qualidade dos dados e considera restrições de material, tecnologia e capacidade.
A digitalização industrial também aparece em iniciativas como o Demonstrador da Indústria 4.0 da ABIMAQ e do SENAI SP, apresentado em feiras para evidenciar integração de dados, inteligência artificial, interoperabilidade e eficiência, conforme o relato sobre Indústria 4.0 em movimento.
O que funciona e o que falha
Automatizar uma rotina inconsistente apenas acelera relatórios inconsistentes. Antes de escolher uma ferramenta, a fábrica deve definir produção aprovada, refugo, retrabalho, parada planejada, parada não planejada e ordem encerrada.
Também é necessário atribuir responsabilidade pelo dado. O operador registra a ocorrência, a liderança valida o apontamento, o PCP interpreta o impacto e a diretoria decide prioridade e recurso. Sem essa cadeia, o painel pode parecer moderno e ainda não sustentar decisões.
O Sensio é uma alternativa de gestão integrada, com ERP industrial que reúne produção, estoque, vendas e finanças. Entre os recursos estão Ordem de Produção em Kanban, Plano Mestre de Produção, Relatório de Perdas, controle por lotes e baixa automática de matéria-prima. A escolha deve considerar o processo real e a capacidade da equipe de manter registros confiáveis.
Como estruturar a rotina de análise na sua indústria
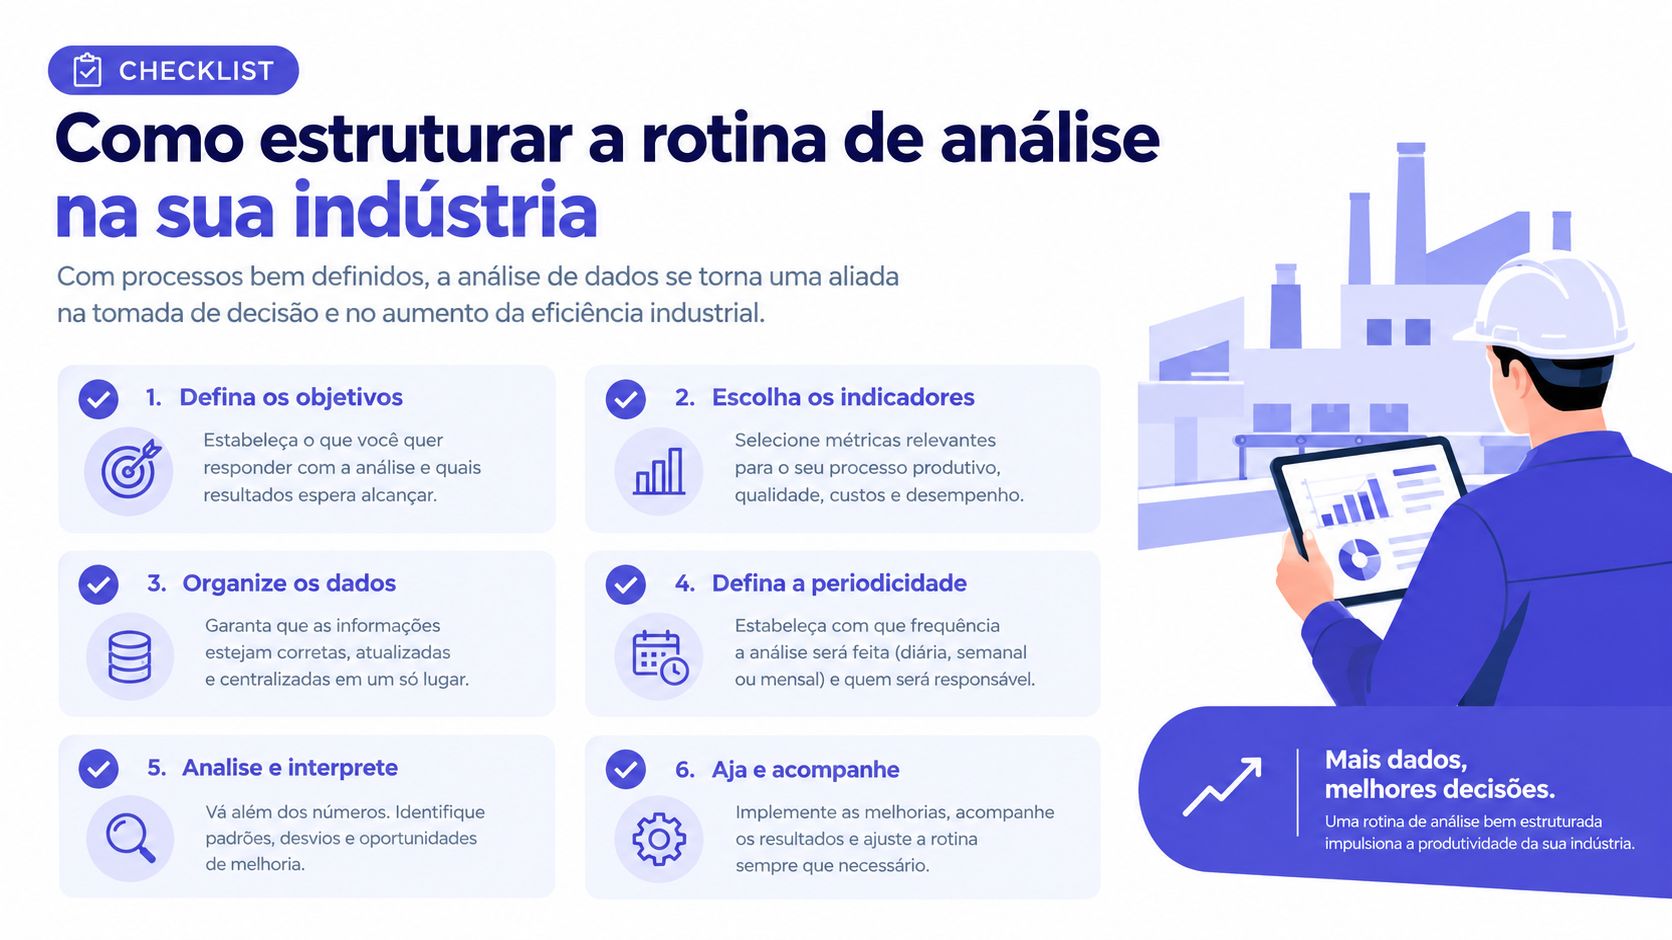
Um demonstrativo só cumpre sua função quando entra no calendário de gestão. A fábrica precisa definir qual relatório cada pessoa recebe, em que momento deve ser lido e qual ação acontece quando um indicador sai do limite aceitável.
Comece pelos usuários. O operador precisa de uma visão simples para registrar e corrigir. O supervisor precisa enxergar a ocorrência por recurso e turno. O PCP precisa relacionar capacidade, ordem, material e prazo. O diretor precisa acompanhar custo, risco de entrega, perdas relevantes e tendência de resultado.
Um desenho de rotina que gera resposta
Organize a leitura em camadas:
- No turno, registre os fatos: produção, parada, refugo, retrabalho, consumo e bloqueios precisam entrar na origem.
- Diariamente, trate exceções: a liderança deve discutir ordens atrasadas, perdas fora do padrão, falta de material e restrições que ameaçam a programação.
- Semanalmente, corrija o processo: PCP, produção, qualidade, compras e estoque devem avaliar causas recorrentes e responsáveis pelas ações.
- No fechamento, conecte operação e finanças: os custos precisam ser explicados por variações operacionais rastreáveis, não apenas por comentários genéricos.
- Periodicamente, revise o modelo: retire indicadores que ninguém usa, ajuste metas e confirme se cada relatório ainda apoia uma decisão real.
O teste do relatório útil
Faça três perguntas para cada demonstrativo atual. Quem lê? Que decisão toma? Em quanto tempo precisa agir? Se a equipe não consegue responder, o documento provavelmente está sendo produzido por hábito, não por necessidade gerencial.
O formato também precisa favorecer a leitura. Um cabeçalho deve indicar período, unidade, produto ou ordem. As variações precisam aparecer com clareza. Os detalhes devem permitir investigar sem obrigar o diretor a abrir vários arquivos ou pedir uma nova extração ao analista.
No setor público brasileiro, a estrutura das demonstrações contábeis mostra como diferentes peças podem trabalhar de forma integrada. O repositório de demonstrações contábeis do Ministério da Fazenda destaca que as notas explicativas são parte integrante das demonstrações e esclarecem informações que não ficaram evidentes nos quadros principais. Na indústria, a lógica é semelhante: o painel resume, mas o detalhe rastreável explica.
A ponte entre fábrica e contabilidade não nasce de uma reunião mensal. Ela nasce de registros consistentes, definições comuns e uma rotina em que cada desvio recebe análise e responsável. Quando o demonstrativo mostra causa e impacto, a direção consegue cortar desperdícios sem comprometer a capacidade e investir onde a operação realmente precisa.
Se sua fábrica ainda depende de planilhas desconectadas para acompanhar produção, perdas, estoque e custos, conheça o Sensio e veja como estruturar esses fluxos em um ERP industrial integrado. Solicite uma conversa para avaliar como transformar os dados do chão de fábrica em relatórios acionáveis para PCP, finanças e diretoria.


