Certificado fornecedores e CSLL: cálculo no lucro presumido
É véspera de fechamento do trimestre. O PCP precisa liberar um fornecedor novo de matéria-prima crítica, porque o estoque cobre só mais duas semanas de produção. No mesmo dia, o financeiro abre a apuração da CSLL e encontra um valor bem acima do que estava provisionado. Duas urgências, um único caixa.
Quem administra fábrica conhece essa cena. O certificado fornecedores e a guia da CSLL parecem morar em gavetas separadas, mas se cruzam: o regime tributário define quanto sai do caixa, o caixa define se a empresa mantém a regularidade fiscal, e a regularidade fiscal define se o certificado do fornecedor continua valendo na prática.
Alíquota e base de cálculo da CSLL por atividade
A CSLL no lucro presumido tem alíquota única de 9%. O que muda de uma empresa para outra, e muda bastante, é a base sobre a qual esses 9% incidem.
| Atividade | Base da CSLL | CSLL efetiva com alíquota de 9% |
|---|---|---|
| Comércio, indústria e transporte de cargas | 12% da receita bruta | 1,08% da receita bruta |
| Serviços em geral | 32% da receita bruta | 2,88% da receita bruta |
| Demais atividades (ex.: transporte de passageiros, serviços hospitalares) | percentual próprio definido no art. 20 da Lei 9.249/1995 | depende do percentual da atividade, conferido antes do cálculo |
Comércio, indústria e transporte de cargas partem de 12% da receita bruta. Uma indústria de embalagens que fatura R$ 1 milhão no trimestre apura base de R$ 120 mil e CSLL de R$ 10.800, o equivalente a 1,08% do faturamento.
Serviços em geral partem de 32%. A mesma receita de R$ 1 milhão gera base de R$ 320 mil e CSLL de R$ 28.800, ou 2,88%. Para o mesmo faturamento, a CSLL de um prestador de serviço fica cerca de 2,7 vezes maior que a de um comerciante.
Perceba o tamanho do efeito no caixa. Duas empresas do mesmo porte, com o mesmo faturamento, podem recolher valores completamente diferentes só porque uma vende produto e a outra vende serviço.
A base do IRPJ não é a mesma da CSLL
Esse é o primeiro ponto onde a maioria escorrega. A base do IRPJ no lucro presumido é de 8% para comércio, indústria e transporte de cargas e de 32% para serviços em geral. Em serviços, os dois tributos usam o mesmo percentual. No comércio, não: quem repete 12% no IRPJ por hábito recolhe a menos, e quem usa 8% na CSLL recolhe menos ainda.
Atividades fora desses dois grupos, como transporte de passageiros e serviços hospitalares, têm percentuais próprios fixados no art. 20 da Lei 9.249/1995. Antes de aplicar qualquer número, confira o CNAE principal e a descrição da atividade no cadastro da empresa. Mudou o objeto social, mudou a presunção.
Como confirmar o regime. A opção pelo lucro presumido é feita no início do ano-calendário e vale para o ano inteiro, sem troca no meio do caminho. O regime alcança empresas com receita anual de até R$ 78 milhões. Se a sua fábrica está acima disso ou tem filial no exterior, a conversa já é outra.
Por que o lucro presumido muda a conta da CSLL
No lucro presumido, a CSLL pode ser devida mesmo quando a empresa fecha o trimestre no prejuízo. A explicação está na base: em vez de partir do lucro contábil depois das despesas, o cálculo aplica um percentual presumido à receita bruta.
É como uma tarifa cobrada por cada veículo que passa, sem considerar quanto ele gastou na viagem. No regime, a receita é o veículo e a presunção determina a parcela considerada para o cálculo. Se a margem real ficou abaixo do esperado, a base presumida não diminui por isso.
No lucro real, a CSLL parte do lucro ajustado. A compensação de prejuízo fiscal é limitada. Essa diferença pode pesar na escolha do regime, sobretudo quando a empresa tem margens apertadas. O guia sobre como funciona o regime tributário ajuda a comparar as regras antes de avaliar qual se aplica à empresa.
No lucro presumido, algumas receitas entram integralmente na base, sem aplicação do percentual de presunção:
- Receitas financeiras: rendimentos de aplicações e juros recebidos.
- Ganhos de capital: como o valor obtido na venda de uma máquina.
- Outras receitas não operacionais: valores que não vêm da venda de produtos ou da prestação de serviços.
A simplicidade do regime tem um custo: a CSLL pode incidir sobre a receita presumida mesmo quando o lucro contábil não cobre as despesas do período.
Como calcular a CSLL passo a passo
A ordem dos passos importa mais do que a matemática. Quem soma tudo primeiro e separa depois perde a trilha de conferência.
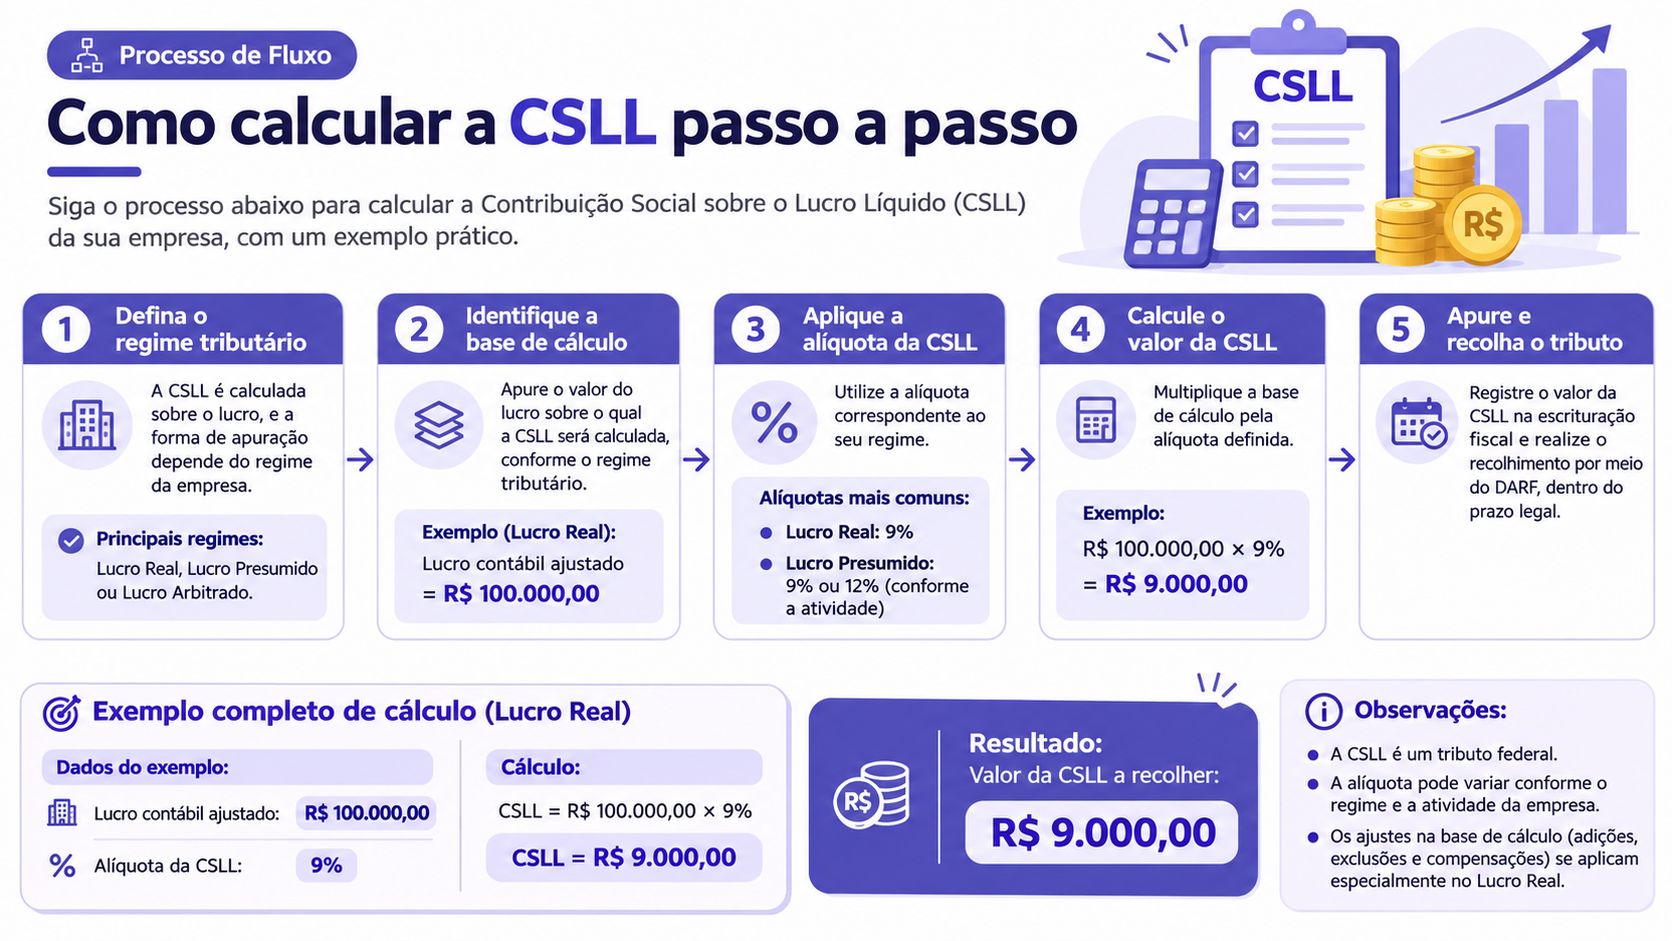
- Some a receita bruta separando venda de serviço. Cada grupo tem percentual próprio. O erro comum é puxar o total do relatório de vendas e tratar tudo como um bloco único, o que só funciona por acidente.
- Identifique o percentual de cada grupo pela atividade. Venda de mercadoria trabalha com 12%; prestação de serviço em geral, com 32%. O percentual segue o CNAE e a natureza da operação, não o nome do cliente na nota.
- Multiplique cada receita pelo seu percentual. Você chega a bases parciais. Manter separado permite conferir linha por linha quando o valor final parecer estranho.
- Some as bases parciais e acrescente as receitas financeiras, os ganhos de capital e as demais receitas não operacionais por 100%. Essas receitas não têm presunção: entram cheias. É o passo esquecido com mais frequência.
- Aplique 9% sobre a base total. Chega-se à CSLL bruta do período, antes de qualquer dedução.
- Subtraia as retenções de CSLL feitas por clientes pessoa jurídica no período. Só quando houver comprovante de retenção em mãos. Sem o documento, o valor não é dedutível e a empresa paga duas vezes pela mesma receita.
- Registre o valor apurado e emita o DARF. O vencimento segue o calendário do regime, no último dia útil do mês seguinte ao fechamento do trimestre.
Feche sempre com a conferência do total. A soma das bases parciais mais as receitas integrais precisa bater, ao centavo, com o relatório de receitas do período. Se a diferença aparecer, o problema está quase sempre em uma nota de serviço classificada como venda de mercadoria ou em uma receita financeira lançada em conta de faturamento.
Exemplos práticos de cálculo da CSLL
Nada substitui ver os números lado a lado.
| Receita bruta no período | Atividade | Base de cálculo da CSLL | CSLL devida |
|---|---|---|---|
| R$ 100.000 | Comércio | R$ 12.000 | R$ 1.080 |
| R$ 100.000 | Serviços em geral | R$ 32.000 | R$ 2.880 |
| R$ 250.000 | Comércio | R$ 30.000 | R$ 2.700 |
| R$ 60.000 em venda e R$ 40.000 em serviço | Mista | R$ 20.000 | R$ 1.800 |
Três leituras rápidas da tabela. Com R$ 100 mil de faturamento, o comércio recolhe R$ 1.080. O prestador de serviço, com o mesmo faturamento, recolhe R$ 2.880. E um comerciante que fatura R$ 250 mil paga menos CSLL que o prestador de serviço que fatura R$ 100 mil. Receita maior não significa tributo maior.
O caso misto é onde a conta fica interessante. Uma empresa que vende R$ 60 mil em mercadoria e presta R$ 40 mil em serviço apura R$ 7.200 de base na venda e R$ 12.800 no serviço, somando R$ 20 mil de base e R$ 1.800 de CSLL.
Agora acrescente R$ 5 mil de receita financeira no mesmo mês. Como essa receita entra integralmente, a base sobe para R$ 25 mil e a CSLL para R$ 2.250. Foram R$ 450 a mais de tributo por causa de um rendimento de aplicação, valor que muita empresa deixa fora do cálculo e depois encontra na malha fina.
E o ponto que amarra tudo: se essa mesma empresa do caso misto fechar o mês com prejuízo contábil, ela ainda deve os R$ 1.800. A base é a receita, não o resultado.
Prazos de recolhimento trimestral e mensal
O regime trimestral é o padrão. A apuração fecha a cada três meses e o pagamento cai no mês seguinte.
| Trimestre | Período de apuração | Vencimento do recolhimento |
|---|---|---|
| 1º trimestre | janeiro a março | último dia útil de abril |
| 2º trimestre | abril a junho | último dia útil de julho |
| 3º trimestre | julho a setembro | último dia útil de outubro |
| 4º trimestre | outubro a dezembro | último dia útil de janeiro do ano seguinte |
O recolhimento mensal é uma opção, não uma obrigação. Quem escolhe por ele apura e paga sobre a receita de cada mês, antecipando o caixa em vez de concentrar o desembolso no fim do trimestre. A escolha é feita no início do ano-calendário e vale para o ano todo.
Repare na contagem do prazo: último dia útil do mês seguinte ao encerramento do trimestre. Por isso o quarto trimestre, encerrado em dezembro, é pago em janeiro, no meio da temporada de férias e de fechamento contábil, justamente quando a equipe está menor.
Regra prática: se o vencimento cair em sábado, domingo ou feriado, o recolhimento é feito no último dia útil anterior. Programe o pagamento com dois dias de folga.
Atraso gera multa e juros de mora pela Selic, calculados sobre o valor não recolhido. Antes de programar o pagamento do ano, confirme o calendário vigente, porque feriados locais e antecipações alteram a data efetiva.
Erros comuns e conferência da CSLL no ERP antes do vencimento
Seis falhas explicam a maior parte das diferenças entre a CSLL provisionada e a efetivamente devida. Cada uma tem um controle simples.
- Aplicar 12% sobre receita de serviço. O percentual correto é 32%, e a diferença subestima a CSLL e vira autuação. O controle é um relatório de receitas por tipo, com a atividade conferida por CNAE.
- Somar tudo no mesmo percentual. Sem separar venda de serviço já na origem, a base erra por definição. O controle é classificar a natureza da operação no momento do faturamento, não no fechamento.
- Esquecer as receitas financeiras. Elas entram por 100% e ficam fora quando o relatório mostra apenas faturamento. O controle é uma conta própria de receitas financeiras, visível no mesmo relatório da apuração.
- Usar a base do IRPJ por hábito. Em comércio, isso troca 8% por 12% e subestima a CSLL. Em serviços a base é 32% nos dois tributos, então o erro se concentra no comércio e na indústria.
- Não compensar as retenções de clientes pessoa jurídica. A empresa paga duas vezes pela mesma receita. O controle é checar os comprovantes de retenção do período antes de gerar a guia.
- Tratar a CSLL como despesa operacional. Isso distorce a margem no DRE, que deve apresentá-la como tributo sobre o resultado. O controle é a conta contábil correta desde o lançamento.
A CSLL não é custo de produção. Colocá-la na linha de custo faz o produto parecer menos rentável do que é e esconde o efeito real do regime tributário sobre o preço.
O que configurar no ERP
A configuração certa elimina a planilha paralela, que é onde os erros acima nascem.
- Conta de CSLL a recolher: passivo, com o valor provisionado no fechamento e baixa no pagamento do DARF.
- Conta de despesa tributária sobre o resultado: separada das contas de custo e de despesa operacional.
- Centro de custo ou filial: obrigatório quando há mais de um CNPJ, porque cada um apura a sua base.
- Provisão do período: calculada sobre a receita fechada, separada por venda e serviço, alimentada pelo próprio faturamento e não por digitação.
Conciliação e checklist antes do vencimento
A conciliação fecha o ciclo: compare o DARF pago com o valor provisionado no mês e investigue qualquer diferença acima do arredondamento. O relatório mensal da base por atividade é o documento que sustenta a apuração em auditoria interna e em fiscalização.
Antes de cada vencimento, confira cinco itens: receita do período fechada, percentual conferido por atividade, receitas financeiras incluídas, retenções lançadas com comprovante e DARF comparado ao provisionado. Uma rotina fiscal enxuta, como a descrita nas sete dicas para uma gestão fiscal eficiente, reduz o retrabalho de fechamento a uma revisão de minutos.
Certificado de fornecedor e regularidade fiscal
A compra já está fechada, o lote está separado e, na véspera da entrega, o comprador pede a regularidade fiscal. A CSLL do trimestre anterior ficou em aberto. A certidão federal sai positiva, o cadastro trava e o fornecedor some da lista com estoque pronto e processo certificado. O que interrompeu a compra foi a guia, não a fábrica.
Certificado de fornecedor não é um documento só. Cadastro, certidão e ISO têm validade e alcance próprios. Confundir os três é o que faz um fornecedor aprovado desaparecer na hora do pedido.
O cadastro no SICAF vale por um ano e pode exibir o fornecedor como aprovado mesmo com certidão vencida, conforme o cadastro de fornecedores da administração pública federal. As certidões negativas federais seguem outra regra: dependem de tributos em dia. CSLL em atraso gera certidão positiva e trava o cadastro e a participação em licitação. A mesma receita pode gerar CSLL bem diferente conforme a atividade, e a empresa paga a contribuição mesmo com prejuízo contábil. Se a guia não entrou, a certidão não sai limpa.
A certificação ISO 9001, emitida por organismo credenciado, comprova processos controlados e rastreabilidade. Confirme a validade na base do certificador, porque as contagens oficiais divergem. Um estudo sobre a ISO 9001 no Brasil registrou 18.201 certificados brasileiros pela ISO Survey ao fim de 2014, contra 22.128 no ano anterior, e apenas 11.459 registrados pelo Inmetro no mesmo ano, cerca de 37,0% menos.
O Inmetro mantém uma base histórica de empresas certificadas organizada por códigos NACE e normas aplicáveis, útil para checar presença de certificação no seu setor. Editais federais recentes, como o edital de credenciamento de 2025, mostram que a conformidade muda: cadastro no SICAF e comprovação de qualificação econômico-financeira são revalidados a cada proposta.
Monte a lista por documento, com data de vencimento e responsável pela revalidação. O guia completo para análise e avaliação de fornecedores na indústria ajuda a definir critérios por categoria de compra. O calendário de revalidação do fornecedor cruza com o de recolhimento da CSLL, porque a guia em atraso derruba a certidão e, com ela, o cadastro. Quem acompanha os dois calendários evita ruptura de matéria-prima por um motivo que nunca foi técnico.
O Sensio integra produção, estoque, vendas e finanças em um único sistema, e o cliente pode validar a experiência na base de teste antes de contratar. Se a equipe ainda controla certificado de fornecedor em pasta compartilhada, vale conhecer o Sensio e manter o calendário fiscal e o de revalidação de fornecedores no mesmo lugar.