CFOP remessa para conserto: como emitir sem erros
Aprenda a emitir a nota fiscal de CFOP remessa para conserto corretamente em 2026. Evite erros e cumpra a legislação fiscal com nosso guia completo.
Sua máquina crítica parou. O fornecedor consegue receber o equipamento hoje. A transportadora só sai com a NF-e correta. Enquanto a manutenção não começa, o PCP já precisa decidir se reprograma a produção, se usa um equipamento reserva ou se antecipa outra ordem.
É nesse ponto que muita fábrica trata o CFOP de remessa para conserto como detalhe fiscal. Na prática, não é. Quando a nota sai errada, o problema não fica no escritório. Ele chega ao estoque, trava o retorno do bem no ERP, confunde a disponibilidade de ativos e distorce o planeamento da fábrica.
Quem vive operação industrial sabe como isso acontece. O equipamento sai para conserto, mas o sistema continua com apontamentos incompletos. A manutenção terceirizada devolve o bem, só que a entrada não fecha com a remessa original. Resultado: fiscal, almoxarifado, PCP e financeiro passam a trabalhar com versões diferentes da mesma realidade.
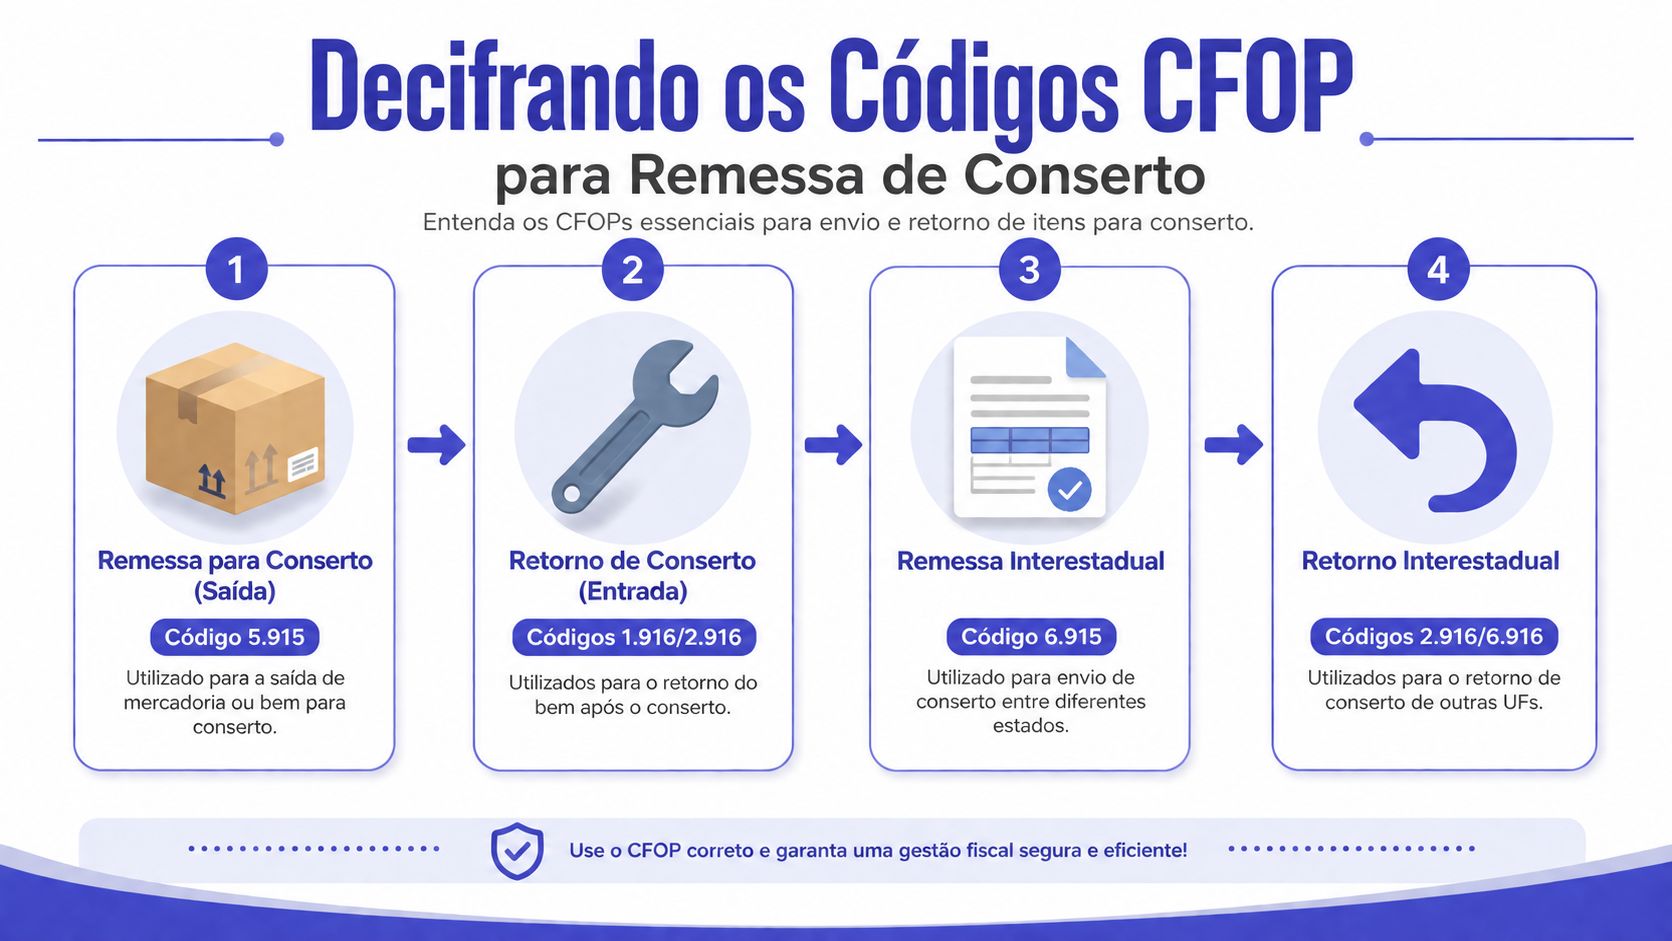
Decifrando os Códigos CFOP para Envio e Retorno de Conserto
Às 7h da manhã, a manutenção confirma que uma máquina crítica voltou do conserto. O PCP já conta com esse ativo para cumprir a programação do dia. Se a nota de retorno entrou com CFOP incompatível com a remessa, o equipamento pode até estar no chão de fábrica, mas no ERP ele continua fora, em trânsito ou pendente de regularização. A consequência aparece rápido: saldo incorreto, apontamento travado e custo do processo mal classificado.
A lógica da ida
Na saída para conserto, o enquadramento fiscal precisa refletir uma remessa temporária, sem transferência de propriedade. Na prática, isso significa usar:
- CFOP 5.915 na operação dentro do estado
- CFOP 6.915 na operação para outro estado
A regra parece simples, mas o efeito dela no processo industrial é maior do que muita empresa admite. Com o CFOP correto, o ERP consegue tratar a baixa como saída temporária, manter o vínculo do bem com a empresa e sinalizar a indisponibilidade do ativo para manutenção, produção e controlo patrimonial.
Se esse lançamento sai como venda, transferência ou remessa genérica, o problema não fica restrito ao fiscal. O estoque perde rastreabilidade, o PCP pode assumir capacidade que ainda não voltou, e a equipa de custos passa a reconciliar uma movimentação que não representa consumo nem alienação.
A lógica da volta
No retorno, o ponto mais importante é respeitar o tipo de documento e o papel de cada emitente. O erro recorrente é tratar todos os cenários como se usassem o mesmo CFOP, independentemente de quem está devolvendo o bem e de como o ERP foi parametrizado.
Na entrada do bem que retorna do conserto para o estabelecimento de origem, é comum trabalhar com CFOP 1.916 nas operações internas e CFOP 2.916 nas interestaduais, quando a empresa está registrando o retorno em sua escrituração de entrada. Já na nota emitida pelo prestador para devolver o bem ao cliente de origem, a operação costuma aparecer como CFOP 5.916 ou 6.916, conforme o estado de destino.
Esse detalhe operacional muda tudo. Um código pode estar correto para o fornecedor que está remetendo o bem de volta e errado para a sua entrada. No ERP, essa diferença precisa estar amarrada ao tipo de movimento. Quem configura esse fluxo na emissão e na entrada costuma evitar retrabalho fiscal e bloqueio de stock. Se precisar rever essa parametrização, vale consultar o material de apoio sobre como configurar a emissão de NF-e no sistema.
Quadro rápido para consulta operacional
| Momento da operação | Dentro do estado | Outro estado |
|---|---|---|
| Saída para conserto | 5.915 | 6.915 |
| Entrada de retorno do bem no estabelecimento de origem | 1.916 | 2.916 |
| Nota do prestador devolvendo o bem ao cliente | 5.916 | 6.916 |
Esse quadro funciona bem como referência de operação, mas não substitui regra de sistema. O gestor de produção precisa garantir que fiscal, almoxarifado, manutenção e PCP estejam a falar da mesma movimentação. Sem isso, o ativo volta fisicamente, mas continua indisponível no planeamento ou pendente na conciliação.
O padrão que dá resultado é simples. Definir quem emite a remessa, quem recebe e confere, qual CFOP o ERP sugere em cada cenário e qual evento fecha a pendência operacional do bem. Isso reduz erro de lançamento, evita ativo “perdido” no sistema e devolve previsibilidade ao chão de fábrica.
Guia Prático para Emitir a NF-e de Remessa Passo a Passo
Conhecer o código certo não basta. O que segura a operação é o preenchimento coerente da NF-e. Quando esse documento sai com natureza incorreta, impostos destacados ou informação adicional incompleta, o prestador recebe o bem, mas o seu processo interno já nasce com risco.
Logo no cadastro e na parametrização, vale rever como o sistema está preparado para emissão. Se a sua equipa precisa de apoio técnico nessa configuração, um bom ponto de apoio é o material sobre como configurar para emitir NF-e.
Os campos que não podem sair errados
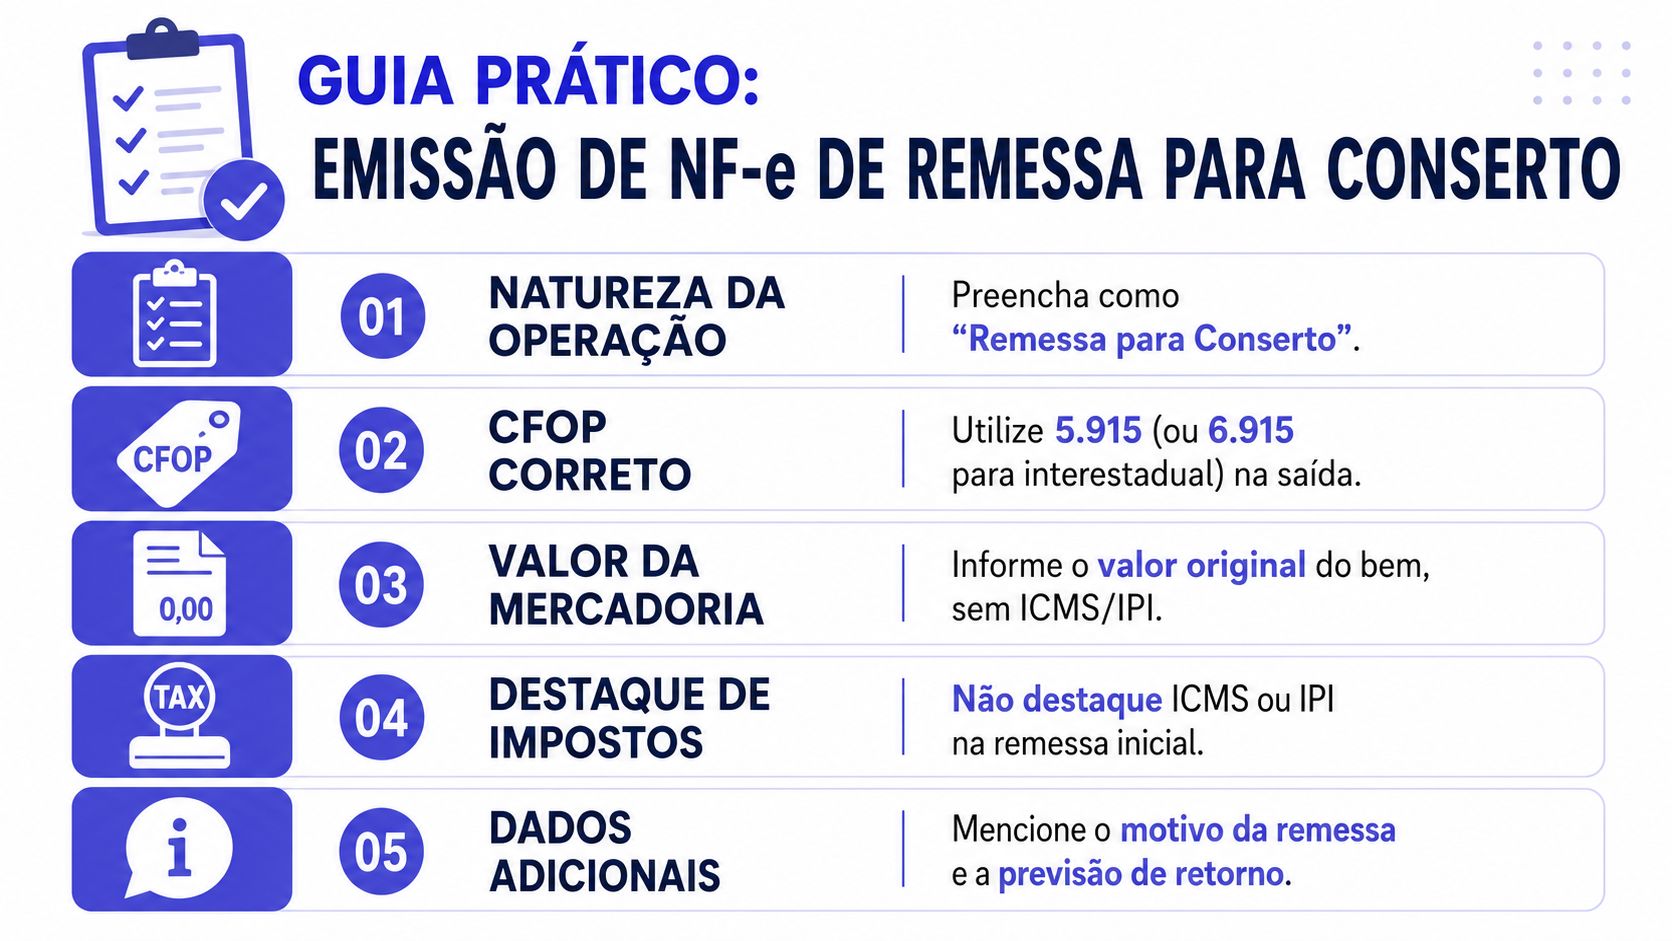
Na emissão da remessa, eu recomendo tratar a nota como um checklist operacional. Os campos críticos são poucos, mas cada um deles sustenta uma parte do processo.
-
Natureza da operação
Use uma descrição clara, como “Remessa para conserto”. Isso evita que a nota seja confundida com venda, transferência ou simples remessa sem enquadramento adequado. -
CFOP correto
Aplique 5.915 para operação intraestadual e 6.915 para interestadual. Essa é a base da classificação fiscal da saída temporária. -
Tributação sem destaque indevido
A metodologia técnica aplicável orienta que a nota seja emitida com ICMS e IPI não destacados, e a suspensão do ICMS nessa operação é válida por 180 dias, com possibilidade de prorrogação, conforme resposta consultiva da legislação paulista sobre remessa para conserto. -
Informações Adicionais
Esse campo costuma ser subestimado. A mesma orientação exige a descrição: “Material que enviamos para conserto, conforme NF de venda Nº___ e número de série:___”. Na prática, isso ajuda a vincular o bem à sua origem e reduz discussão na conferência documental. -
Referência ao bem certo
Série, identificação interna, NCM e vínculo com o documento original precisam estar consistentes. Quando a empresa usa património, ativo imobilizado ou ferramenta crítica sem descrição adequada, o retorno depois vira adivinhação.
Ponto de atenção: quem valida a nota não deve olhar só para a SEFAZ. Precisa olhar se a descrição permite que almoxarifado, manutenção e PCP reconheçam exatamente qual bem saiu.
Mais abaixo há um vídeo útil para visualizar a lógica geral da emissão e do processo documental:
Checklist operacional antes de autorizar a nota
Antes de clicar em “emitir”, faça esta verificação rápida:
- Identificação do ativo: o número de série ou identificação interna bate com o equipamento físico?
- Destino correto: o CNPJ do prestador e a UF estão corretos?
- CFOP coerente com a operação: a nota está como remessa temporária, e não como venda?
- Impostos: não houve destaque indevido de ICMS e IPI?
- Texto adicional: a observação obrigatória foi preenchida?
- Prazo controlado: alguém ficou responsável por acompanhar o retorno dentro da janela fiscal?
O que não funciona é deixar esse processo fragmentado. Fiscal emite, manutenção despacha, PCP descobre depois e o estoque só regulariza quando o bem já está de volta. Quando a operação define um fluxo único, a NF-e deixa de ser mera obrigação legal e passa a ser parte do controlo fabril.
O Processo de Retorno e a Cobrança do Serviço
O retorno é onde muitas empresas se atrapalham porque tentam resolver tudo com um único documento. Só que o conserto normalmente envolve, no mínimo, dois factos diferentes: a devolução do bem do cliente e a cobrança do serviço executado, com eventual aplicação de peças.
O documento que fecha a remessa
A devolução do bem deve ser acobertada por CFOP 5.916 nas operações intraestaduais ou 6.916 nas interestaduais, com menção obrigatória à NF de origem da remessa, conforme o procedimento descrito no material da Electron sobre remessa para conserto e devolução.
Esse ponto é decisivo para o ERP. É essa referência que permite fechar a pendência aberta na saída. Sem ela, a fábrica até recebe fisicamente o equipamento, mas o sistema continua a tratar o ativo como se estivesse fora.
Na prática, eu vejo três conferências indispensáveis no recebimento:
| Conferência | O que validar |
|---|---|
| Documento de retorno | Se a NF menciona a remessa original |
| Identificação do bem | Se série, descrição ou referência batem com o equipamento enviado |
| Baixa da pendência | Se o ERP encerra o status de bem em conserto |
Receber o equipamento sem escriturar corretamente o retorno é o equivalente operacional de guardar uma máquina no pátio sem avisar o PCP que ela voltou.
Serviço e peças não são a mesma coisa
O prestador de serviço também precisa tratar corretamente o que foi aplicado no conserto. O procedimento citado orienta a emissão simultânea de uma nota fiscal de retorno simbólico das peças novas integradas ao bem retornado, para evitar passivo tributário relacionado à venda de materiais.
Isso importa porque a sua fábrica precisa separar mentalmente três camadas:
-
O bem principal volta para casa
Esse movimento fecha a remessa temporária. -
O serviço foi prestado
A cobrança do trabalho executado precisa ser documentada conforme a natureza do serviço. -
Peças foram aplicadas
Se houver componentes incorporados ao conserto, eles precisam aparecer documentalmente da forma correta.
Quando peças de reposição são enviadas separadamente, a orientação é que existam notas fiscais específicas para esses componentes, com referência exclusiva a eles. Essa separação reduz ambiguidade. No dia a dia, isso evita discussões entre fiscal, compras e manutenção sobre o que é custo de serviço, o que é material aplicado e o que efetivamente retornou no ativo.
O impacto no custo e no planeamento
Quando a fábrica recebe apenas uma cobrança genérica e não fecha o retorno documental do bem, surgem dois problemas. O primeiro é fiscal. O segundo é gerencial.
O gerencial é mais silencioso. O custo do conserto entra, mas o ativo continua indisponível no sistema. O PCP posterga ordens por falta de máquina. A manutenção diz que o equipamento já voltou. O financeiro reconhece a despesa. E o estoque não tem um evento formal que normalize a situação.
Quem fecha bem essa etapa não está apenas “em dia com o Fisco”. Está a proteger a coerência entre manutenção terceirizada, custo industrial e disponibilidade real dos recursos produtivos.
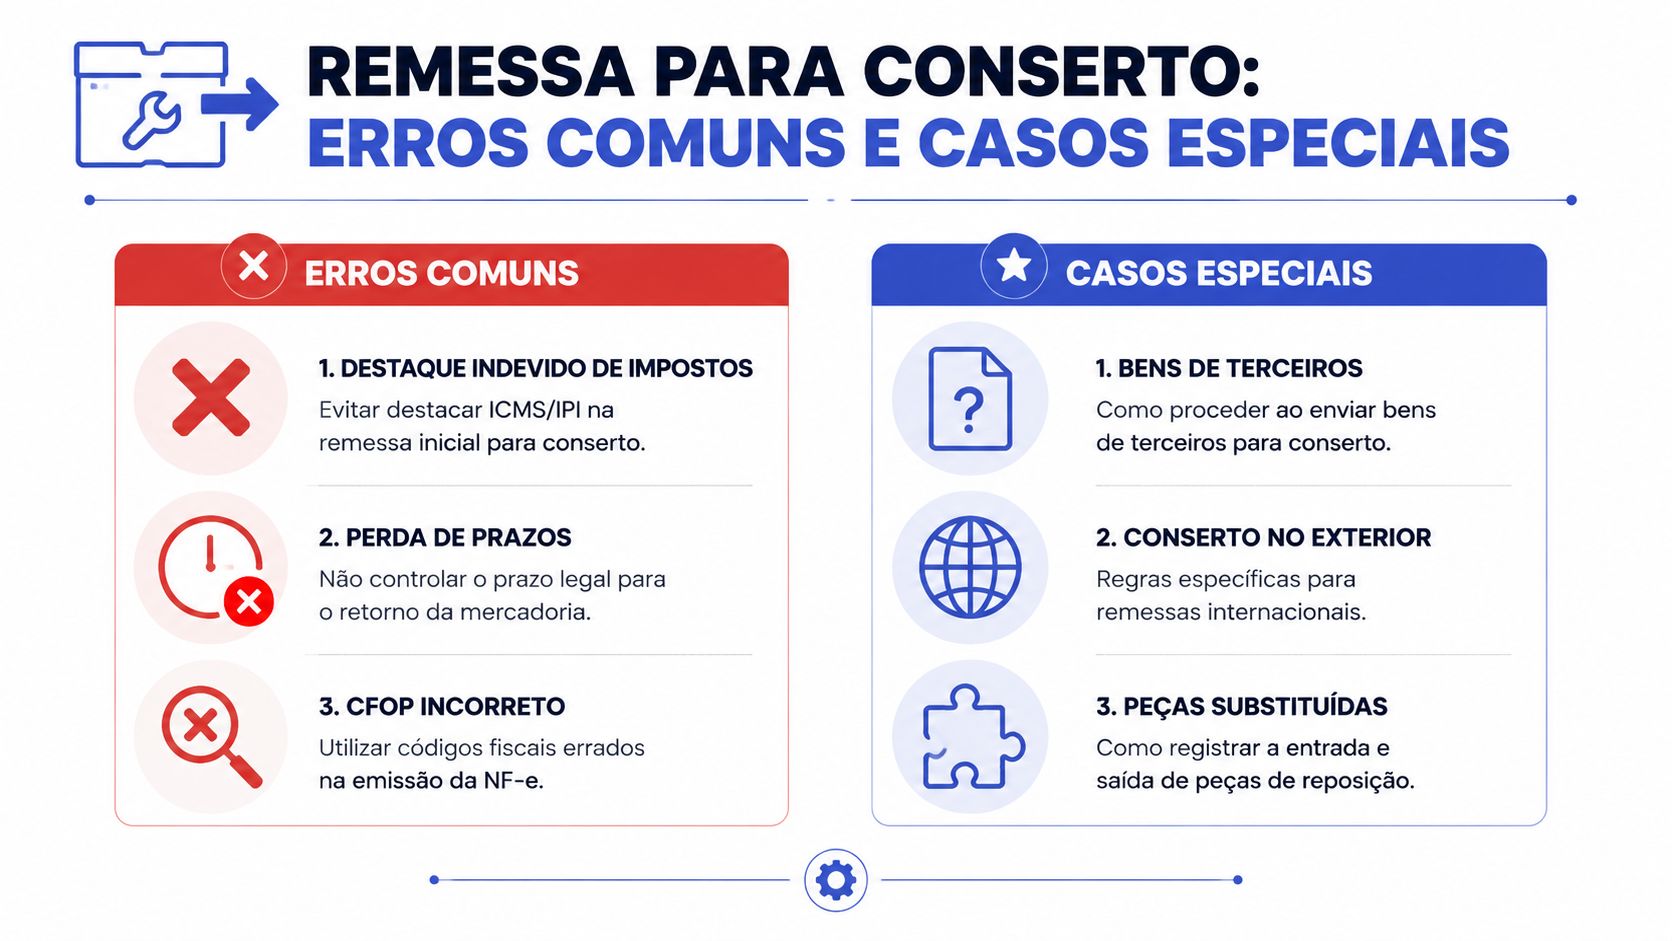
Erros Comuns e Casos Especiais que Você Precisa Conhecer
Os maiores problemas não acontecem em operações complexas. Acontecem nas rotinas tratadas como automáticas. É aí que a empresa destaca imposto quando não devia, esquece de encerrar o retorno ou deixa vencer o prazo da suspensão sem qualquer controlo.
Os deslizes que mais bagunçam a operação
Há três erros que, no chão de fábrica, costumam gerar o maior rasto de confusão:
-
Imposto destacado na remessa inicial
A operação de envio para conserto não deve nascer como se fosse circulação tributada de venda. Quando isso acontece, a empresa cria custo e complexidade desnecessários. -
CFOP de retorno tratado como detalhe
Muita equipa confere a saída e relaxa na volta. O resultado é pendência no ERP e dificuldade para reentrada correta do bem. -
XML perdido no caminho
Se o prestador, o fiscal e o recebimento trabalham sem rastreabilidade documental, o fecho da operação vira manual. Em ambientes com volume, isso é convite ao erro. Quando esse problema se mistura a falhas técnicas de transmissão, vale revisar boas práticas para corrigir falha no schema XML do lote de NF-e.
Quando a fábrica manda peças para o prestador
Esse é um caso pouco explicado nos guias genéricos. Às vezes, a empresa não manda só o bem principal. Manda também peças próprias para serem aplicadas no conserto de outro bem.
Nessa situação, a documentação consultiva da SEFAZ de Mato Grosso admite o uso do CFOP 6.949 para essas peças, desde que a NF-e deixe claro que não há transferência de propriedade e sem incidência de ICMS DIFAL, conforme resposta da SEFAZ MT sobre remessa de peças para aplicação no conserto.
Isso tem reflexo direto no estoque. Se a fábrica baixa essas peças como venda ou consumo errado, perde visibilidade do custo real da manutenção e pode gerar questionamento fiscal sobre a natureza da saída.
Casos especiais pedem descrição documental precisa. Quando a legislação não traz um CFOP “perfeito”, o texto da NF-e passa a ter peso ainda maior.
Prazo vencendo não é detalhe administrativo
Outro erro recorrente é tratar o prazo de permanência do bem fora da fábrica como assunto apenas do fiscal. A suspensão do ICMS sobre a remessa para conserto vale por 180 dias e, em Minas Gerais, pode ser prorrogada até duas vezes por igual período, totalizando 540 dias, a critério da Delegacia Fiscal, conforme a Consulta nº 84/2025 de MG publicada pela Normas Brasil.
O problema operacional aparece antes da autuação. Se ninguém controla prazo, a fábrica perde a noção de quais bens estão temporariamente fora, quais já deveriam ter voltado e quais exigem ação formal de prorrogação.
Quando o equipamento é crítico para a capacidade, isso distorce planeamento, manutenção e prioridade de investimento. Não é burocracia. É controlo de ativo produtivo.
Automatizando o Fluxo de Remessa no seu ERP Industrial
Na prática, o problema aparece no dia em que o PCP promete usar um equipamento, o estoque o considera fora, a manutenção diz que ele já voltou e o fiscal ainda não fechou o retorno da remessa. Se cada etapa fica em um controle separado, o ERP perde credibilidade justamente no ponto em que a fábrica mais precisa dele.
Automatizar esse fluxo não significa só emitir a NF-e mais rápido. Significa registrar a saída do bem com um status operacional correto, manter o vínculo entre a nota de remessa e a nota de retorno, cobrar a pendência no prazo certo e devolver o ativo ao planejamento sem retrabalho manual. Em indústria, esse encadeamento faz diferença no chão de fábrica.
Um fluxo bem configurado no ERP precisa cobrir quatro pontos:
-
Alteração automática do status do bem na saída
O item deixa de aparecer como disponível para produção e passa a constar como “em conserto”, “em manutenção externa” ou classificação equivalente. -
Rastreabilidade entre ida, retorno e serviço
A equipe fiscal localiza a origem da remessa. O almoxarifado confere o retorno certo. A manutenção enxerga o histórico do ativo. -
Controle de prazo e pendência
O sistema deve avisar que existe bem fora da planta sem retorno lançado, para evitar ativo “sumido” no cadastro e atraso na cobrança interna do prestador. -
Reflexo único em fiscal, estoque, manutenção e PCP
Um único evento documental precisa atualizar disponibilidade, posição de estoque e programação de produção.
O ganho operacional aparece rápido. Quando o retorno não é lançado com vínculo à remessa original, o ERP continua tratando o bem como ausente. O PCP pode reprogramar ordens com premissa errada, a manutenção perde rastreabilidade do ciclo e o estoque fica com uma posição que não bate com a fábrica real.
Também existe um efeito de custo que costuma passar despercebido. Se o bem retorna, mas o sistema não encerra corretamente a remessa e não associa o documento de serviço ao ativo, a empresa perde histórico para avaliar recorrência de falhas, tempo médio fora de operação e custo acumulado de manutenção externa. Sem esse histórico, fica mais difícil decidir entre consertar de novo, trocar o equipamento ou rever fornecedor.
Por isso, a automação precisa começar no desenho do processo, não só na parametrização fiscal. A fábrica deve definir quem libera a saída, quem confirma o embarque físico, quem acompanha o prazo, quem lança o retorno e em que momento o ativo volta a ficar disponível para o PCP. Um ERP com módulo PCP integrado ajuda justamente nesse ponto, porque conecta emissão fiscal, status do recurso produtivo e replanejamento da produção na mesma rotina.
Se a sua operação ainda depende de e-mail, planilha paralela e conferência no fim do mês, o risco não é apenas fiscal. É perder controle sobre ativo, agenda de produção e custo de manutenção ao mesmo tempo.
Se a sua fábrica precisa controlar remessas para conserto sem perder rastreabilidade fiscal, precisão de estoque e visibilidade para o PCP, vale conhecer a Sensio. O sistema foi desenhado para a rotina industrial e ajuda a integrar produção, estoque, fiscal e planeamento num fluxo mais confiável e menos dependente de controles paralelos.


