
Uma venda interestadual pode parecer encerrada quando a NF-e é autorizada, a carga segue para o cliente e o pedido sai do estoque. O problema costuma aparecer no fechamento mensal: o financeiro identifica que o recolhimento para o estado de destino não foi feito, o ERP calculou uma regra antiga ou a guia não foi conciliada com a nota.
Esse cenário é comum em fábricas que cresceram vendendo para outras UFs. O diferencial de alíquota não afeta apenas o analista fiscal. Ele interfere no caixa, na margem, no preço, no estoque por lote, na escrituração e na previsibilidade das operações. Quando a regra é discutida judicialmente, a dificuldade aumenta, porque uma apuração aparentemente encerrada pode voltar ao radar como risco retroativo.
Ao final, você terá uma visão prática sobre o conceito, a origem legal, a identificação das operações, a conta, o recolhimento, os reflexos contábeis e a fiscalização eletrônica. Também encontrará um roteiro para conectar pedidos interestaduais, NF-e, guias, EFD ICMS/IPI e fechamento financeiro dentro do ERP.
Sumário
- Exemplo com alíquota interestadual de 12%
- Exemplo com alíquota interestadual de 4%
- O fundo de combate à pobreza
O cenário que toda fábrica vive ao vender para fora do estado
O vendedor fecha um pedido para outro estado. A equipe comercial confirma o preço, o PCP reserva o lote, o estoque separa os produtos e o faturamento emite a NF-e. A transportadora coleta a carga, o cliente recebe a mercadoria e a operação parece concluída.
Algumas semanas depois, durante a conferência das obrigações, o fiscal pergunta: o destinatário era consumidor final? Era contribuinte de ICMS? Havia uso, consumo ou ativo imobilizado? A alíquota interna do destino estava atualizada? A guia foi paga e vinculada à nota correta?
Se essas respostas não estiverem disponíveis no mesmo fluxo, a empresa passa a depender de planilhas, consultas manuais e memória operacional. O risco não está apenas em errar uma subtração. Está em classificar incorretamente o destinatário, aplicar uma alíquota desatualizada, esquecer a guia ou registrar no ERP um valor diferente daquele que foi efetivamente recolhido.
Quem precisa acompanhar o diferencial
O tema merece atenção especial de indústrias que vendem para consumidor final não contribuinte em outra UF, além das operações relacionadas à aquisição de bens para uso e consumo ou ativo imobilizado. A responsabilidade e o procedimento podem variar conforme a natureza da operação, o regime da empresa, a legislação do estado de destino e a existência de inscrição estadual naquela UF.
A equipe de compras também participa do controle. Uma matéria-prima adquirida de outro estado pode alterar o custo real do lote, enquanto uma máquina destinada ao ativo imobilizado exige análise fiscal própria. Se o setor financeiro só descobre o valor no vencimento da guia, a decisão de compra já foi tomada sem considerar todo o desembolso.
Regra de gestão: o DIFAL precisa ser identificado no momento da entrada ou da venda, não no fim do mês, quando o caixa já foi comprometido.
Nas próximas etapas, a análise parte da origem constitucional e chega à rotina industrial. Você verá por que a partilha entre origem e destino mudou, como separar alíquota interna de interestadual, quais informações precisam aparecer na NF-e e como a fiscalização cruza documento, destino e pagamento.
A origem do DIFAL e a virada da EC 87 de 2015
A história começa na Constituição Federal de 1988, que criou a lógica de repartição do ICMS entre o estado de origem e o estado de destino nas operações interestaduais. Na prática, porém, as vendas destinadas a consumidor final não contribuinte tinham uma concentração diferente: até 2015, o imposto permanecia integralmente no estado de origem, conforme o resumo histórico apresentado pelo Senado Federal sobre a mudança do ICMS interestadual.
Para uma indústria, isso significava que a fábrica remetente mantinha a arrecadação mesmo quando o consumo acontecia em outra UF. O crescimento das vendas para fora do estado tornou essa distribuição mais sensível, especialmente em operações nas quais o comprador final não tinha inscrição como contribuinte.
A mudança progressiva
A Emenda Constitucional nº 87/2015 alterou essa lógica. O estado de destino passou a receber a diferença entre a sua alíquota interna e a alíquota interestadual, com uma transição gradual. O Convênio ICMS 93/2015 do Confaz registrou a sistemática de partilha aplicada no período de transição.
A divisão ocorreu assim:
- 2016: 60% para a origem e 40% para o destino.
- 2017: 40% para a origem e 60% para o destino.
- 2018: 20% para a origem e 80% para o destino.
- A partir de 2019: 100% do diferencial para o estado de destino.
Essas proporções não são um detalhe histórico sem efeito atual. Elas explicam por que sistemas antigos, relatórios arquivados e parametrizações herdadas podem apresentar resultados incompatíveis com as operações atuais.
O efeito no caixa industrial
A mudança deslocou parte da arrecadação para o local de consumo. Para a indústria, isso criou uma nova obrigação operacional: cada venda interestadual passou a exigir análise da UF de destino, da condição tributária do comprador e do modo de recolhimento aplicável.
O DIFAL, portanto, não nasceu como uma taxa isolada adicionada ao preço. Ele reorganizou a distribuição do ICMS entre estados e levou a indústria a administrar vários destinos fiscais ao mesmo tempo. A partir daí, o cadastro do cliente e o cadastro fiscal do produto passaram a influenciar diretamente o desembolso da operação.
O que é o diferencial de alíquota e quando ele incide
O conceito fica mais simples quando você separa duas referências. A alíquota interestadual é aplicada à operação entre estados e direciona o ICMS correspondente para a UF de origem. A alíquota interna é aquela utilizada pelo estado onde a mercadoria será consumida, utilizada ou incorporada à atividade do destinatário.
O diferencial representa a distância entre essas duas alíquotas. Pense numa linha de produção que envia um mesmo produto por rotas diferentes. Cada estado de chegada tem uma tarifa própria para a circulação interna. A alíquota interestadual cobre a etapa vinculada à origem, e o DIFAL completa a diferença exigida pelo destino, conforme a regra aplicável.
Definição central: o diferencial de alíquota é a diferença entre a alíquota interna do estado de destino e a alíquota interestadual da operação.
Quando a análise deve começar
Em uma venda para consumidor final não contribuinte localizado em outra UF, o emissor deve avaliar o diferencial e a responsabilidade pelo recolhimento. O mesmo cuidado aparece quando a indústria adquire mercadorias, materiais ou bens de outro estado para uso e consumo ou para o ativo imobilizado, situações que exigem tratamento próprio.
A pergunta correta não é apenas “qual é a alíquota?”. Antes disso, confirme:
- A operação é interestadual?
- O destinatário é consumidor final?
- O destinatário é contribuinte ou não contribuinte?
- O item será revendido, consumido, utilizado na produção ou incorporado ao ativo?
- Qual é a UF efetiva de destino?
- Existe inscrição estadual ou obrigação específica nessa UF?
Quando não basta aplicar o diferencial
Vendas entre contribuintes de ICMS não devem ser classificadas automaticamente como operações com DIFAL para consumidor final não contribuinte. Nesses casos, a empresa precisa validar a finalidade da mercadoria, o CFOP, o CST e a legislação aplicável antes de concluir a apuração.
É aí que surgem muitos erros de ERP. O sistema pode reconhecer a UF do cliente, mas não compreender a finalidade do item. Um lote vendido para revenda não recebe o mesmo tratamento de uma máquina comprada para uso próprio. O cadastro fiscal precisa conversar com o pedido e com a natureza da movimentação.
Pergunta de triagem: se você não consegue identificar destinatário, finalidade e UF de destino a partir da NF-e e do pedido, a operação ainda não está pronta para o fechamento fiscal.
Alíquotas interestaduais e a conta na prática
A referência da alíquota interestadual pode ser 12% ou 4%, conforme o caso, enquanto a alíquota interna depende da legislação do estado de destino e do produto. O portal da Secretaria da Fazenda do Rio de Janeiro descreve o DIFAL como a parcela devida ao destino nas vendas para consumidor final não contribuinte e reforça a necessidade de observar a regra estadual.
A fórmula conceitual é direta:
DIFAL = alíquota interna do destino menos alíquota interestadual
Mas a aplicação exige cuidado com a base de cálculo, a composição do documento e eventuais adicionais estaduais. Os exemplos abaixo são didáticos, usando os percentuais e o valor indicados, sem substituir a validação da legislação vigente para a mercadoria e a UF.
Exemplo com alíquota interestadual de 12%
Considere uma NF-e de R$ 50.000,00, com operação interestadual sujeita à alíquota de 12% e alíquota interna de destino de 18%.
- ICMS interestadual: R$ 50.000,00 × 12% = R$ 6.000,00.
- Diferencial percentual: 18% menos 12% = 6%.
- DIFAL: R$ 50.000,00 × 6% = R$ 3.000,00.
Nesse exemplo, o valor do diferencial destinado à UF de destino é R$ 3.000,00, considerando a base simplificada apresentada.
Exemplo com alíquota interestadual de 4%
Agora considere a mesma nota de R$ 50.000,00, com alíquota interestadual de 4% e alíquota interna de destino de 20%.
- ICMS interestadual: R$ 50.000,00 × 4% = R$ 2.000,00.
- Diferencial percentual: 20% menos 4% = 16%.
- DIFAL: R$ 50.000,00 × 16% = R$ 8.000,00.
A diferença entre os cenários mostra por que o DIFAL não é um percentual fixo. A combinação de origem, destino, produto e regra interna altera o resultado.
| Cenário de cálculo do DIFAL sobre venda de R$ 50.000 | Alíquota interestadual | Alíquota interna destino | Diferencial (%) | DIFAL devido |
|---|---|---|---|---|
| Operação com referência de 12% e destino a 18% | 12% | 18% | 6% | R$ 3.000,00 |
| Operação com referência de 4% e destino a 20% | 4% | 20% | 16% | R$ 8.000,00 |
O fundo de combate à pobreza
Alguns estados podem exigir adicional relacionado ao Fundo de Combate à Pobreza, que deve ser analisado separadamente ou somado conforme a regra da UF e do produto. Não trate esse componente como universal. O ERP precisa manter a parametrização por estado, natureza da operação e item comercializado.
A conta simples ajuda a compreender o mecanismo. A apuração válida exige conferir a base, a legislação estadual, o enquadramento do produto e o documento de arrecadação correto.
Como calcular e recolher o DIFAL nas operações da indústria
O analista fiscal pode transformar a apuração em uma sequência controlável. O primeiro passo é confirmar a natureza da operação e o destinatário. Depois, deve consultar a alíquota interna vigente da UF de destino e confrontá-la com a alíquota interestadual aplicável à origem e ao produto.
Roteiro de apuração
- Identifique a operação. Confirme origem, destino, consumidor final, condição de contribuinte e finalidade do item.
- Valide a base. Verifique se frete, seguro, descontos, despesas e outros componentes integram a base conforme a legislação aplicável.
- Localize as alíquotas. Use fonte oficial e mantenha histórico das alterações por UF.
- Calcule a diferença. Aplique a regra adequada ao valor tributável, observando particularidades do estado.
- Confira adicionais. Avalie o Fundo de Combate à Pobreza quando houver previsão.
- Gere o recolhimento. A guia pode ser uma GNRE ou outro documento exigido pelo destino, conforme a situação cadastral e a legislação estadual.
A GNRE costuma aparecer quando a empresa precisa recolher para uma UF na qual não possui inscrição estadual. Se houver inscrição, regime especial ou obrigação própria, o procedimento pode mudar. Não é seguro usar a mesma rotina para todos os estados.
NF-e, CST e escrituração
A NF-e precisa refletir a operação de forma coerente. Isso envolve tags relacionadas ao ICMS e ao diferencial, CST ou CSOSN aplicável, CFOP correto e informações do destinatário. A estrutura exata depende do enquadramento fiscal, por isso o cadastro não deve ser copiado de outra operação apenas porque origem e destino são iguais.
A classificação da operação também precisa estar alinhada ao guia de CFOP e nota fiscal. Um CFOP inadequado pode gerar divergência entre o que a equipe comercial vendeu, o que o faturamento documentou e o que a escrituração informa.
Controle indispensável: compare o valor calculado na NF-e, o valor da GNRE, o comprovante de pagamento e o registro na escrituração antes de encerrar o período.
Para operações de uso e consumo e ativo imobilizado, a equipe deve validar a aplicação da alíquota interna cheia, os créditos permitidos e as regras específicas da aquisição. A parametrização por UF deve ficar centralizada, com aprovação para alterações e registro da vigência.
Impactos contábeis, no custo e na formação de preço
O DIFAL não termina na emissão da nota ou no pagamento da guia. Ele pode alterar o custo efetivo de aquisição, a margem de contribuição e o preço mínimo aceitável para uma operação interestadual.
Imagine uma fábrica que compra um equipamento de outro estado. Se o diferencial aplicável não foi previsto no orçamento, o desembolso real supera o valor considerado na aprovação da compra. O mesmo raciocínio vale para materiais destinados ao uso e consumo. Já numa venda, ignorar o valor devido ao destino pode levar a empresa a formar preço com margem aparente, mas margem real menor.
Onde o valor aparece na gestão
O tratamento contábil depende da natureza da operação, do regime tributário, da possibilidade de crédito e das regras estaduais. Por isso, o contador deve definir se o valor compõe custo, despesa, imposto recuperável ou outra classificação aplicável. O ERP, por sua vez, precisa preservar a origem do cálculo para permitir auditoria.
Na prática, a conciliação deve responder a perguntas objetivas:
- O valor da NF-e bate com o lançamento fiscal?
- A guia foi emitida para a UF correta?
- O pagamento foi feito no prazo?
- O valor foi registrado na conta contábil adequada?
- O custo do lote ou do ativo incorporou o tratamento definido pelo contador?
- A EFD ICMS/IPI e a GIA refletem a mesma operação?
Margem, preço e capital de giro
Quando o DIFAL é tratado apenas como uma obrigação do fiscal, a área comercial pode aprovar pedidos sem enxergar o desembolso total. O preço precisa considerar a tributação que efetivamente acompanha a venda, além de frete, comissão, custo industrial e condições de pagamento.
O impacto também aparece no planejamento de caixa. A empresa pode vender com prazo para receber, mas ter de recolher o imposto antes ou em prazo diferente do recebimento. Esse descasamento reduz capital de giro e exige previsão por pedido, UF e vencimento.
A ideia de que cada R$ 1 de DIFAL não previsto vira R$ 1,20 com multas e juros não pode ser usada como regra geral sem a legislação e o prazo aplicáveis. O ponto seguro é outro: atraso ou falta de recolhimento pode gerar encargos adicionais, e a empresa deve provisionar o risco conforme a norma do estado e a orientação contábil.
Riscos fiscais, STF e a nova realidade da malha fiscal
Calcular o DIFAL corretamente é necessário, mas já não é suficiente. O histórico jurídico criou uma camada adicional de risco para quem precisa revisar períodos anteriores, avaliar depósitos, constituir provisões e decidir se mantém ou altera uma rotina de recolhimento.
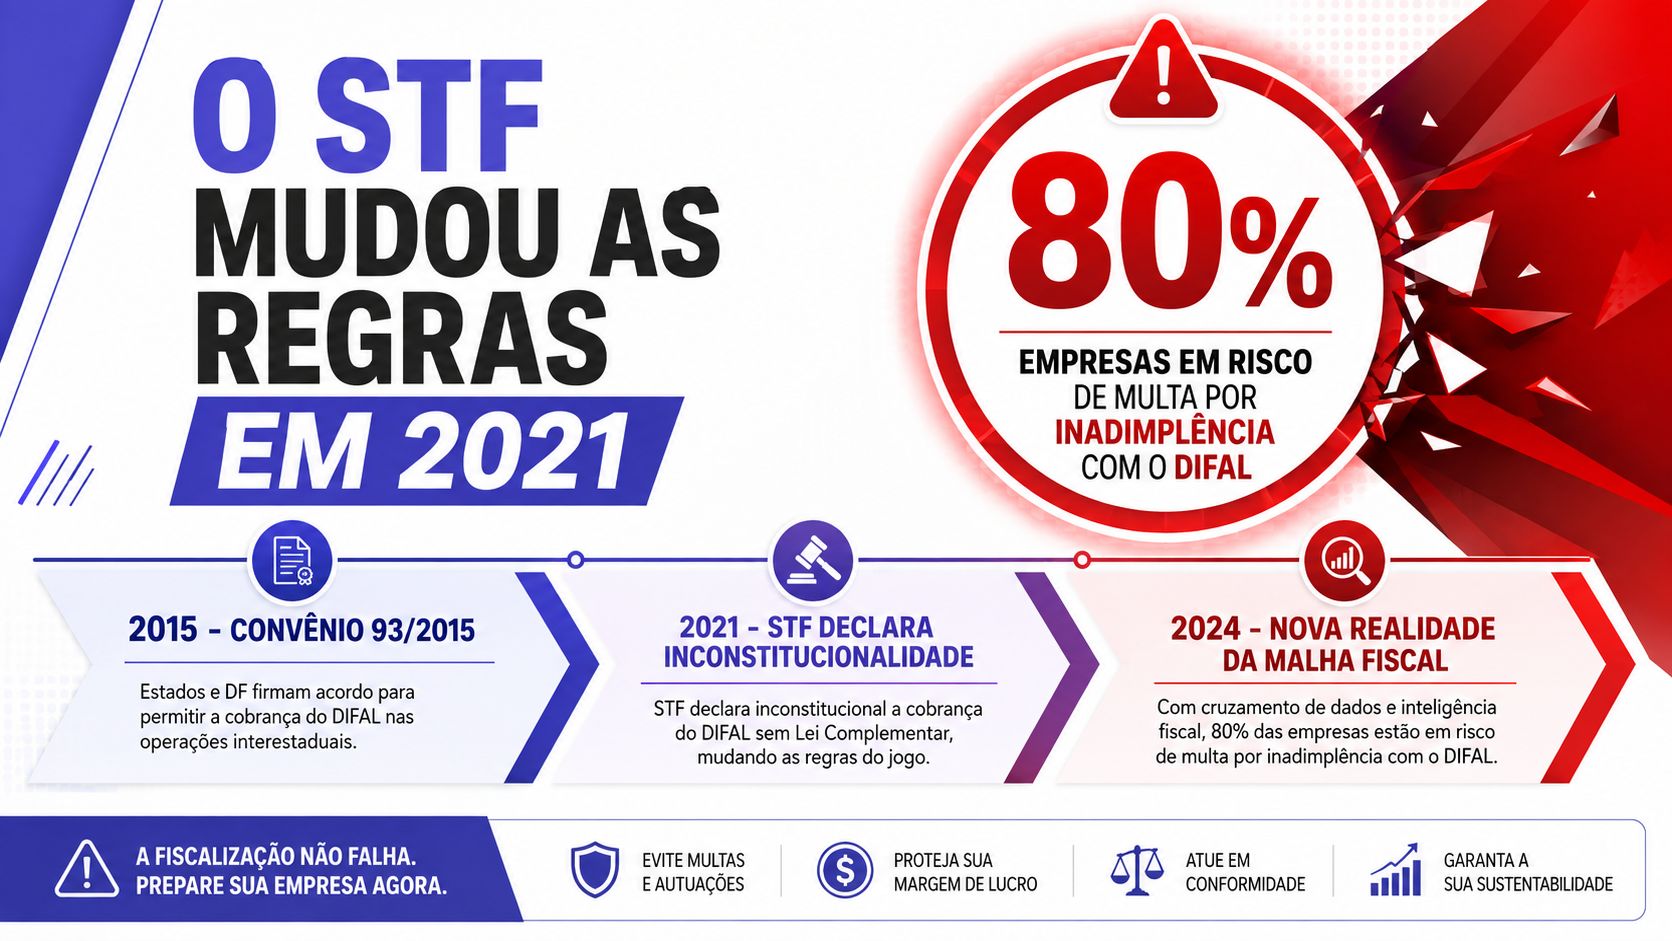
Em 2021, o STF decidiu que a cobrança introduzida pela EC 87/2015 dependia de lei complementar específica. A Corte considerou inconstitucional a cobrança baseada apenas no Convênio ICMS 93/2015 e modulou os efeitos para 2022, conforme o registro oficial da decisão no STF sobre a cobrança do DIFAL.
O que a disputa judicial muda na operação
A discussão não ficou restrita ao jurídico. Em 2025, o STF voltou ao tema e alcançou maioria para manter a cobrança do DIFAL a partir de abril de 2022, enquanto a modulação dos efeitos permaneceu em disputa. Uma questão específica envolve empresas que ajuizaram ação até 29/11/2023 e não recolheram o tributo em 2022, conforme o relato jurídico disponibilizado sobre o julgamento do Tema 1.266 (análise sobre a modulação do DIFAL no STF).
Isso cria decisões práticas para a diretoria:
- Caixa: quanto pode ser necessário desembolsar se uma tese deixar de proteger determinados períodos?
- Contabilidade: qual valor deve ser provisionado como perda provável, possível ou remota?
- Fiscal: quais notas, guias e declarações sustentam a apuração?
- ERP: o sistema consegue separar operações pagas, não pagas, discutidas e retificadas?
A empresa não deve transformar uma notícia judicial em decisão automática de pagamento ou suspensão. A análise precisa considerar a situação processual própria, a legislação estadual, a orientação jurídica e a documentação da operação.
A malha fiscal cruza o que a fábrica registra
Em 2025, a Sefaz da Bahia informou que notificou 176 empresas sem inscrição estadual no estado por falta de recolhimento do DIFAL. As notificações envolveram R$ 196 milhões em débitos declarados nas NF-e e não pagos, dos quais R$ 81,6 milhões foram pagos ou parcelados por 59 empresas após a malha fiscal, conforme a informação divulgada sobre a ação de autorregularização (detalhamento da ação fiscal na Bahia).
O sinal é claro: o fisco consegue comparar NF-e, destino da mercadoria, inscrição estadual, valor declarado e pagamento efetivo. Uma nota com DIFAL informado, mas sem guia correspondente, pode se tornar um ponto de investigação. O mesmo ocorre quando o ERP registra uma UF, a NF-e informa outra ou o financeiro paga uma guia com valor incompatível.
Para evitar esse tipo de exposição, a equipe precisa integrar a escrituração fiscal e seus controles ao ciclo de faturamento e pagamento. O risco não está apenas na fórmula. Ele aparece na diferença entre o que a empresa emitiu, declarou e recolheu.
O vídeo abaixo ajuda a contextualizar a atenção necessária à conformidade do diferencial de alíquota.
Checklist operacional e como o ERP industrial fecha o ciclo
O controle do DIFAL funciona melhor quando cada operação deixa uma trilha verificável. O fiscal precisa saber de onde veio o cálculo, o financeiro deve localizar o pagamento e a gestão industrial precisa enxergar o impacto no pedido, no lote e na margem.
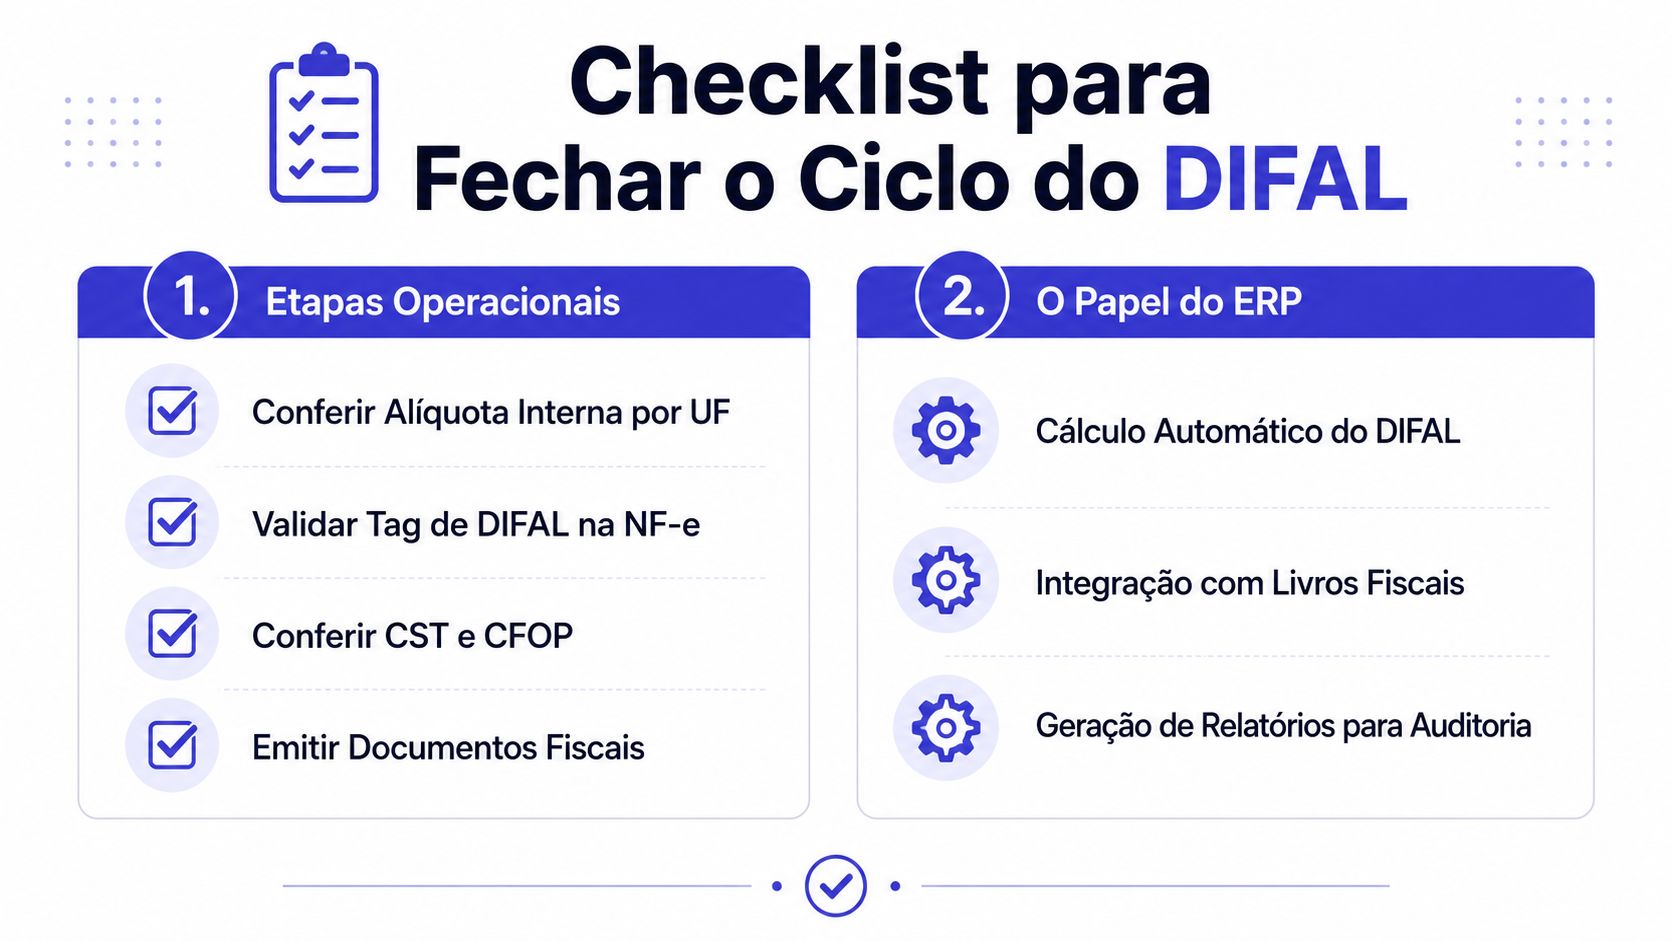
Checklist para a próxima semana
- Alíquota por UF: confira a alíquota interna vigente para cada destino atendido.
- Destinatário: valide se o comprador é contribuinte, não contribuinte ou consumidor final.
- Finalidade do item: separe revenda, produção, uso e consumo e ativo imobilizado.
- NF-e: confirme tags, CST, CFOP e informações do diferencial.
- Guia: emita a GNRE ou o documento exigido pela UF e vincule-o à nota.
- Escrituração: concilie NF-e, EFD ICMS/IPI, GIA e comprovante de recolhimento.
- Contabilidade: revise custo, crédito, débito, provisão e reflexos na formação de preço.
- Monitoramento: acompanhe notificações da Sefaz e mantenha documentos que sustentem as decisões.
O papel do sistema no fechamento
Um ERP industrial pode centralizar o cadastro fiscal por estado, relacionar a regra ao produto e transportar a informação do pedido para o faturamento. Na emissão, o sistema pode apoiar o cálculo e o preenchimento da NF-e. Depois, a rotina financeira deve relacionar a guia ao documento e sinalizar pendências antes do fechamento mensal.
Para uma fábrica com estoque por lotes, essa integração evita que o fiscal enxergue apenas o valor agregado da venda. A empresa consegue relacionar o pedido ao lote expedido, ao cliente, à UF de destino e ao custo tributário da operação. Isso ajuda compras, produção, logística, fiscal e financeiro a trabalharem com a mesma informação.
A parametrização deve ser governada, não improvisada. O cadastro precisa registrar vigência, exceções, finalidade do item, CST, CFOP e regras de cada UF, como orientado no conteúdo sobre parametrização fiscal. O Sensio é uma opção de ERP industrial que integra produção, estoque, vendas e finanças, com controle por lotes, emissão de documentos, relatórios de perdas e informações para apoiar a análise de margens.
Antes do próximo fechamento, escolha uma amostra de pedidos interestaduais e faça o ciclo completo: pedido, separação, NF-e, cálculo, guia, pagamento, escrituração e contabilidade. Onde houver planilha paralela ou conferência manual, defina um responsável, documente a regra e transforme o controle em uma etapa do processo.
Se a sua indústria precisa reduzir divergências entre pedidos, NF-e, guias e custos por lote, conheça como o Sensio conecta produção, estoque, vendas e finanças em uma rotina integrada. Solicite uma conversa para avaliar como parametrizar o diferencial de alíquota e acompanhar o impacto fiscal no fechamento mensal.