
No Brasil, o plano de contas é a base estrutural que organiza e padroniza os registros contábeis conforme a natureza e a finalidade de cada conta, sustentando a escrituração pelo método das partidas dobradas. Na ECD, o plano da empresa deve ter, no mínimo, quatro níveis hierárquicos, grupo, subgrupo, conta sintética e conta analítica.
Para quem administra uma fábrica, essa definição deixa de ser teórica no fechamento mensal. A produção informa o consumo de materiais, o estoque apresenta saldos, o PCP encerra ordens e o financeiro precisa transformar tudo isso em lançamentos conciliáveis. Quando o plano de contas contabilidade usa categorias genéricas, o resultado aparece no relatório, mas a causa do resultado desaparece.
O problema não está apenas em registrar uma compra ou uma venda. Está em conectar o fato contábil à matéria-prima consumida, ao produto em processo, à perda identificada, ao centro de custo e à ordem de produção que gerou aquele movimento. Essa conexão transforma o plano em arquitetura operacional de dados, não em uma simples lista de contas.
Sumário
- Um fluxo integrado de classificação
- Mapeamento de Contas para Integridade Operacional
- O limite entre integração e fragmentação
O Desafio do Fechamento Industrial
No fim do mês, o gerente de produção costuma ter uma visão física da fábrica, enquanto a contabilidade trabalha com uma visão financeira. A fábrica sabe que houve consumo acima do previsto em determinada ordem. O financeiro sabe que a conta de custos aumentou. Se o plano registra tudo em “custos diversos”, ninguém consegue ligar o desvio ao material, à linha, ao departamento ou ao produto responsável.
Esse apagão prejudica a conciliação. O saldo contábil pode estar correto do ponto de vista formal, mas ainda ser inútil para responder perguntas operacionais. Quanto foi gasto com matéria-prima? Qual parcela corresponde a produtos em processo? A perda foi normal ou anormal? O custo realizado ficou acima do custo padrão por causa do preço de compra, do consumo ou da eficiência da mão de obra?
O plano de contas organiza e padroniza os registros por natureza e finalidade. Em materiais oficiais sobre o setor público, essa estrutura é apresentada como base para a escrituração, permitindo identificar, classificar e registrar operações pelo método das partidas dobradas, além de individualizar devedores e credores para controlar direitos e obrigações. A mesma lógica é indispensável na indústria, onde compras, estoques, produção, vendas, custos e despesas precisam conversar entre si. O material técnico sobre plano de contas aplicado ao setor público ajuda a visualizar esse papel estrutural.
A conta precisa explicar o movimento
Uma indústria não deve montar seu plano olhando apenas para o formato do balanço. Também precisa observar os fluxos que originam cada lançamento:
- Compras: entrada de matéria-prima, materiais auxiliares, componentes e serviços ligados à operação.
- Estoque: transferência entre almoxarifado, produção, produtos em processo e produtos acabados.
- Produção: apropriação de mão de obra direta, custos indiretos e consumo associado à ordem.
- Qualidade e perdas: registro separado de perdas normais, perdas anormais, refugos e retrabalhos, quando aplicável à política da empresa.
- Vendas: reconhecimento da receita e baixa correspondente dos produtos comercializados.
A consulta ao conteúdo sobre Bloco K e controle industrial é útil para perceber como a rastreabilidade das movimentações produtivas depende de dados coerentes entre estoque, produção e registros digitais. O plano de contas não substitui os controles do chão de fábrica, mas oferece a linguagem financeira capaz de consolidar esses eventos.
Regra prática: se o gerente de produção não consegue reconhecer a origem de um saldo contábil, a conta provavelmente está aberta de forma inadequada ou sem uma dimensão gerencial complementar.
O excesso de detalhamento também cria problemas. Abrir uma conta para cada pequena variação de material, operador ou ocorrência torna a conciliação pesada e aumenta o risco de classificações diferentes para fatos semelhantes. O desenho mais funcional separa as naturezas que mudam a decisão, mantendo centros de custo, ordens de produção e famílias de produtos como dimensões complementares quando o ERP permitir.
Exigências Regulatórias e o SPED
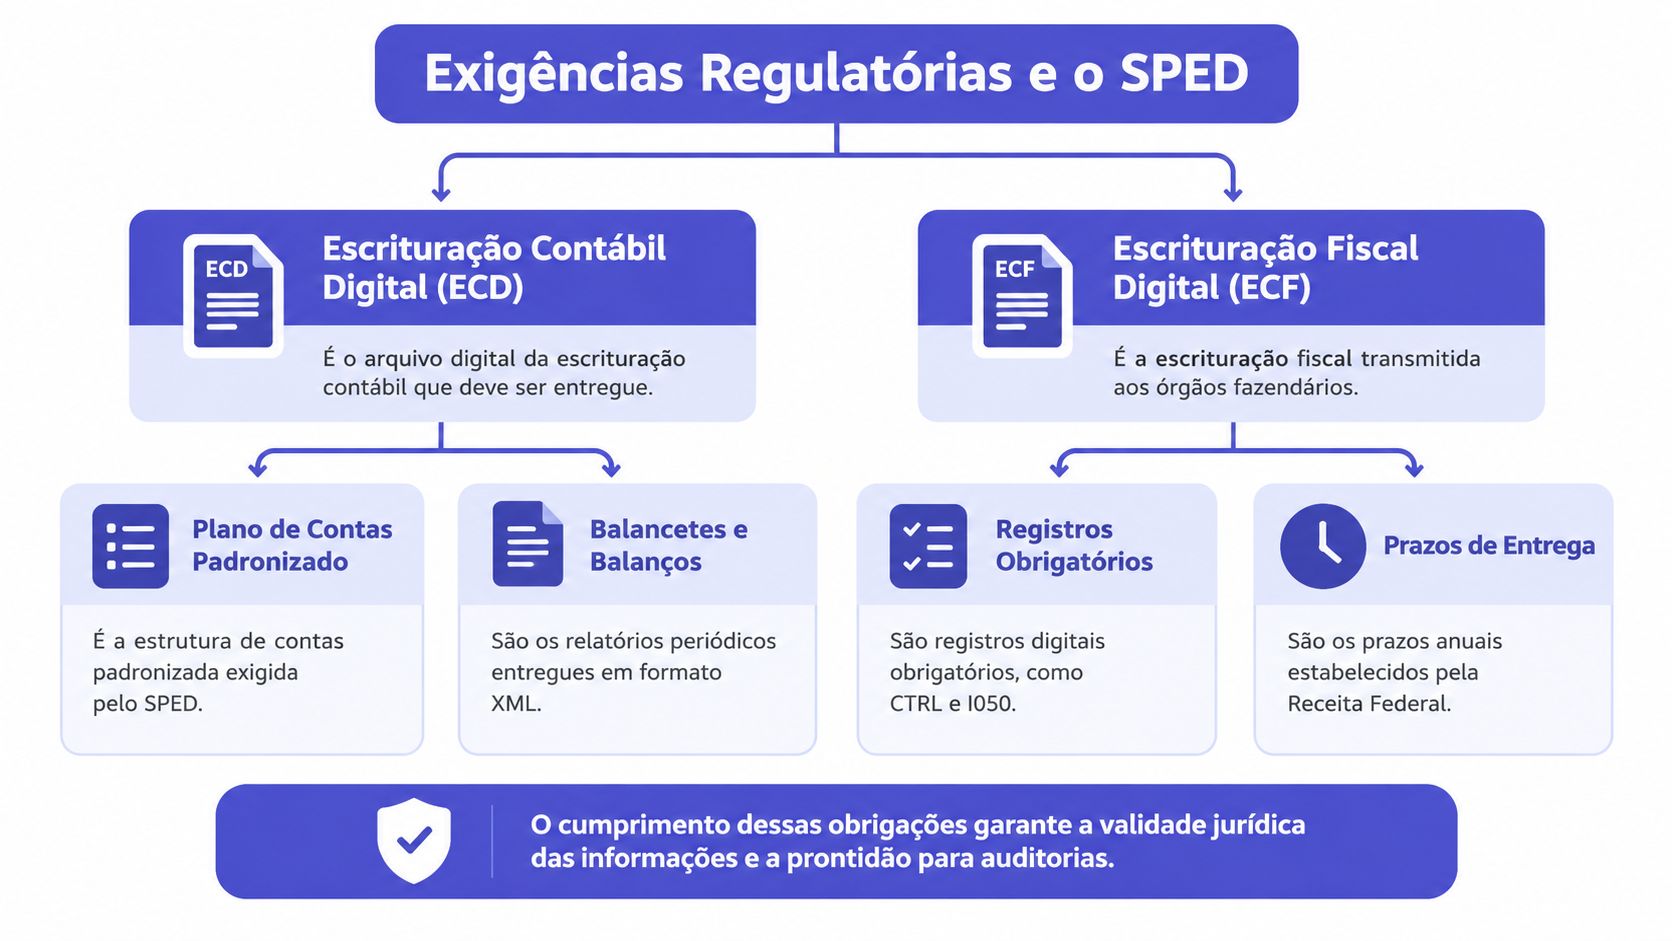
A conformidade digital começa antes da transmissão do arquivo. Ela começa no desenho da estrutura que recebe os lançamentos. O Manual da Escrituração Contábil Digital determina que o plano da pessoa jurídica tenha, no mínimo, quatro níveis hierárquicos, normalmente organizados como grupo, subgrupo, conta sintética e conta analítica. O manual da ECD disponibilizado pelo SPED detalha essa arquitetura.
Cada nível cumpre uma função diferente. O grupo permite uma visão ampla, o subgrupo organiza uma categoria, a conta sintética consolida informações relacionadas e a conta analítica recebe diretamente os fatos contábeis. Essa hierarquia possibilita consolidar saldos nos níveis superiores sem perder a rastreabilidade dos lançamentos operacionais.
Na indústria, a conta analítica precisa refletir uma decisão de controle. “Custos de fabricação” pode ser uma conta sintética adequada, mas não deve ser o destino final de todos os eventos. As contas analíticas precisam distinguir, conforme a política contábil e a necessidade gerencial, itens como matéria-prima, produtos em processo, produtos acabados, mão de obra direta, custos indiretos de fabricação, perdas normais, perdas anormais e despesas administrativas.
O plano interno e o plano referencial
O SPED não impõe um plano contábil único para todas as empresas. A ECD utiliza o plano efetivamente adotado pela própria pessoa jurídica. Isso preserva a lógica particular de cada indústria, inclusive diferenças entre plantas, processos produtivos e modelos de custeio.
A obrigação de governança aparece no relacionamento com o plano referencial utilizado na ECF. Esse relacionamento funciona como um DE-PARA entre as contas analíticas internas e a estrutura padronizada exigida para a escrituração fiscal. O mapeamento deve ocorrer nas contas analíticas, não nas sintéticas, porque são as primeiras que registram os fatos e sustentam a composição das demonstrações. A atualização do manual da ECD sobre o plano referencial esclarece essa relação.
Uma tabela de governança deve manter, pelo menos, a conta interna, sua natureza, o centro de custo aplicável, a regra de apropriação e a conta referencial correspondente. Quando uma conta é criada ou alterada, o responsável precisa avaliar o impacto nos relatórios gerenciais, na ECD, na ECF e nas integrações do ERP.
O guia sobre o SPED e suas escriturações digitais pode apoiar o alinhamento entre as áreas fiscal, contábil, financeira e operacional. Na prática, a conformidade melhora quando essas equipes participam do desenho antes da implantação, e não apenas quando o arquivo apresenta uma inconsistência.
O que costuma falhar
Três decisões geram retrabalho recorrente:
- Mapear contas sintéticas: o relacionamento perde precisão porque a conta agrupadora não revela a natureza específica do lançamento.
- Criar contas sem regra de uso: usuários diferentes classificam o mesmo fato de maneiras distintas.
- Separar contabilidade e operação: o saldo financeiro deixa de acompanhar o movimento físico de estoque e produção.
A ECD preserva o plano habitual da empresa, mas isso não elimina a necessidade de consistência. A liberdade de estrutura exige mais governança, não menos.
Segmentação Estratégica de Custos
A conta analítica deve responder a uma pergunta de gestão. Se a indústria quer saber por que uma margem caiu, o plano precisa separar os componentes que podem explicar essa queda. A estrutura não precisa reproduzir todos os detalhes do processo fabril dentro do código contábil, mas deve permitir que cada lançamento seja associado à dimensão correta.
Uma forma prática de começar é separar a arquitetura em blocos que acompanhem o ciclo industrial:
- Materiais e estoques: matéria-prima, materiais auxiliares, componentes, produtos em processo e produtos acabados.
- Transformação: mão de obra direta, custos indiretos de fabricação e gastos vinculados à operação da fábrica.
- Perdas e desvios: perdas normais, perdas anormais, refugos e retrabalhos, de acordo com os critérios definidos pela empresa.
- Resultado: receitas de venda, custos dos produtos vendidos e despesas administrativas, comerciais e financeiras.
Essa divisão não significa que cada item deva virar uma conta isolada. Uma fábrica pode manter a conta de matéria-prima agrupada na contabilidade e detalhar material, produto, lote ou ordem por dimensões do ERP. O ponto central é preservar a correspondência entre a conta, o movimento e o relatório que a administração usa.
Uma estrutura que funciona no chão de fábrica
Considere uma ordem de produção que consome aço, utiliza mão de obra direta e recebe uma parcela de manutenção da máquina. O lançamento da matéria-prima deve chegar à conta ou dimensão destinada ao material consumido. A mão de obra deve ser apropriada ao centro de custo produtivo adequado. A manutenção pode ser tratada como custo indireto, com uma regra clara de rateio ou apropriação.
Quando esses eventos entram em uma única conta de “custos diversos”, a DRE mostra um total, mas não mostra o comportamento do processo. A empresa perde a capacidade de comparar custo padrão e realizado, investigar perdas e entender a margem por produto ou família.
Uma conta genérica economiza alguns minutos no lançamento e pode custar muitas horas na análise do fechamento.
O conteúdo sobre contabilidade de custos industrial reforça a necessidade de tratar a contabilidade como parte do controle produtivo. Para implementar essa lógica, estabeleça uma matriz simples:
| Evento operacional | Conta ou grupo contábil | Dimensão complementar |
|---|---|---|
| Entrada de matéria-prima | Estoques de materiais | Almoxarifado, planta ou família |
| Consumo na produção | Materiais aplicados | Ordem de produção |
| Transformação | Mão de obra direta | Centro de custo produtivo |
| Apoio fabril | Custos indiretos de fabricação | Departamento ou centro de custo |
| Produto concluído | Produtos acabados | Ordem, lote ou família |
| Desvio produtivo | Perdas normais ou anormais | Linha, produto ou ocorrência |
Como evitar o detalhamento improdutivo
Antes de abrir uma nova conta, pergunte se a informação será usada para conciliação, apuração, auditoria ou decisão. Se a resposta for negativa, talvez seja melhor manter a conta agrupada e usar outra dimensão do sistema.
Também defina nomes sem ambiguidade. “Manutenção de máquinas” comunica mais do que “serviços gerais”. “Perda anormal de matéria-prima” permite investigação posterior, enquanto “ajustes de estoque” pode esconder causas completamente diferentes.
Flexibilidade Normativa e Adaptabilidade
Padronizar não significa congelar o plano. A dificuldade está em equilibrar uma estrutura suficientemente detalhada para controlar a fábrica com uma quantidade de contas que a equipe consiga usar de modo consistente.
A ITG 1000, norma do Conselho Federal de Contabilidade aplicável a microentidades e pequenas empresas, foi publicada no Diário Oficial da União em 26 de dezembro de 2022 e inclui modelos de plano de contas e demonstrações contábeis. A página do CFC sobre as normas simplificadas para PMEs registra que a norma apresenta modelos para três demonstrações principais, o Balanço Patrimonial, a Demonstração do Resultado do Exercício e a Demonstração de Lucros ou Prejuízos Acumulados. O Anexo 11 contém um modelo sugerido de plano de contas para microentidades.
A norma oferece uma referência, mas permite que o contador adote outro plano conforme o nível de detalhamento desejado. Essa flexibilidade é importante para uma fábrica em crescimento, desde que o plano interno continue compatível com os relatórios gerenciais e as obrigações contábeis.
Começar simples sem perder o futuro
Uma operação menor pode iniciar com contas agrupadas para matéria-prima, mão de obra, custos indiretos, estoques e vendas. O erro não está em começar assim. O erro está em não definir critérios para abrir subdivisões quando surgirem novas plantas, famílias de produtos ou centros de custo.
A implementação progressiva funciona melhor quando cada conta tem uma finalidade documentada. O cadastro deve explicar o que entra, o que não entra, quem aprova alterações e qual relatório utiliza aquele agrupamento. Essa documentação evita que o crescimento operacional crie classificações diferentes para o mesmo fato.
O plano mais detalhado nem sempre é o mais eficiente. Uma conta para cada produto pode sobrecarregar a contabilidade quando o ERP já controla produto, lote e ordem de produção em campos próprios. Por outro lado, manter toda a fábrica em um único agrupamento impede a análise de eficiência.
A decisão deve considerar quatro perguntas:
- Qual decisão depende do dado? Abra a estrutura quando a informação apoiar uma decisão concreta.
- Onde o detalhe deve viver? Use a conta para a natureza contábil e o ERP para dimensões operacionais quando possível.
- Como será conciliado? Toda nova subdivisão precisa de responsável e rotina de conferência.
- O mapeamento fiscal permanece íntegro? A abertura gerencial não pode quebrar a correspondência com as obrigações digitais.
Após a criação, valide o plano com contabilidade, produção, compras, estoque e PCP. A estrutura só é flexível de verdade quando essas áreas conseguem aplicá-la sem interpretações conflitantes.
Integração com ERP Industrial
Um plano de contas isolado descreve a empresa, mas não acompanha seus movimentos. Integrado ao ERP, ele passa a participar das rotinas que começam no pedido de compra, atravessam o estoque, chegam à produção e terminam no faturamento ou no fechamento.
Considere uma fábrica que compra uma bobina para atender uma ordem. O documento de entrada atualiza o estoque e registra o compromisso financeiro. Quando a matéria-prima é requisitada para a produção, o sistema precisa reduzir o saldo do material e direcionar o consumo para a ordem correta. Na conclusão, a entrada do produto acabado deve refletir a transformação ocorrida, com a classificação contábil e gerencial correspondente.
O ganho não vem de criar contas para tudo. Vem de configurar corretamente as relações entre conta contábil, centro de custo, ordem de produção, departamento, depósito e natureza do gasto. A conta informa o tipo econômico do evento. As dimensões operacionais explicam onde, para quem e em qual processo ele ocorreu.
Um fluxo integrado de classificação
Em uma implantação, a equipe deve testar os principais caminhos antes de liberar o uso diário:
- Compra: conferir a conta de estoque, fornecedores e tributos aplicáveis ao evento.
- Requisição: validar a baixa de matéria-prima e o vínculo com a ordem de produção.
- Apontamento: verificar a apropriação da mão de obra e dos custos indiretos.
- Conclusão: confirmar a entrada de produto acabado e a atualização dos saldos.
- Venda: revisar a receita, a baixa do estoque e a classificação do custo correspondente.
- Fechamento: comparar saldos físicos, financeiros e contábeis antes da transmissão digital.
Um ERP industrial como o Sensio pode ser configurado para relacionar categorias gerenciais e contábeis, controlar ordens de produção, apoiar a baixa automática de matéria-prima, registrar a entrada de produto acabado e acompanhar estoques por lotes. O resultado esperado é uma trilha contínua entre o movimento físico e o registro financeiro, sem depender de planilhas paralelas para reconstruir o mês.
A automação só é confiável quando a regra de classificação foi decidida antes do lançamento automático.
Mapeamento de Contas para Integridade Operacional
| Categoria Contábil | Movimento no ERP | Impacto no Fechamento |
|---|---|---|
| Estoque de matéria-prima | Entrada de compra e transferência para o almoxarifado | Permite conciliar saldo físico, documentos de entrada e valor contábil |
| Materiais aplicados | Baixa vinculada à ordem de produção | Identifica o consumo por produto, lote ou ordem |
| Produtos em processo | Acúmulo de materiais e transformação ainda não concluída | Evita reconhecer como acabado o que permanece em fabricação |
| Produtos acabados | Entrada após a conclusão da ordem | Relaciona produção concluída ao estoque disponível para venda |
| Mão de obra direta | Apontamento de horas ou apropriação produtiva | Mostra o esforço direto associado ao processo |
| Custos indiretos de fabricação | Rateio ou apropriação por centro de custo | Torna visível o custo de apoio da fábrica |
| Receita de vendas | Faturamento e emissão do documento correspondente | Alimenta os relatórios de resultado e a análise comercial |
| Custo dos produtos vendidos | Baixa do estoque no faturamento | Conecta venda, estoque e margem apurada |
O limite entre integração e fragmentação
Contas demais dificultam a manutenção dos cadastros, aumentam as opções de erro e tornam os relatórios difíceis de ler. Contas de menos escondem desvios e obrigam o financeiro a fazer ajustes manuais. A solução é separar o que precisa ser contábil do que pode ser operacional.
Por exemplo, a empresa pode manter uma conta contábil de custos indiretos de fabricação e usar centros de custo para distinguir manutenção, qualidade, utilidades e supervisão. Pode também conservar uma conta de estoque de matéria-prima e utilizar o cadastro de itens, lotes e ordens para detalhar o consumo.
O teste final é simples: escolha uma transação do chão de fábrica e siga sua trilha até o relatório contábil. Se a equipe não conseguir explicar o caminho sem abrir várias planilhas, a integração ainda precisa de revisão.
Visão Estratégica e Conclusão
O plano de contas contabilidade funciona como uma ponte entre o evento industrial e a decisão administrativa. Na ponta física, a fábrica movimenta materiais, horas, máquinas e produtos. Na ponta financeira, a empresa precisa reconhecer ativos, custos, receitas e despesas com consistência. A arquitetura contábil dá significado comum a essas duas visões.
Uma estrutura bem desenhada ajuda a comparar custo padrão e realizado, acompanhar perdas, analisar margens e identificar desvios por produto, ordem ou centro de custo. Também apoia a consolidação exigida pela ECD e o relacionamento com o plano referencial da ECF, sem obrigar a empresa a abandonar a lógica particular da operação.
O plano, porém, não corrige sozinho um processo ruim. Se o apontamento da produção é incompleto, se o estoque não é movimentado no momento correto ou se os usuários escolhem contas sem critério, o ERP apenas automatiza a inconsistência. A governança precisa combinar cadastro, treinamento, aprovação de alterações e conciliação periódica.
A revisão deve começar por uma amostra real do fechamento. Escolha compras, consumos, ordens concluídas, perdas e vendas. Siga cada evento até a conta analítica, o centro de custo, o relatório gerencial e o arquivo digital. Onde houver quebra de rastreabilidade, ajuste a regra, a conta ou a integração.
Se a sua fábrica precisa conectar produção, estoque, custos e finanças em uma única operação, conheça o Sensio, ERP industrial com recursos para ordens de produção, baixa automática de matéria-prima, entrada de produtos acabados e controle de estoques. Avalie como essa integração pode apoiar a revisão do seu plano de contas e agende uma conversa para mapear os fluxos da sua indústria.