
O painel de vendas mostra crescimento, mas você chega à reunião com pedidos atrasados, matéria-prima em falta e uma programação de produção que já precisou mudar novamente. O diretor olha para o faturamento; o PCP olha para as entregas que não consegue prometer. Sem cruzar essas informações, a fábrica pode comemorar um resultado comercial enquanto assume compromissos que comprometem prazo, estoque e margem.
Sumário
- O cenário que mostra a falha do relatório de vendas
- O que é um relatório de vendas industrial
- KPIs essenciais do relatório de vendas
- Bases temporais que evitam falso diagnóstico
- Exemplo prático em uma fábrica moveleira
- Estrutura recomendada por dimensão e impacto fiscal
- Conectando o relatório ao PCP e ao estoque
- Checklist final e próximos passos na gestão integrada
O cenário que mostra a falha do relatório de vendas
Considere uma situação hipotética: uma fábrica aceita novas encomendas porque o relatório aponta aumento das vendas. O comercial confirma os prazos, mas ninguém verifica se os materiais estão disponíveis ou se o setor de acabamento consegue absorver a carteira. Quando a produção identifica o problema, os clientes já esperam pela entrega.
O erro não está necessariamente no número apresentado. Está no uso de um relatório de vendas incompleto para tomar uma decisão que exige informações operacionais.
O que ficou fora da reunião
Um demonstrativo concentrado no faturamento não responde a perguntas fundamentais para quem precisa fabricar e entregar:
- Venda perdida: quais oportunidades deixaram de virar pedidos por indisponibilidade ou prazo?
- Cobertura de estoque: por quanto tempo o saldo utilizável sustenta a demanda?
- Taxa de atendimento: quanto da demanda solicitada foi efetivamente atendido?
- OTIF: quais pedidos chegaram completos e dentro do prazo combinado?
- Capacidade fabril: quais recursos limitam a execução da carteira aceita?
Esses campos ajudam a distinguir falta de demanda de falta de condições para atendê-la. Sem essa separação, o gestor pode cobrar mais vendas quando deveria corrigir um gargalo, ou autorizar produção adicional quando já existe estoque dos produtos errados.
Regra prática: antes de aprovar uma ação comercial, verifique se a fábrica consegue transformar o pedido em entrega rentável.
Uma decisão compartilhada
O comercial deve registrar o compromisso assumido com o cliente. O estoque precisa informar o que está livre e o que já foi reservado, enquanto o PCP verifica materiais, roteiro e capacidade.
Assim, o relatório deixa de servir apenas à reunião financeira. Ele passa a apoiar uma conversa objetiva sobre o que vender, o que produzir e quando entregar, com responsáveis definidos para cada restrição.
O que é um relatório de vendas industrial
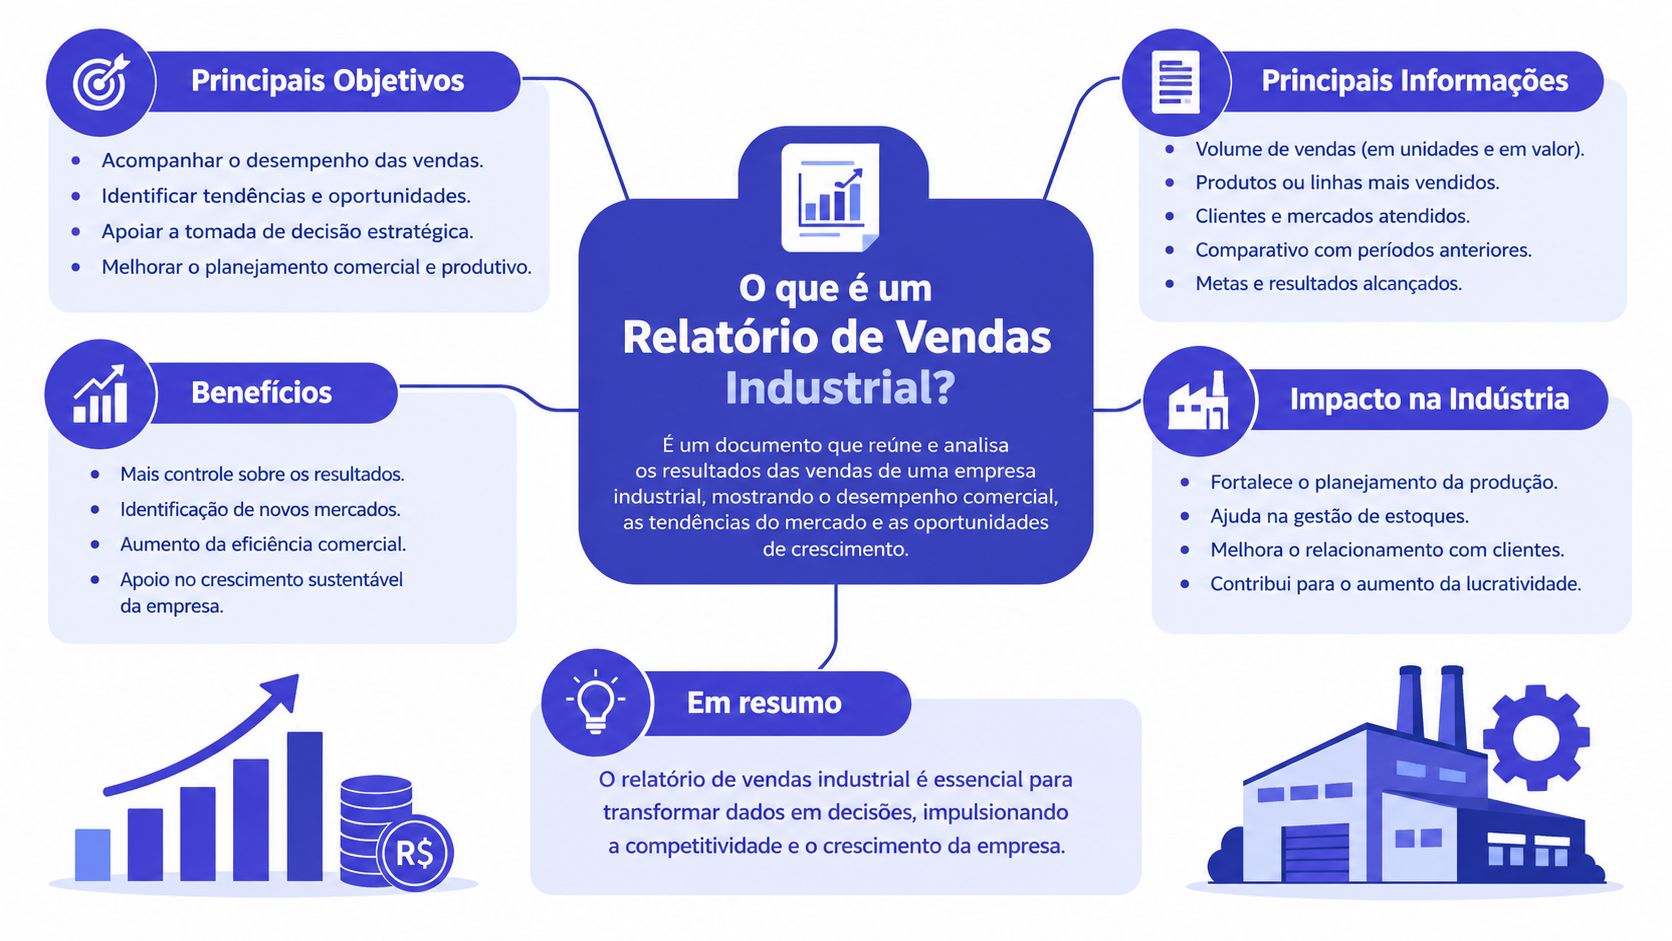
Um relatório de vendas industrial é um documento que organiza os resultados comerciais e permite interpretá-los junto às condições de atendimento da fábrica. Seu propósito não é apenas somar notas emitidas, mas ajudar o gestor a entender a origem do resultado e decidir como responder à demanda.
Medir vendas só pelo faturamento é como avaliar a produção apenas pelas horas trabalhadas. O total pode crescer sem que a fábrica entregue mais produtos ou obtenha um resultado melhor.
Receita, volume e sazonalidade
A receita nominal registra o valor das vendas sem retirar o efeito dos preços. Se uma indústria reajusta sua tabela e mantém as quantidades comercializadas, pode apresentar faturamento maior sem aumento da demanda física.
O volume vendido representa a evolução das quantidades. Na análise interna, convém manter unidades comparáveis por produto ou família, porque somar peças com características muito diferentes pode esconder mudanças relevantes no mix.
Já a variação sazonal ajuda a interpretar movimentos associados ao calendário. Uma comparação sem esse cuidado pode levar o gestor a tratar uma oscilação esperada como mudança estrutural.
- Receita maior com volume estável: investigue preços, descontos e composição das vendas antes de ampliar a produção.
- Volume maior com margem menor: confira se o crescimento está concentrado em itens menos rentáveis.
- Volume e margem em avanço: avalie se materiais e capacidade permitem sustentar o atendimento.
Como usar uma referência externa
O varejo brasileiro encerrou 2024 com alta de 4,7% no volume de vendas, segundo a Pesquisa Mensal de Comércio do IBGE. Esse indicador oferece uma referência de contexto, não uma meta automática para a indústria.
Uma fábrica deve comparar seu desempenho considerando produtos, clientes e canais atendidos. O aprendizado metodológico é separar as dimensões antes de interpretar o resultado: um indicador de volume do varejo não equivale ao faturamento nominal de uma operação industrial.
KPIs essenciais do relatório de vendas
Escolher indicadores exige definir qual decisão cada um deve apoiar. Um painel com muitos campos, mas sem fórmula, responsável ou critério de leitura, dificulta a reunião em vez de orientá-la.
Dados da CNI indicam que 59,2% das empresas industriais utilizavam somente uma ou duas tecnologias digitais, um contexto relevante para entender a dificuldade de integrar informações comerciais e operacionais, conforme os dados industriais da CNI. O ponto de partida não precisa ser um painel sofisticado: precisa ser uma base consistente.
Blocos de KPIs do relatório de vendas industrial
| Bloco | Exemplos de KPI | Pergunta que responde | Decisão típica |
|---|---|---|---|
| Receita e margem | Faturamento, preço médio, desconto médio, margem de contribuição | O que vendemos gera resultado? | Rever preço, desconto e mix |
| Demanda e atendimento | Carteira, taxa de atendimento, venda perdida, OTIF | Conseguimos atender o que os clientes pedem? | Ajustar promessas e investigar restrições |
| Estoque e PCP | Cobertura, saldo livre, demanda líquida por SKU e família | O que precisamos fabricar ou comprar? | Programar produção e reposição |
Receita e margem com critérios claros
Calcule o preço médio dividindo o valor dos itens vendidos pela quantidade correspondente, sempre na mesma base. Para o desconto médio, compare os descontos concedidos com o valor de referência das vendas analisadas, deixando explícito se o cálculo é ponderado pelo valor.
A margem de contribuição corresponde à receita líquida menos custos e despesas variáveis definidos pela empresa. Ela ajuda a avaliar quanto cada venda contribui para cobrir os gastos fixos e formar resultado, sem ser confundida com lucro líquido.
Se o desconto cresce, o financeiro deve verificar a política comercial. Se a contribuição cai em uma família, comercial e produção precisam investigar preço, mix e custos variáveis.
Atendimento e necessidade operacional
A taxa de atendimento pode comparar a quantidade atendida com a solicitada. Já o OTIF deve considerar os pedidos elegíveis entregues completos e no prazo, com regras claras para entregas parciais e alterações de data.
Registre a venda perdida por motivo, sem somar novamente a mesma oportunidade em categorias diferentes. Pedido atrasado ainda em carteira não é automaticamente uma venda perdida.
Para o estoque, calcule a cobertura em dias dividindo o saldo utilizável pelo consumo diário de referência. Essa leitura exige cuidado quando a demanda é irregular ou quando o saldo físico já tem reservas.
- Definição: documente fórmula, unidade e origem dos dados.
- Responsabilidade: indique quem valida o indicador e quem age sobre ele.
- Tratamento: associe desvios a ações, não apenas a cores no painel.
A seleção dos indicadores de desempenho acompanhados mensalmente deve seguir essas decisões, evitando métricas que ninguém utiliza.
Bases temporais que evitam falso diagnóstico
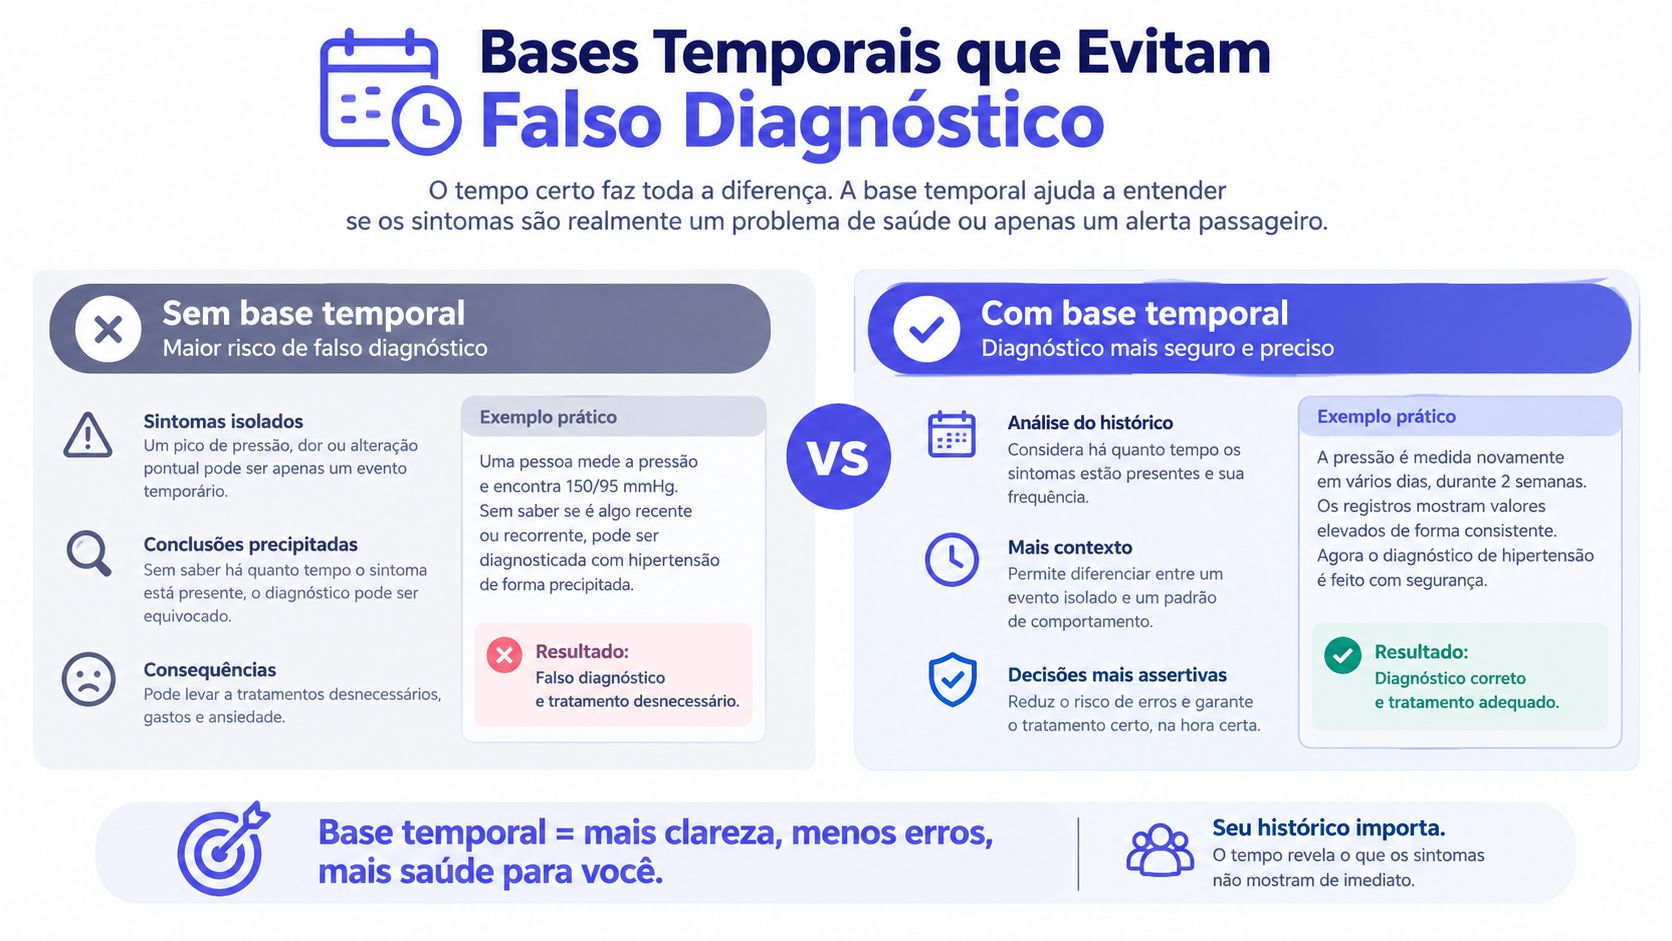
Uma queda no último mês não significa, por si só, que a fábrica deva reduzir seu plano de produção. O gestor precisa comparar o movimento recente com o comportamento sazonal e com a trajetória mais longa da demanda.
Em junho de 2025, o volume do varejo brasileiro caiu 0,1% na comparação mensal ajustada, mas acumulava alta de 2,7% em 12 meses, segundo a série da Pesquisa Mensal de Comércio no SIDRA. As leituras coexistem: uma descreve a oscilação recente; a outra, o desempenho acumulado.
O que cada comparação permite enxergar
| Base temporal | Melhor uso | Cuidado necessário |
|---|---|---|
| Mês contra mês anterior, com ajuste sazonal | Identificar movimentos recentes | Sem ajuste adequado, não chamar a série de ajustada |
| Mês contra o mesmo mês do ano anterior | Comparar períodos semelhantes do calendário | A base anterior pode conter eventos excepcionais |
| Acumulado em 12 meses | Avaliar uma trajetória mais ampla | Mudanças recentes podem demorar a aparecer |
Para uma fábrica com encomendas concentradas em determinadas épocas, a comparação anual ajuda a evitar conclusões baseadas apenas na passagem de um período forte para outro mais fraco. Ainda assim, mudanças de cliente, canal ou portfólio exigem análise separada.
O acumulado é útil para decisões estruturais, como avaliar expansão de capacidade. Não deve substituir o acompanhamento da carteira quando o PCP precisa agir sobre compromissos próximos.
Datas que também precisam coincidir
Escolha se a análise considera entrada do pedido, faturamento, expedição ou recebimento. Misturar esses eventos faz a equipe comparar fenômenos diferentes sob o mesmo título.
Compare períodos equivalentes e eventos equivalentes antes de interpretar a variação.
No financeiro, a distinção entre regime de caixa e regime de competência ajuda a evitar que recebimentos sejam apresentados como vendas do período. Para o PCP, preserve também a data de entrega prometida: ela organiza a necessidade produtiva, mesmo quando o faturamento ocorre em outro momento.
Exemplo prático em uma fábrica moveleira
Considere um exemplo hipotético de uma fábrica de móveis sob encomenda. O relatório mostra quais produtos foram faturados, mas o responsável pelo PCP precisa consultar controles separados para saber quais pedidos aguardam acabamento e quais materiais já estão reservados.
O comercial aceita uma nova encomenda porque encontra painéis no estoque. Depois, a equipe descobre que parte do material pertence a pedidos anteriores e que a etapa de acabamento não tem espaço na programação para cumprir a data prometida.
A carteira passa a mostrar a restrição
Nesse exemplo, o gestor reorganiza a consulta por pedido, produto e data prometida. Ao lado da quantidade vendida, passa a apresentar material reservado, etapa pendente e prazo necessário para concluir o roteiro.
A equipe deixa de perguntar apenas quanto foi vendido. Passa a verificar qual compromisso ainda depende de material, capacidade ou liberação operacional.
- Pedido parcialmente atendido: permanece identificado com seu saldo pendente.
- Cancelamento por prazo: recebe um motivo registrado pelo comercial.
- Oportunidade recusada: entra no acompanhamento de demanda não atendida, sem ser tratada como pedido confirmado.
- Faturamento postergado: continua separado da venda definitivamente perdida.
Do diagnóstico à programação
Ao cruzar a carteira com o roteiro, o PCP pode identificar concentração de trabalho no acabamento, mesmo que outras etapas tenham disponibilidade. A decisão adequada pode ser renegociar a sequência e as datas, não simplesmente colocar mais ordens em produção.
O estoque de móveis de baixo giro também aparece na análise. Como esses itens não substituem os modelos encomendados, sua existência não resolve a falta que impede a entrega.
O MRP, responsável pelo cálculo de necessidades de materiais, passa a receber saldos pendentes e reservas coerentes. O financeiro acompanha o efeito esperado das alternativas sobre custos variáveis e contribuição, antes de autorizar compras emergenciais ou horas extras.
Pergunta de controle: a ação remove a restrição que impede a entrega ou apenas mantém outro setor ocupado?
Não há ganho garantido nesse exemplo. A equipe deve verificar o resultado pelas entregas completas, pelos atrasos, pelo uso de horas extras e pela margem efetivamente apurada, comparando situações equivalentes.
Estrutura recomendada por dimensão e impacto fiscal
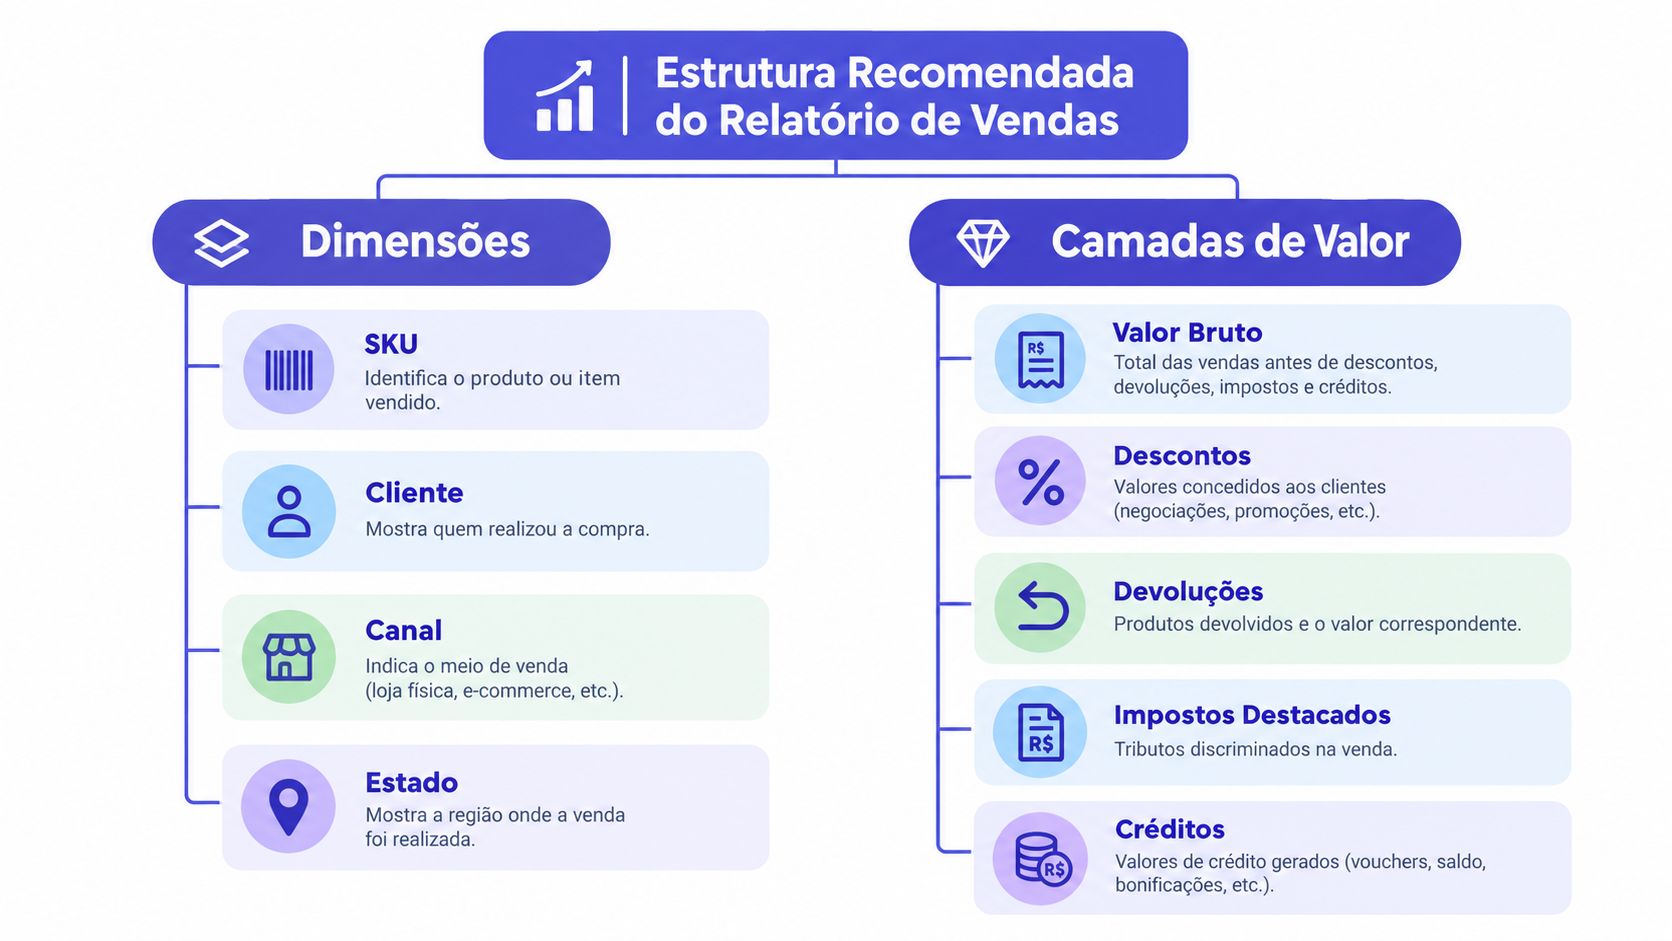
Organize o relatório para que o mesmo resultado possa ser consultado por SKU, cliente, canal e estado. SKU é o identificador de cada item, e precisa distinguir as características que alteram preço, consumo de material ou processo produtivo.
Essa estrutura permite investigar uma queda de margem sem depender de um total geral. O financeiro pode localizar a operação afetada, enquanto o PCP identifica quais produtos e pedidos exigem revisão.
Separe as camadas de valor
Mantenha campos próprios para valor bruto, descontos, devoluções, impostos destacados, créditos tributários aplicáveis e margem líquida. Defina com o financeiro quais parcelas entram em cada indicador para evitar deduções duplicadas.
- Produto e operação: preserve o cadastro utilizado no documento fiscal.
- Valores comerciais: mantenha preço e desconto identificáveis.
- Eventos posteriores: vincule devoluções e cancelamentos à venda original.
- Tributos e créditos: registre o tratamento validado pelo responsável fiscal, sem pressupor aplicação uniforme.
Margem líquida e margem de contribuição não devem aparecer como sinônimos. O relatório precisa informar a metodologia utilizada e quais custos ou despesas foram considerados em cada cálculo.
Comparabilidade durante a transição tributária
A previsão de incorporação de campos de IBS, CBS e Imposto Seletivo a partir de 2026, com transição que pode se estender até 2032/2033, exige atenção à separação dos componentes da venda, conforme a notícia sobre o novo formato da nota fiscal e a Reforma Tributária. Para a operação concreta, o responsável fiscal deve confirmar os requisitos e cronogramas aplicáveis.
Uma alteração no valor documentado não deve ser interpretada automaticamente como crescimento da demanda. Compare preços, quantidades e tratamento tributário em campos separados, preservando o histórico necessário para explicar diferenças.
Reconcilie o percurso da venda
Crie uma relação verificável entre pedido, faturamento, NF-e, devolução e recebimento. Use identificadores que permitam rastrear a operação sem depender de observações digitadas livremente.
Inclua notas rejeitadas e vendas bloqueadas por inconsistência fiscal no acompanhamento das pendências. Quando houver divergência, atribua o tratamento ao cadastro, comercial, fiscal ou financeiro, conforme a origem, evitando que um problema documental seja confundido com falta de capacidade produtiva.
Conectando o relatório ao PCP e ao estoque
O PCP precisa receber necessidades por item e por data, não apenas valores faturados. Um pedido de maior valor pode exigir menos tempo fabril que outro de menor valor, dependendo do roteiro e dos materiais envolvidos.
Para calcular a demanda líquida, considere a demanda bruta pertinente, os pedidos firmes, a previsão ainda não consumida pelos pedidos, os saldos utilizáveis e os recebimentos programados. As regras devem impedir que a mesma necessidade apareça tanto na carteira quanto na previsão.
Reservas sem dupla contagem
Existe um cuidado importante com o estoque comprometido: se o saldo disponível já foi calculado após retirar reservas, não desconte essas reservas novamente. Se o sistema usa saldo físico, identifique separadamente a parcela que atende aos pedidos considerados no cálculo.
O objetivo é manter correspondência entre necessidade e disponibilidade. Caso contrário, o MRP pode recomendar compras ou produção para uma falta que existe apenas no cálculo.
- MRP: transforma necessidades dos produtos em necessidades de materiais.
- Plano mestre: distribui o atendimento previsto ao longo do calendário.
- Roteiro de produção: permite verificar etapas e recursos necessários.
Integração com validação humana
A gestão de vendas integrada à operação deve atualizar carteira, reservas e programação a partir dos mesmos eventos. Em um ERP industrial, essa rotina pode conectar a confirmação do pedido ao cálculo de necessidades e ao acompanhamento das ordens.
Ferramentas de previsão e segmentação de demanda, inclusive com inteligência artificial, podem apoiar análises de reposição. Antes de aceitar uma recomendação, o gestor deve verificar qualidade do histórico, restrições de capacidade e eventos comerciais que não se repetem.
Automatize a transferência dos dados e sinalize exceções. A decisão sobre uma promessa de entrega continua exigindo responsáveis capazes de validar materiais, recursos e prioridades.
Checklist final e próximos passos na gestão integrada
Na próxima reunião de resultado, leve uma visão comercial e operacional do mesmo período. Escolha uma família de produtos relevante e confira se a equipe consegue rastrear o caminho entre demanda recebida, compromisso assumido e entrega realizada.
Revisão do relatório
- Crescimento: o painel permite distinguir mudanças de preço, quantidade e rentabilidade?
- Atendimento: atrasos, entregas parciais e cancelamentos possuem classificação consistente?
- Venda perdida: o comercial registra oportunidades não atendidas e seus motivos?
- Disponibilidade: as reservas estão coerentes com os saldos utilizados no planejamento?
- Capacidade: a promessa ao cliente considera o recurso que limita a produção?
- Comparação: períodos, datas e critérios de apuração são equivalentes?
- Conciliação: pedido, documento fiscal e recebimento podem ser rastreados?
- Ação: cada desvio tem responsável e encaminhamento definido?
Um próximo passo executável
Se a equipe depende de planilhas paralelas, comece mapeando onde cada informação nasce e quem a atualiza. Depois, avalie a consolidação em um ERP industrial com ordens em Kanban, roteiro, plano mestre, cálculo de necessidades e relatórios de perdas.
Não tente corrigir todos os cadastros e processos ao mesmo tempo. Priorize o fluxo que impede uma decisão importante, como confirmar prazo ou liberar uma compra, e valide a consistência dos dados com as equipes envolvidas.
Um relatório útil termina com uma decisão verificável: revisar uma promessa, corrigir uma reserva, ajustar uma ordem ou investigar uma perda. A qualidade da gestão depende desse encaminhamento, não da quantidade de gráficos apresentados.
A Sensio oferece um ERP industrial que integra vendas, estoque, produção e finanças, com cálculo de necessidades, quantidades comprometidas e acompanhamento visual de ordens em Kanban. Visite o site para conhecer os recursos e avaliar como conectar seu relatório de vendas à carteira de pedidos, à disponibilidade de materiais e ao planejamento da fábrica.