O pedido está aprovado, a produção foi liberada e o estoque reservado. Na hora de emitir a NF-e, porém, a operação trava no faturamento: o CFOP selecionado indica revenda, embora o item tenha sido fabricado na própria indústria. Esse tipo de divergência costuma começar com uma decisão aparentemente simples: escolher o código pela palavra “venda”, sem conferir como o produto foi produzido, para onde vai e em que etapa a nota será emitida.
Para usar o CFOP para venda com segurança, trate o código como dado de processo industrial, e não como item de uma lista estática. A classificação precisa acompanhar o pedido, a origem do item, a ordem de produção, a entrega física, a expedição e a escrituração, em vez de ficar isolada no cadastro de produto.
Índice
- Quando um CFOP de venda está certo
- Como a tabela CFOP organiza as saídas
- CFOP para venda dentro do mesmo estado
- CFOP para venda interestadual e para exportação
- CFOP em devoluções, entrega futura e operações especiais
- Como parametrizar CFOP de venda no Sensio
- Cruzamentos fiscais que validam o CFOP escolhido
- Consulta rápida e próximo passo prático
Quando um CFOP de venda está certo
Uma venda comercial não corresponde automaticamente a um único CFOP. O código identifica a natureza fiscal da saída, e a escolha acompanha o desenho real da operação. Uma fábrica que vende um móvel produzido internamente não parte da mesma classificação de uma empresa que revende um móvel comprado de terceiros, mesmo que as duas emitam nota de venda para o mesmo tipo de cliente.
O destino e o momento da circulação também alteram a decisão. Uma saída dentro da mesma Unidade da Federação, uma entrega a outro estado e uma exportação pertencem a grupos distintos. E a operação pode deixar de ser venda comum quando há encomenda para entrega futura, venda à ordem, industrialização por encomenda, substituição tributária ou alienação de bem do ativo imobilizado. A tabela oficial de CFOP localiza as classificações, mas a descrição escolhida precisa bater com o fluxo efetivo.
O pedido, o produto e a saída precisam contar a mesma história
Na rotina da fábrica, o pedido comercial raramente é o evento que determina sozinho o CFOP da NF-e. O PCP pode liberar uma ordem de produção para uma peça usinada sob medida antes de a expedição confirmar se a entrega fica na UF de origem ou em outro estado. Se o sistema decide o código apenas pelo cadastro do cliente ou pela família do item, ele classifica a operação antes de ter os dados necessários.
Na parametrização, trate o CFOP como dado de processo. A classificação fica confiável quando cruza origem da mercadoria, destino físico, momento da emissão e condição tributária, amarrados à ordem de produção, ao lote e ao documento fiscal no ERP. O produto pode ser fabricação própria ou revenda. A entrega pode sair na hora ou semanas depois. O documento pode registrar a circulação física, o faturamento associado à entrega futura ou outra etapa da operação. No pagamento antecipado para entrega futura, por exemplo, a operação exige faturamento próprio, com documento e código de saída específicos, conforme a disciplina do CONFAZ sobre operações e documentos fiscais.
Regra prática: não confirme o CFOP olhando apenas o nome do item ou o tipo de pedido. Confirme quem produziu a mercadoria, o que será documentado e onde ela vai circular.
Esse cuidado evita uma falha que aparece com frequência em implantação: a ordem de produção, a baixa do estoque e a NF-e descrevem etapas diferentes como se fossem a mesma operação. O código certo nasce do fluxo físico-financeiro completo.
Como a tabela CFOP organiza as saídas
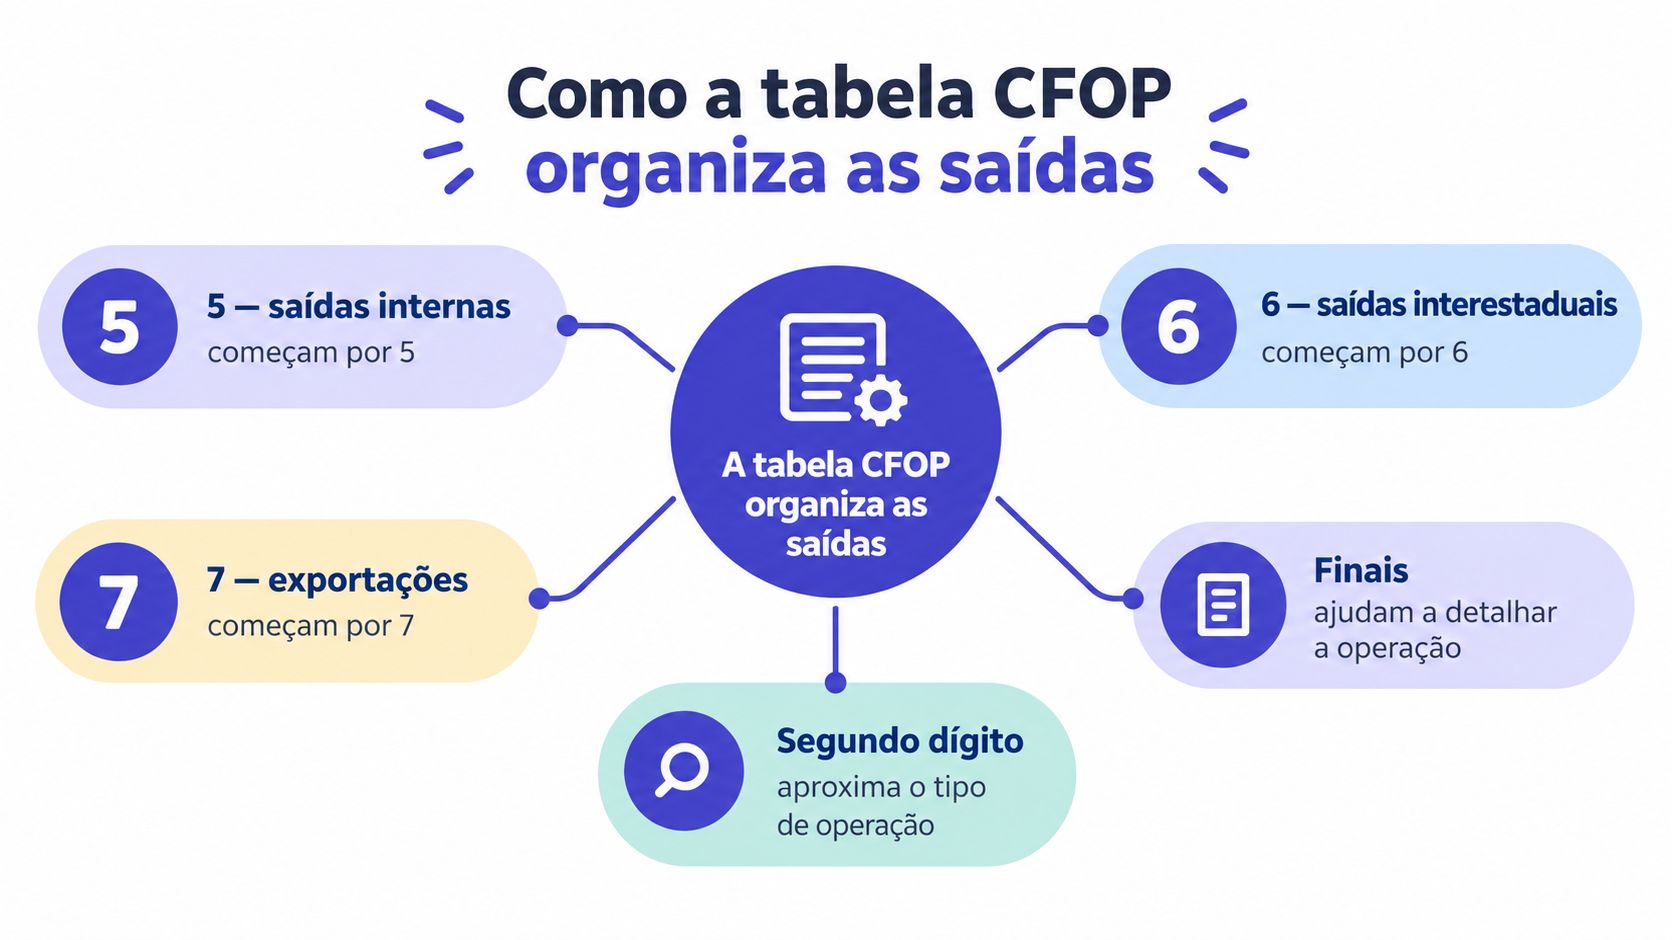
Antes de procurar um código específico, observe como a tabela foi desenhada. Nas saídas, o primeiro algarismo já responde à pergunta geográfica: 5.000 para operações dentro da mesma UF, 6.000 para saídas destinadas a outros estados e 7.000 para embarques ao exterior. Quem parametriza ERP enxerga ali o primeiro filtro do motor fiscal, não apenas uma convenção de numeração.
Leia o código por camadas
O primeiro dígito define o destino. O segundo aproxima o tipo geral da operação. Os algarismos finais detalham a circunstância fiscal, como devolução, remessa ou venda propriamente dita. Essa leitura em camadas encurta a busca, mas a decisão só se fecha na descrição completa do código, conferida contra o que a operação realmente documentou.
A faixa 5.100, por exemplo, reúne vendas internas de produção própria ou de mercadoria de terceiros. O 5.101 e o 5.102 estão a um dígito de distância e contam histórias opostas sobre a origem do item, diferença que o ERP precisa captar no cadastro e não na hora da digitação.
| Camada de leitura | O que indica | Aplicação na rotina industrial |
|---|---|---|
| Primeiro algarismo 5 | Saída dentro da mesma UF | Conferir a entrega física no estado |
| Primeiro algarismo 6 | Saída destinada a outra UF | Validar destino e evidências de transporte |
| Primeiro algarismo 7 | Saída para o exterior | Conferir a natureza da exportação |
| Segundo dígito | Tipo geral da operação | Direcionar a pesquisa na tabela |
| Algarismos finais | Circunstância mais específica | Confirmar a descrição aplicável |
A mesma classificação acompanha áreas diferentes
Um código iniciado por 5.1 não diz apenas para onde a mercadoria vai. Diz de onde ela veio, e isso muda o rastro documental dentro da fábrica. Venda de produção própria precisa manter rastreável o vínculo entre pedido, ordem de produção, entrada do produto acabado e baixa na expedição. Venda de revenda aponta a reserva para uma mercadoria recebida de terceiros, sem ordem de produção atrelada.
Quando vendas, estoque e fiscal usam critérios diferentes, a NF-e sai com um CFOP incompatível com o movimento que o estoque registrou. Já vi fábrica classificar pelo grupo comercial do item e estornar um lote inteiro depois, porque o produto era fabricação própria e o código sugeria revenda. A tabela orienta a regra compartilhada; o dado operacional (origem, destino e momento da emissão) fecha a escolha. Ninguém precisa decorar códigos. Precisa saber qual campo do ERP dispara a busca.
CFOP para venda dentro do mesmo estado
Nas vendas internas, a primeira pergunta é se a mercadoria foi fabricada pela própria empresa ou adquirida de terceiros. Para uma indústria que vende o que produziu dentro da mesma UF, o código-base é o 5.101, definido como venda de produção do estabelecimento. Para a venda interna de mercadoria adquirida ou recebida de terceiros, a referência usual é o 5.102.
A distinção importa mesmo quando os produtos parecem semelhantes para quem compra. Uma fábrica de embalagens pode vender uma embalagem que industrializou, enquanto outra empresa pode revender embalagens compradas de um fornecedor. O comercial enxerga uma venda nos dois casos; a classificação fiscal precisa reconhecer a origem diferente do item.
Produção própria e mercadoria de terceiros
O 5.101 é uma referência para a venda interna da produção da empresa. Uma fábrica de móveis que entrega uma peça pronta fabricada em sua linha, ou uma indústria alimentícia que produz um lote para atender ao pedido, deve avaliar essa classificação conforme a operação e a legislação aplicável.
Já o 5.102 se aplica como referência à venda interna de mercadoria adquirida ou recebida de terceiros. Pode ser o caso de um componente comprado para revenda, sem ter sido transformado em produto próprio pela empresa. Se o ERP classifica o item apenas pelo grupo comercial, sem distinguir fabricação e revenda, o código sugerido pode não representar a operação.
A origem precisa conversar com o estoque. Em produto fabricado, o fluxo normalmente passa por uma ordem de produção e pelo registro de produto acabado. Na revenda, o item entra como mercadoria recebida de terceiros e segue para separação e expedição sem uma ordem de produção própria.
Quando a venda comum não descreve a operação
A encomenda para entrega futura é um exemplo de situação que merece análise própria. O código 5.116 identifica venda de produção própria originada de encomenda para entrega futura. O pedido pode ser aceito antes de a produção estar concluída, mas a fábrica ainda precisa distinguir o documento emitido em cada etapa e o momento em que a mercadoria efetivamente será entregue.
Na substituição tributária, a condição da empresa também altera a classificação. O 5.405 é uma referência para venda interna de mercadoria adquirida de terceiros sujeita à substituição tributária quando o estabelecimento atua como contribuinte-substituído, conforme a descrição oficial de CFOP e as regras aplicáveis. Não é apenas uma variação do código de revenda: é necessário conferir o tratamento tributário da mercadoria e o papel da empresa na operação.
Em cada cenário, confirme a descrição vigente antes de parametrizar. Uma referência inicial ajuda a localizar o código, mas não transforma a lista em resposta automática para toda venda interna. Se a nota envolve entrega futura, encomenda ou substituição tributária, o cadastro precisa refletir essa condição em vez de forçar a operação para o CFOP mais comum.
CFOP para venda interestadual e para exportação
A venda para outra UF não deve ser identificada apenas pelo endereço cadastral do comprador. O ponto decisivo é onde ocorre a circulação física e qual é o local efetivo de entrega. A Secretaria da Fazenda paulista esclarece que um comprador sediado em outro estado pode receber uma NF-e do grupo 5 quando a mercadoria é entregue integralmente no estado de origem. Em sentido oposto, a retirada FOB destinada comprovadamente a outra UF caracteriza operação interestadual e exige análise do grupo 6, conforme a orientação da Fazenda paulista sobre local de entrega e circulação.
Compare a rota real, não apenas o cadastro
| Situação | Critério operacional | Consequência para o CFOP |
|---|---|---|
| Entrega dentro da UF de origem | A mercadoria circula e é entregue integralmente no estado | Avaliar o grupo 5 |
| Entrega em outra UF | A mercadoria segue fisicamente para outro estado | Avaliar o grupo 6 |
| Saída destinada ao exterior | A operação é voltada à exportação | Avaliar o grupo 7 e a natureza específica |
Considere uma empresa compradora com endereço em outra UF que recebe o produto em uma unidade localizada no estado do vendedor. O cadastro do cliente, sozinho, não transforma a entrega em interestadual. Para definir o CFOP, vendas e expedição precisam registrar o endereço efetivo da entrega e manter essa informação alinhada ao pedido e à NF-e.
O cenário de retirada pelo comprador exige atenção adicional. Se a retirada FOB tem destino comprovado a outro estado, o grupo 6 pode ser aplicável; se faltam evidências da saída interestadual, a empresa corre o risco de não conseguir sustentar a classificação adotada. Por isso, a expedição deve guardar os registros que comprovam a rota e o destino declarado.
Planeje a expedição junto com o fiscal
Na venda interna de produção própria, o grupo de referência costuma ser o 5; na venda interestadual da própria produção, o 6.101 é a referência. Para mercadoria de terceiros, os códigos usuais são 5.102 em operação interna e 6.102 em operação interestadual. A origem do item continua relevante: mudar a UF de entrega não transforma produto próprio em revenda, nem o contrário.
Na exportação, a saída se enquadra no grupo 7, mas o número inicial não basta para determinar o código final. A equipe precisa conferir a natureza específica da exportação, o documento fiscal, o destinatário e o fluxo logístico. A reserva do estoque, a separação e os documentos de transporte devem representar a mesma rota informada na operação.
A análise de ICMS da venda pode exigir avaliação própria quando o destino está em outra UF. Para organizar esse ponto, consulte o conteúdo sobre diferencial de alíquota, sem tratar o CFOP como substituto da análise tributária. Código de operação, tributação e destino físico precisam ser conferidos em conjunto.
CFOP em devoluções, entrega futura e operações especiais
Uma fábrica pode vender uma peça usinada pronta para entrega, fabricar outra sob encomenda e atender um terceiro cliente por venda à ordem. O produto pode pertencer à mesma família de estoque, mas o fluxo documental muda conforme a mercadoria já esteja pronta, siga para um destinatário indicado por outra parte ou tenha o imposto retido anteriormente. Um cadastro único de “venda” não descreve esses casos com precisão.
Devolução e entrega futura pedem vínculos diferentes
Na devolução de uma venda, o sistema precisa identificar a nota original, os itens devolvidos e o efeito sobre estoque e financeiro. Se um cliente devolve parte de um lote de alimentos, a equipe deve registrar o retorno físico e relacioná-lo à operação de origem. Para organizar o tratamento desse fluxo, veja também o guia de devolução de vendas.
Entrega futura é outro desenho. Uma empresa pode receber um pedido de produção de embalagem, registrar o compromisso comercial e concluir a fabricação depois. O documento de simples faturamento e o documento associado à saída física não devem ser confundidos; o ERP precisa saber se a etapa registra um fato financeiro ou acompanha a mercadoria efetivamente entregue.
Venda à ordem e substituição tributária
Na venda à ordem, o fornecedor pode vender para um comprador e entregar a mercadoria diretamente a outro destinatário por conta e ordem do adquirente originário. A Fazenda paulista diferencia a venda de produção própria entregue nessa estrutura, associada ao 5.118, da venda de mercadoria de terceiros, associada ao 5.119 quando a operação é interna. A escolha depende da origem do item e do desenho documental, conforme a orientação paulista sobre venda à ordem e substituição tributária.
Em operação interestadual com mercadoria sujeita à substituição tributária e imposto já retido anteriormente, a orientação citada utiliza o 6.404 em vez do código comum de venda de mercadoria de terceiros. Isso mostra por que a equipe não deve copiar o CFOP de uma nota anterior sem verificar se a condição tributária continua igual.
| Situação | O que precisa mudar no fluxo |
|---|---|
| Devolução de venda | Vincular retorno à NF-e original e conferir a entrada física |
| Entrega futura | Separar faturamento da etapa de entrega da mercadoria |
| Venda à ordem | Registrar vendedor, adquirente originário e destinatário físico |
| Mercadoria com ST retida | Validar a condição tributária antes de escolher o código |
Remessa física, industrialização por encomenda e venda de ativo imobilizado também precisam de classificação própria. Em cada caso, confirme se o documento acompanha mercadoria, formaliza uma etapa da operação ou registra a venda de um bem que não integra o estoque normal de produtos. O CFOP deve refletir o propósito do documento, não apenas o fato de que uma caixa saiu do armazém.
Como parametrizar CFOP de venda no Sensio
A parametrização funciona melhor quando parte de regras explícitas, não de uma lista fixa associada ao cadastro do produto. A equipe fiscal define os critérios; vendas informa o pedido e o endereço de entrega; a expedição confirma a rota; e o estoque precisa identificar se o item foi fabricado ou recebido de terceiros. No Sensio, o cadastro e o fluxo de emissão devem manter esses dados coerentes até a NF-e.
Transforme critérios fiscais em validações do ERP
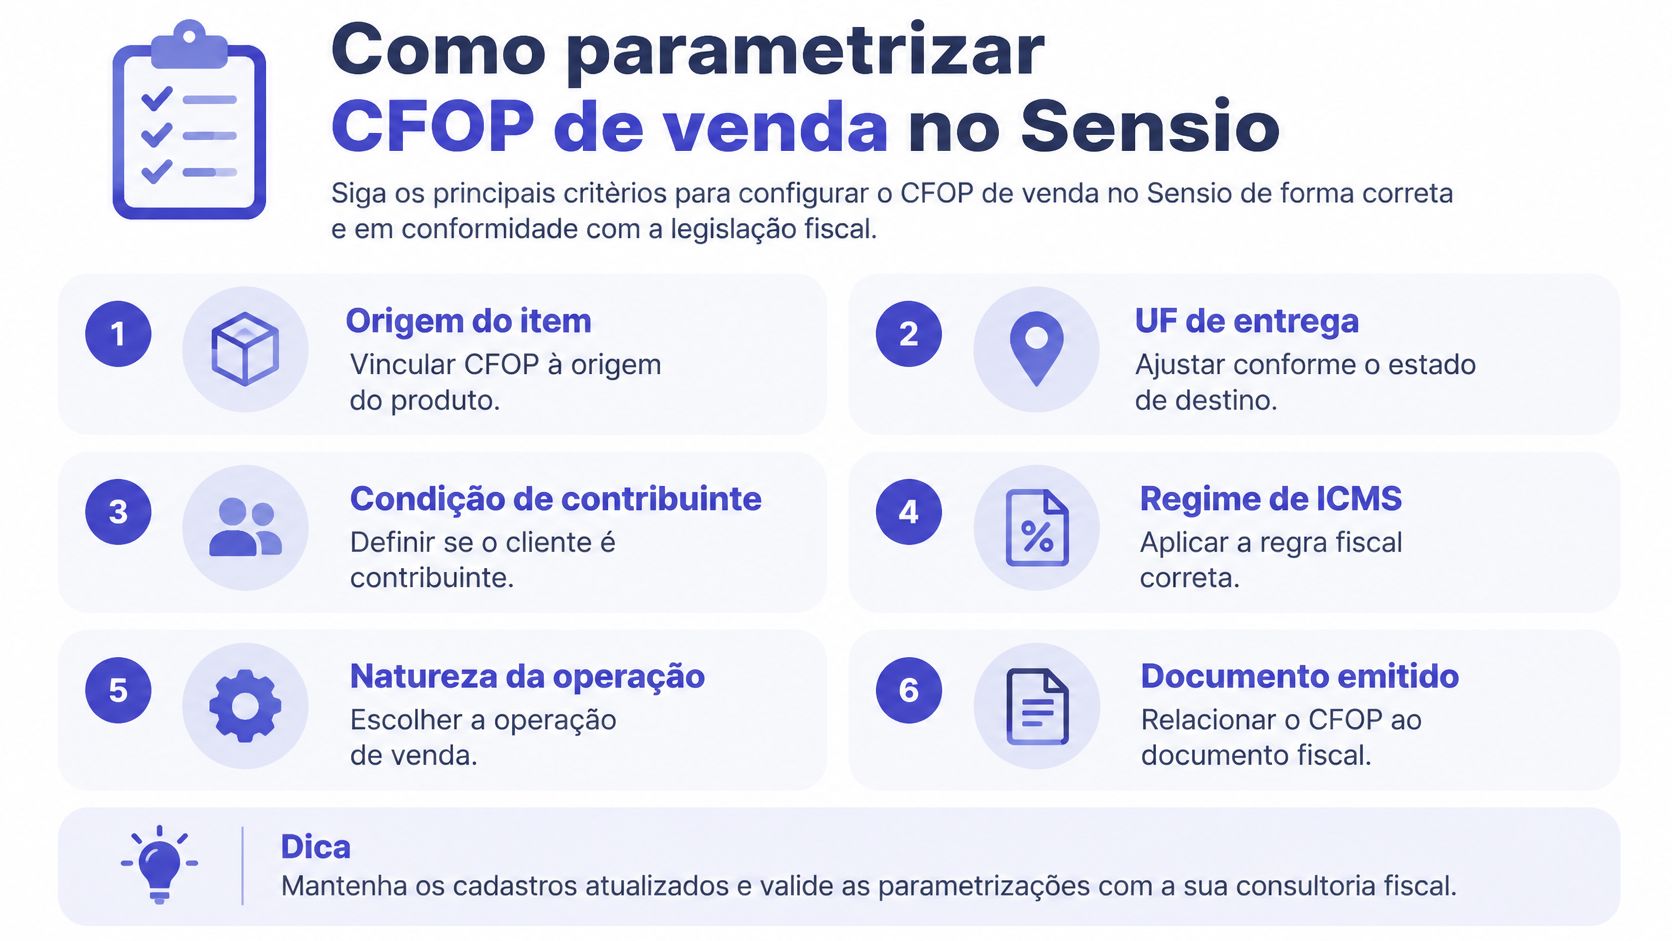
Comece separando as dimensões que mudam a classificação. Em vez de guardar uma única regra para “venda de produto”, associe o CFOP a atributos que representem a operação e possam ser conferidos antes do faturamento.
- Origem do item: identifique se é produto fabricado pela empresa ou mercadoria adquirida de terceiros.
- UF de entrega: use o endereço efetivo da circulação, não apenas a UF do cadastro do cliente.
- Condição do cliente: registre se é contribuinte ou não contribuinte quando essa informação for relevante à regra fiscal.
- Regime de ICMS: aplique a configuração adequada à operação e ao tratamento da mercadoria.
- Natureza da operação: diferencie venda normal, entrega futura, venda à ordem e outras situações.
- Documento emitido: vincule o CFOP ao tipo de documento e à etapa que ele representa.
Em seguida, faça os dados percorrerem o fluxo. O pedido identifica o item e a entrega prevista; a reserva consulta o estoque; a ordem de produção registra a fabricação quando aplicável; e a expedição confirma o destino físico. Na emissão da NF-e, o sistema deve confrontar essa informação com a regra fiscal configurada, em vez de repetir automaticamente o último código usado.
Configure exceções e bloqueios antes da nota
Uma parametrização por exceção reduz o risco de misturar produção própria, revenda, substituição tributária e venda à ordem. A regra padrão pode atender à operação comum, mas combinações especiais precisam exigir os campos necessários, como modalidade da operação, destino final e evidência da saída interestadual.
Configure alertas para combinações incompatíveis entre CFOP, CST ou CSOSN, regime de ICMS e UF de entrega. Se o pedido aponta produção própria, mas a nota está sendo emitida como venda de mercadoria de terceiros, o faturamento deve revisar a origem do item. Se a expedição altera o endereço de entrega, o sistema deve reavaliar o critério geográfico antes de autorizar a emissão.
O Sensio oferece recursos de ERP industrial para integrar pedido, estoque, produção e emissão fiscal, permitindo associar o CFOP aos itens da NF-e e trabalhar com rotinas como ordem de produção e controle por lote. Para organizar as regras e as exceções do cadastro, consulte o material de parametrização fiscal. A configuração precisa ser validada com a equipe fiscal da empresa e com a regra aplicável à operação.
Cruzamentos fiscais que validam o CFOP escolhido
A Sefaz pode autorizar uma nota com o CFOP errado. O código passa para o XML, entra nos registros da escrituração e puxa o movimento de estoque, e é nesse cruzamento que a divergência aparece, às vezes meses depois, em uma conferência interna ou em uma fiscalização.
Compare o XML autorizado com escrituração e estoque
Três comparações concentram a maior parte das divergências que aparecem em auditoria:
- XML contra EFD: cada item escriturado deve carregar o mesmo CFOP e CST do documento autorizado. Código diferente no livro fiscal indica ajuste manual feito sem reemissão da nota.
- Baixa de estoque contra o item faturado: quantidade, lote e origem do item precisam bater com a operação declarada. Um CFOP de produção do estabelecimento com baixa em item de revenda aponta cadastro ou regra mal configurada.
- Receita contra o fluxo físico: quando faturamento e entrega acontecem em documentos separados, o reconhecimento contábil precisa acompanhar o par completo, sem antecipar nem duplicar a operação.
No Sensio, relatórios que cruzam NF-e emitida, apuração fiscal e movimentação de estoque ajudam a localizar essas divergências antes do fechamento do período.
Encadeie os documentos da mesma operação
Operações que se desdobram em mais de uma nota dependem de referência explícita entre os documentos. A nota de devolução deve apontar a chave da venda original. Na entrega futura, a nota de entrega física precisa estar vinculada à nota de faturamento emitida antes. Quando um elo da cadeia some, o CFOP do documento restante fica difícil de justificar perante uma verificação.
Trate o erro depois da autorização como exceção cara
A carta de correção eletrônica tem limites estreitos: ela não altera CFOP, dados de itens, impostos ou destinatário. Depois de autorizada, a correção passa por cancelamento dentro do prazo legal, por estorno ou por documento complementar, e uma nota denegada não admite nem o cancelamento. Cada um desses caminhos gera retrabalho de escrituração e deixa rastros que aumentam a exposição da empresa.
A revisão periódica continua válida aqui: sempre que a tabela oficial de CFOP ou a legislação tributária mudar, as regras parametrizadas precisam entrar na pauta da equipe fiscal. Manter o histórico de qual regra foi aplicada, em que contexto e com qual exceção, transforma cada divergência em ajuste de parametrização, em vez de repetir o mesmo erro na nota seguinte.
Guarde o rastro da decisão junto com o código. Pedido, regra aplicada, documentos referenciados e movimento de estoque devem contar a mesma história.
Consulta rápida e próximo passo prático
A tabela abaixo serve como ponto de partida para localizar cenários comuns. Ela não substitui a descrição oficial do código nem a validação da operação concreta, especialmente quando houver substituição tributária, entrega futura, exportação ou venda à ordem.
Consulta rápida de CFOP para venda industrial
| Cenário de venda | CFOP de referência | Quando usar | Validação no Sensio |
|---|---|---|---|
| Produção própria em operação interna | 5.101 | Venda interna de produção do estabelecimento | Confirmar origem fabricada e UF efetiva de entrega |
| Mercadoria de terceiros em operação interna | 5.102 | Venda interna de mercadoria adquirida ou recebida de terceiros | Confirmar origem de revenda e regra tributária |
| Produção própria para outra UF | 6.101 | Venda interestadual da produção do estabelecimento | Conferir destino físico e evidências de saída |
| Mercadoria de terceiros para outra UF | 6.102 | Venda interestadual de mercadoria adquirida ou recebida de terceiros | Validar UF de entrega e condição do cliente |
| Venda de produção própria para entrega futura | 5.116 | Operação interna originada de encomenda para entrega futura | Separar pedido, faturamento e entrega física |
| Venda à ordem com produção própria | 5.118 | Operação interna conforme a estrutura de venda à ordem | Relacionar adquirente, destinatário e origem do item |
| Venda à ordem com mercadoria de terceiros | 5.119 | Operação interna conforme a estrutura de venda à ordem | Confirmar fluxo de entrega e documento associado |
| Devolução de venda | Conforme a operação original e a natureza do retorno | Quando a mercadoria retorna ao vendedor | Vincular a nota original e conferir entrada no estoque |
Comece pelos itens de maior recorrência comercial e confira se o cadastro distingue fabricação própria, revenda e operações especiais. Em cada caso, valide a UF onde o produto será entregue, não apenas a UF do cliente. Depois, bloqueie combinações fiscais incompatíveis e percorra um ciclo real de venda no Sensio, do pedido à expedição e à NF-e, verificando se o estoque e o documento usam o mesmo critério.
O Sensio integra rotinas de produção, estoque, vendas e finanças, incluindo ordem de produção, controle por lote e emissão de NF-e. Se a sua fábrica precisa alinhar CFOP, pedido e fluxo físico antes do faturamento, visite Sensio e avalie como o ERP pode apoiar essa parametrização.